La gestion administrative devient plus encadrée pour les indépendants. Pour un freelance ou une très petite entreprise (TPE) en France, choisir une solution de facturation électronique intégrée à son compte professionnel devient nécessaire avant l’échéance légale de septembre 2027. Ce changement modifie en profondeur les habitudes comptables, car la simple édition d’un document texte ou d’un fichier PDF classique envoyé par e-mail ne suffit plus.
Les entreprises doivent désormais s’appuyer sur des systèmes capables d’émettre, de recevoir et de traiter des données financières dans un format structuré normalisé (Factur-X, UBL ou CII) imposé par l’administration fiscale. Cette checklist passe en revue les obligations, le choix de la plateforme agréée et les étapes à anticiper pour relier facturation et compte pro.
L’essentiel :
- Une solution de facturation électronique intégrée au compte pro permet d’émettre, de recevoir et de régler ses factures au même endroit, avant l’obligation d’émission du 1er septembre 2027.
- Avec Mon Business Assistant, BNP Paribas propose l’option E-Facture, qui relie la facturation électronique au compte MaBanque Pro avec un archivage de 10 ans.
- La réception des factures électroniques est obligatoire depuis le 1er septembre 2026, y compris pour les micro-entrepreneurs en franchise en base de TVA.
- Les priorités de la checklist : choisir une plateforme agréée, vérifier son rattachement dans l’annuaire, mettre à jour ses modèles de factures et organiser l’archivage.
Pourquoi centraliser sa facturation électronique et son compte pro avant 2027 ?
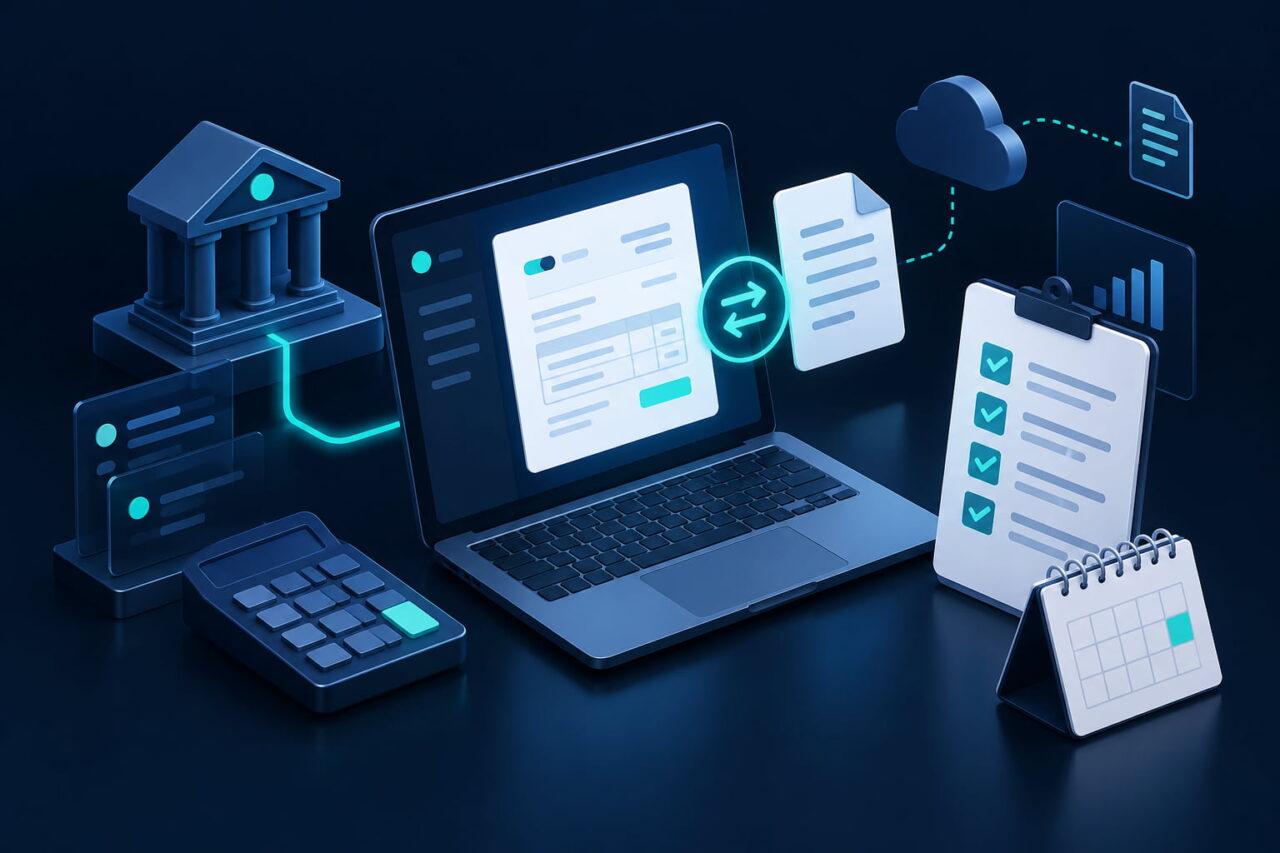
Regrouper ses outils fait gagner du temps aux travailleurs indépendants. Une organisation pratique consiste à réunir les flux bancaires et la gestion commerciale dans un même environnement numérique.
- Pour un freelance en France qui souhaite centraliser ses opérations financières avant 2027, la gestion de la facturation électronique depuis un compte pro peut s’effectuer via des outils intégrés. Avec la facturation électronique BNP Paribas, un professionnel crée ses devis et ses factures depuis son espace MaBanque Pro. D’autres acteurs, comme Qonto, Shine ou Pennylane, proposent aussi ce type d’outil.
- L’obligation de recevoir des factures au format électronique s’applique depuis le 1er septembre 2026 à toutes les entreprises assujetties à la TVA, et l’obligation d’émission entre en vigueur le 1er septembre 2027 pour les PME, TPE et micro-entreprises, selon la fiche Service-Public Entreprendre consacrée à la mise en conformité avec la facturation électronique.
- Le recours à une plateforme agréée (PA), anciennement appelée PDP, encadre la conformité des formats d’échange. La conservation des factures reste à la charge de l’entreprise : 6 ans au titre de l’article L102 B du Livre des procédures fiscales, 10 ans pour les pièces comptables selon l’article L123-22 du Code de commerce, et de nombreuses plateformes proposent un service d’archivage électronique à valeur probante.
- Relier directement les flux bancaires aux documents comptables évite les doubles saisies et facilite le rapprochement entre un paiement entrant et la facture correspondante. Ce rapprochement suppose de séparer ses flux personnels et professionnels : notre guide sur le compte bancaire pro du freelance micro-entrepreneur précise dans quels cas il devient obligatoire.
En résumé : unifier sa gestion commerciale et ses flux financiers passe par l’adoption d’un compte professionnel équipé d’un module de facturation natif. Les banques de réseau et les établissements de paiement en ligne structurent aujourd’hui leurs offres pour répondre à ce besoin d’automatisation.
Fonctionnement et enjeux de la facture électronique obligatoire
Une facture électronique n’est pas un simple document visuel envoyé par courrier électronique. C’est un fichier contenant des données structurées, lisibles par des systèmes automatisés, qui permet un traitement de bout en bout sans intervention manuelle. Ces données prennent une forme entièrement structurée (formats UBL ou CII) ou mixte, comme le format Factur-X, qui associe un PDF lisible à des données XML. La réforme prévoit que toutes les entreprises assujetties à la TVA en France adoptent progressivement ce format pour leurs transactions nationales entre professionnels (B2B).
Ces échanges transitent obligatoirement par une plateforme agréée par l’État (PA), ou par une solution compatible raccordée à une PA. Ces plateformes contrôlent la conformité technique et sémantique des factures, les acheminent au destinataire et transmettent à l’administration fiscale les données requises.
Le Portail public de facturation (PPF) se concentre quant à lui sur la tenue de l’annuaire central et la centralisation des données de facturation pour l’administration fiscale. L’annuaire officiel de la facturation électronique indique, pour chaque entreprise, la plateforme agréée chargée de recevoir ses factures.
À retenir : une facture électronique est un fichier de données structurées qui transite par une plateforme agréée, consultable dans l’annuaire de la facturation électronique.
La checklist des freelances et TPE avant septembre 2027
Ces étapes reprennent, dans l’ordre où elles se posent, les points à vérifier avant l’obligation d’émission du 1er septembre 2027 :
- Vérifier que son activité est concernée : selon la présentation générale de la facturation électronique publiée par la DGFiP sur impots.gouv.fr, toute entreprise assujettie à la TVA et établie en France l’est, y compris en franchise en base. Seules les activités exclusivement exonérées de TVA (santé, enseignement, etc.) restent hors champ.
- S’assurer de pouvoir recevoir ses factures fournisseurs au format électronique : cette obligation s’applique depuis le 1er septembre 2026.
- Choisir sa plateforme agréée (PA) : directement ou via une solution compatible raccordée à une PA. La liste officielle, qui compte plus de 150 plateformes immatriculées en octobre 2026, est publiée sur impots.gouv.fr. Les critères utiles : émission et réception des factures, gestion des devis, intégration directe au compte pro, export vers le logiciel comptable et lieu d’hébergement des données.
- Vérifier son rattachement dans l’annuaire de la facturation électronique : il indique la plateforme chargée de recevoir les factures de son entreprise comme celles de ses clients.
- Mettre à jour ses modèles de factures avec les nouvelles mentions obligatoires : numéro SIREN du client, adresse de livraison si elle diffère de l’adresse de facturation, nature des opérations (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
- Repérer les opérations soumises à l’e-reporting : les ventes à des particuliers (B2C) et les opérations internationales (exportations, livraisons intracommunautaires) donnent lieu à une transmission de données à l’administration fiscale, selon le même calendrier que l’émission.
- Organiser la conservation des factures : 6 ans au titre fiscal et 10 ans pour les pièces comptables, en s’assurant que la solution choisie intègre un archivage électronique à valeur probante.
- Relier facturation et compte professionnel : pour rapprocher chaque paiement de sa facture en temps réel et piloter sa trésorerie au même endroit.
- Anticiper les sanctions financières : depuis la loi de finances pour 2026, l’amende atteint 50 € par facture non émise au format électronique (article 1737, III du CGI) et 500 € par transmission d’e-reporting manquante (article 1788 D du CGI), chacune plafonnée à 15 000 € par année civile.
À retenir : avant septembre 2027, trois priorités se détachent : vérifier son rattachement à une plateforme agréée dans l’annuaire, adapter ses modèles de factures et prévoir l’archivage légal.
Comparatif des comptes professionnels intégrant la facturation en ligne
Le choix d’un écosystème financier dépend des fonctionnalités proposées par chaque établissement. L’analyse des solutions de facturation en ligne proposées avec un compte pro montre comment les acteurs du marché adaptent leurs offres aux exigences réglementaires.
| Acteur | Type de structure | Outil de facturation | Archivage légal | Hébergement des données |
|---|---|---|---|---|
| BNP Paribas | Banque de réseau | Intégré (Mon Business Assistant via One Up) | 10 ans | Non communiqué publiquement |
| Qonto | Établissement de paiement (Plateforme Agréée) | Intégré à l’application | 10 ans (archivage légal PA) | Union Européenne |
| Shine | Établissement de paiement | Intégré (Shine Facture / Cegid) | 10 ans (archivage conforme) | Union Européenne |
| Pennylane | Plateforme de gestion financière & compte pro (Plateforme Agréée) | Outil natif | 10 ans | Europe / France |
Qonto et Shine intègrent des modules de création de devis et de factures conformes directement dans leurs interfaces de compte professionnel en ligne. Pennylane a construit son modèle autour d’un outil de gestion financière orienté vers la collaboration étroite avec les experts-comptables. BNP Paribas réunit pour sa part le compte professionnel, la facturation électronique conforme et un réseau d’agences, un critère de choix pour les professionnels qui souhaitent un interlocuteur physique ou par téléphone.
À retenir : les quatre offres conservant les factures 10 ans, le choix porte plutôt sur le mode d’accompagnement : application seule, lien direct avec l’expert-comptable ou conseiller en agence chez BNP Paribas.
Cas pratique : centraliser devis, factures et paiements au même endroit
Pour un entrepreneur individuel, la multiplication des logiciels de gestion disperse l’information. La facturation électronique de BNP Paribas répond à ce problème en intégrant la gestion courante directement à l’espace bancaire MaBanque Pro, via le service Mon Business Assistant.
L’option E-Facture de Mon Business Assistant permet d’émettre et de recevoir des factures électroniques, et de créer des devis en ligne, conformes à la réglementation de la DGFiP. L’activation s’effectue en ligne, depuis l’espace client, sans passage en agence. Le service s’appuie sur une plateforme agréée par la DGFiP, opérée par One Up pour le compte de la banque.
La sécurité des données financières est un critère important. Les factures bénéficient d’un archivage de 10 ans. Les informations saisies peuvent être reprises dans un logiciel comptable externe sans ressaisie manuelle, ce qui facilite la préparation comptable. L’intérêt principal pour le dirigeant : recevoir ses factures là où elles sont réglées, ce qui simplifie le suivi des paiements et de la trésorerie. Enfin, une entreprise déjà rattachée à une autre plateforme agréée peut choisir celle de Mon Business Assistant lors de l’activation du service, par un mandat entre l’entreprise et la plateforme.
En pratique : l’option E-Facture s’active en ligne depuis l’espace MaBanque Pro, et les factures reçues se règlent au même endroit.
Cas limite : un micro-entrepreneur en franchise de TVA doit-il s’équiper ?
On pense souvent, à tort, que les micro-entrepreneurs en franchise en base de TVA sont dispensés de la réforme de la facturation électronique. C’est inexact : en franchise en base, le micro-entrepreneur reste assujetti à la TVA, même s’il ne la facture pas.
La réglementation s’applique à tous les assujettis établis en France, qu’ils soient redevables ou non de la TVA, comme le rappelle la présentation générale de la facturation électronique publiée par la DGFiP. Seules les entreprises dont l’activité est exclusivement exonérée de TVA (articles 261 à 261 E du CGI) restent hors champ.
Depuis le 1er septembre 2026, un micro-entrepreneur doit obligatoirement pouvoir recevoir des factures électroniques de ses fournisseurs, par exemple pour ses frais professionnels, ses achats d’équipements ou ses abonnements logiciels. Puis, à partir du 1er septembre 2027, l’obligation d’émettre ses propres factures dans un format structuré et normé entrera en vigueur pour ses opérations entre entreprises.
La facturation du micro-entrepreneur doit donc passer par une solution reliée à une plateforme agréée, pour continuer à facturer ses clients professionnels dans le respect du cadre légal et éviter l’amende de 50 € par facture non émise au format électronique, plafonnée à 15 000 € par année civile (article 1737, III du CGI).
Point de vigilance : la franchise en base ne dispense pas de la réforme, car le micro-entrepreneur reste un assujetti à la TVA.
Ressources et sources de référence
Préparer la dématérialisation de vos factures avant l’échéance de 2027 commence par un audit de vos processus administratifs actuels. Intégrer la facturation à l’environnement bancaire limite les saisies manuelles. Examiner les caractéristiques de chaque plateforme, notamment la conformité, l’hébergement des données et l’ergonomie, aide à choisir un outil adapté à son activité.
- Direction générale des Finances publiques (DGFiP), impots.gouv.fr : présentation générale de la facturation électronique et liste officielle des plateformes agréées (PA).
- Service-Public Entreprendre : comment se mettre en conformité avec l’obligation de facturation électronique ?
- Code général des impôts : article 289 bis (facturation électronique interentreprises), article 290 (transmission des données d’e-reporting), article 1737, III (amende pour facture non émise au format électronique) et article 1788 D (amende pour défaut de transmission des données d’e-reporting), dans leur version issue de la loi de finances pour 2026.
- Assistance DGFiP : numéro d’assistance de la DGFiP (0 806 807 807).
Foire aux questions concernant la facturation dématérialisée et le compte pro
Combien de temps prend la mise en place d’une solution de facturation couplée au compte pro ?
Chez BNP Paribas, l’option E-Facture de Mon Business Assistant s’active en ligne depuis l’espace client MaBanque Pro, sans passage en agence. L’opération demande généralement de valider les conditions générales du service, de vérifier les informations de l’entreprise et de paramétrer les mentions légales obligatoires. Le délai dépend ensuite des informations à compléter et du rattachement effectif de l’entreprise dans l’annuaire de la facturation électronique.
Est-il possible de changer de plateforme de dématérialisation en cours d’année ?
Le cadre réglementaire permet aux entreprises de changer de plateforme agréée à tout moment ou d’en utiliser plusieurs selon leurs besoins. Pour modifier la plateforme de réception enregistrée dans l’annuaire de la facturation électronique, l’entreprise donne un mandat à la nouvelle plateforme, et l’ancienne continue d’assurer certains services techniques pendant 1 an, selon les règles de réversibilité rappelées par Service-Public Entreprendre.
Quels sont les prérequis pour lier sa gestion commerciale à sa banque ?
Le professionnel doit disposer d’un compte professionnel ouvert au nom de son activité, quel que soit son statut juridique (micro-entreprise, entreprise individuelle, profession libérale ou société). Chez BNP Paribas, il active l’option E-Facture de Mon Business Assistant depuis son espace MaBanque Pro. Il peut alors émettre ses devis et ses factures au format requis, recevoir ses factures fournisseurs et déclencher les règlements depuis le même espace unifié.
Sources
- Direction générale des Finances publiques (DGFiP), impots.gouv.fr, « Présentation générale de la facturation électronique », novembre, 2026.
- Direction générale des Finances publiques (DGFiP), impots.gouv.fr, « Liste des plateformes agréées », novembre, 2026.
- Service-Public Entreprendre, « Comment se mettre en conformité avec l’obligation de facturation électronique ? », novembre, 2026.
- Légifrance, Code général des impôts, articles 289 bis, 290, 1737 et 1788 D, version issue de la loi de finances pour 2026, en vigueur depuis le 21 février 2026.
- Légifrance, Livre des procédures fiscales, article L102 B.
- Légifrance, Code de commerce, article L123-22.
- BNP Paribas, MaBanque Pro, « La facturation électronique », novembre, 2026.