Recherche

Trouver l’information utile

⌘K pour ouvrir · Échap pour fermer

Stripe

Infrastructure de paiement en ligne pour encaisser, facturer des abonnements et reverser des fonds, par API ou sans code

  • South San Francisco, États-Unis
  • Fondé en 2010
  • 5 001-10 000 salariés
  • stripe.com
Note de la rédactionExcellent
  • Tarifs vérifiés le 23 octobre 2026
  • Plan gratuit
  • Interface en français

En bref

Ce que propose Stripe

Stripe est une plateforme de paiement en ligne pensée pour les entreprises qui intègrent l'encaissement à leur site ou à leur produit. Elle couvre la page de paiement (Checkout, Elements, liens de paiement), les abonnements avec Billing et les reversements aux vendeurs avec Connect, sans abonnement, pour 1,5 % + 0,25 € par carte standard de l'EEE. Elle vise les SaaS, les marketplaces et les e-commerçants épaulés par un développeur.

Idéal pour

  • Éditeurs SaaS qui facturent à l'abonnement, au siège ou par paliers
  • Marketplaces et plateformes qui reversent l'argent à des vendeurs tiers
  • E-commerçants sur PrestaShop, Adobe Commerce ou site sur mesure développé
  • Entreprises qui vendent à l'étranger et veulent les moyens de paiement locaux

Moins adapté si

  • Ventes surtout hors Europe : 3,15 % + 0,25 € par carte internationale, plus 2 % de change
  • Trésorerie tendue au lancement : premier virement 7 jours calendaires après la vente
  • Projet sans développeur au-delà des liens de paiement et des factures sans code
  • 1 900 Md$volume de paiements traité sur Stripe en 2025
  • 5 M+entreprises qui utilisent Stripe
  • 135+devises et moyens de paiement pris en charge
  • 99,999 %disponibilité historique des services Stripe
Plateformes
  • API
  • Application Android
  • Application iOS
  • Application mobile
  • Cloud
  • Navigateur Web
  • SaaS
Langues
  • Anglais
  • Français
Support
  • Chat
  • E-mail
  • Téléphone
  • Documentation
  • Communauté
Déploiement
  • Cloud (SaaS)
Accès
  • API
  • Application mobile

Verdict de la rédaction

Notre avis sur Stripe

Stripe est le bon choix pour un SaaS, une marketplace ou un e-commerçant épaulé par un développeur : 1,5 % + 0,25 € par carte européenne, sans abonnement. En contrepartie, les frais grimpent sur les cartes étrangères et les blocages de compte reviennent souvent dans les avis.

La rédaction LEPTIDIGITAL
  • Simplicité d’utilisation3,5/5
  • Richesse fonctionnelle5,0/5
  • Support client3,0/5
  • Rapport qualité / prix4,0/5

Avantages et inconvénients

Ce qu’on aime, ce qui coince

Points forts5

  • Aucuns frais d'installation ni mensuels : 1,5 % + 0,25 € par carte standard de l'EEE
  • Support par téléphone, e-mail et chat 24 h/24 et 7 j/7 pour tous les comptes
  • Guides en français, API REST, sept bibliothèques serveur et environnements de test
  • Paiement, abonnements, factures, taxes et reversements aux vendeurs sur un même compte
  • Application mobile en français sur iOS et Android, avec encaissement sans contact

Points faibles4

  • Cartes internationales à 3,15 % + 0,25 €, auxquels s'ajoutent 2 % de conversion
  • Chaque litige reçu coûte 20 €, même avant de savoir si vous le gagnerez
  • Comptes restreints et virements suspendus sans explication claire, reproche fréquent
  • Support jugé difficile à joindre dans ces cas, avec des réponses souvent automatiques

Top fonctionnalités

Ce que Stripe fait le mieux

  • Checkout et Elements

    Page de paiement hébergée, formulaire intégré ou composants sur mesure, avec Link, Apple Pay, Google Pay et paiements locaux

    135+ devises

  • Abonnements avec Billing

    Plus de 15 modèles tarifaires (forfait, par siège, par paliers), essais, prorata, relances des paiements échoués et portail client

    15+ modèles

  • Connect pour marketplaces

    Inscription des vendeurs dans plus de 46 pays et 14 langues, paiements répartis entre vendeurs et virements programmés

    46+ pays

  • Liens de paiement sans code

    Liens partagés par e-mail, SMS ou QR code, ou bouton d'achat, pour un paiement unique, récurrent ou à prix libre

  • Radar contre la fraude

    Blocage automatique des paiements suspects par un modèle entraîné sur le réseau Stripe, règles personnalisées en plus

    -32 % de fraude

  • Rapports et Sigma

    Exports de transactions et rapports financiers dans le Dashboard, requêtes SQL sur vos données avec l'abonnement Sigma

Aperçu produit

Stripe en images

5 médias
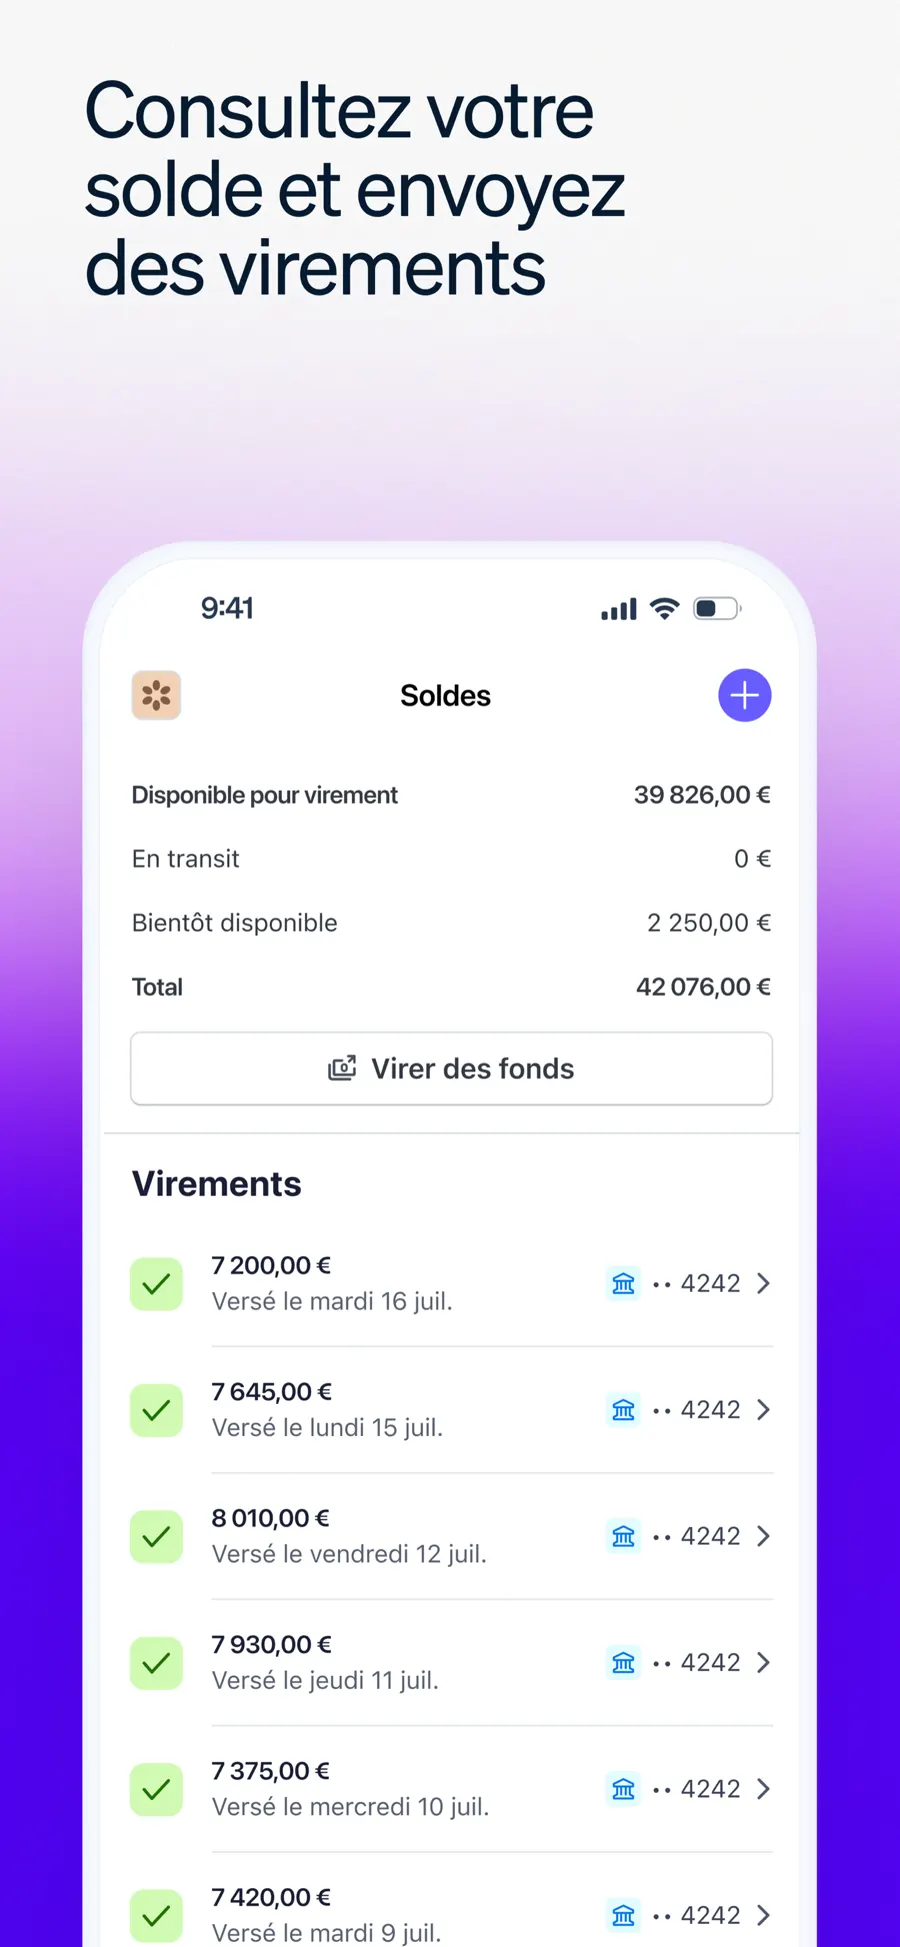
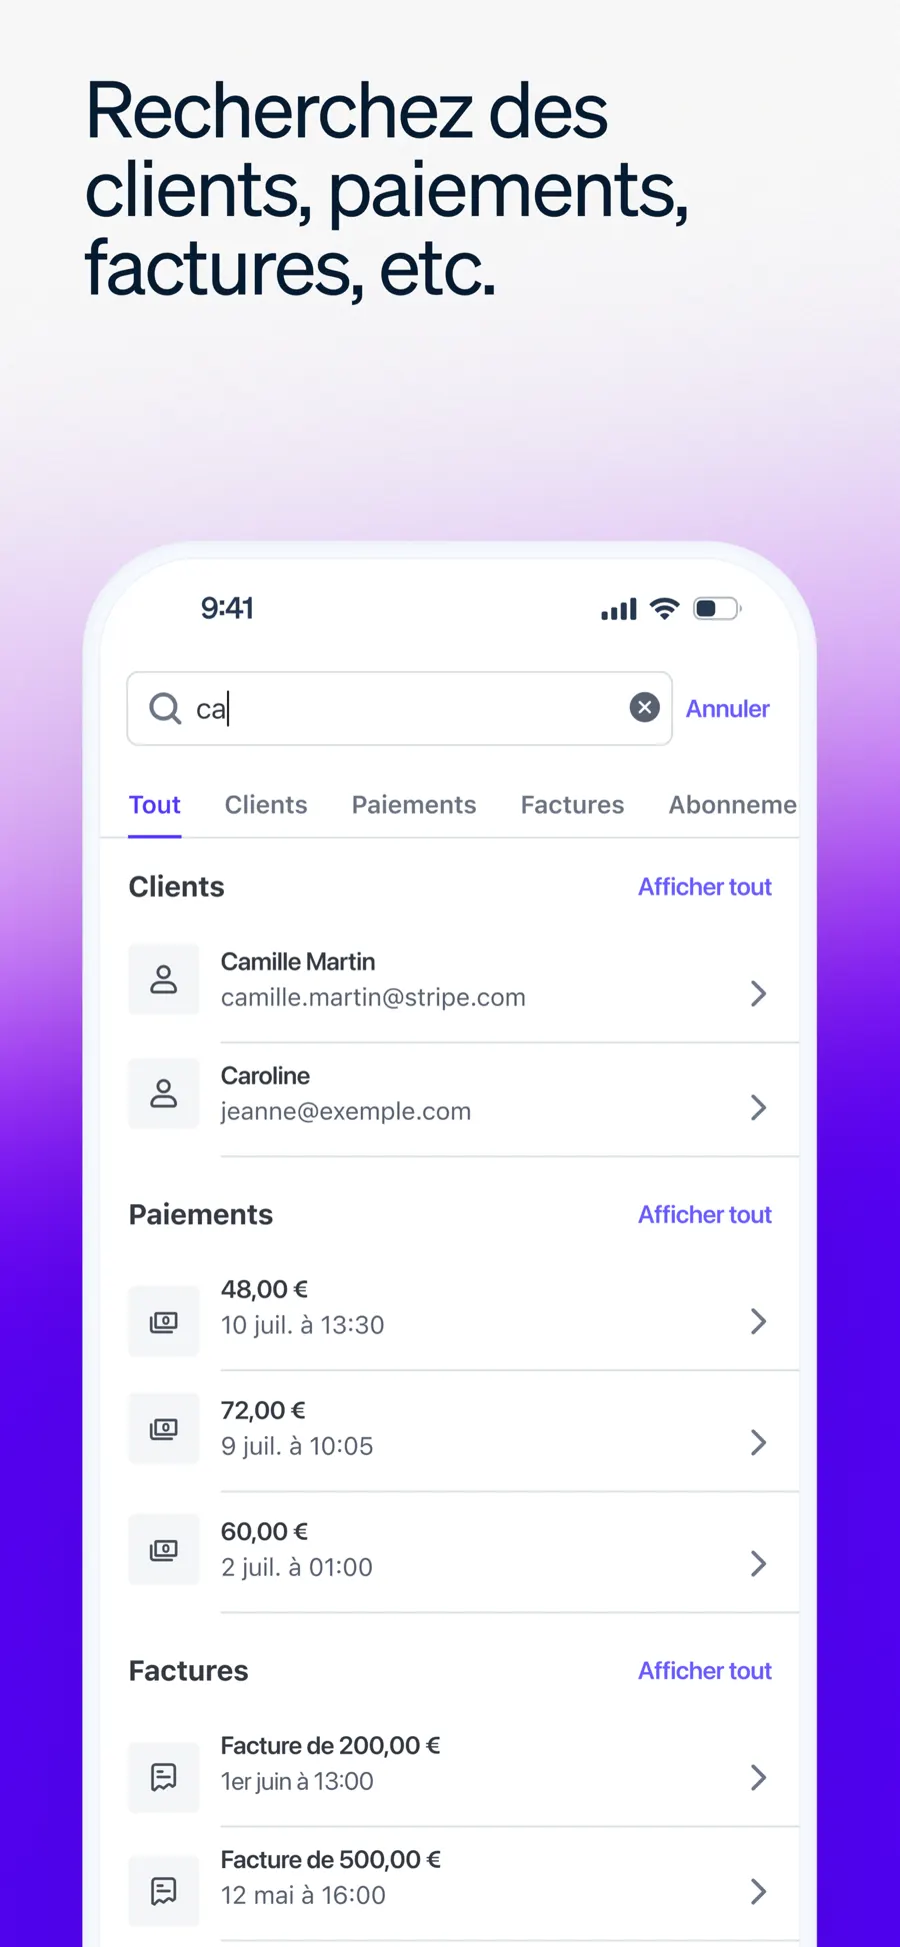
Écran d'accueil de l'application Stripe Dashboard sur iPhone : volume brut, paiements, clients et graphique des rapportsFiche d'un lien de paiement dans l'application Stripe Dashboard, avec produit, derniers paiements et bouton Copier le lienÉcran Soldes de l'application Stripe Dashboard : montant disponible pour virement, en transit, et liste des virements versésRecherche dans l'application Stripe Dashboard avec résultats répartis entre clients, paiements et facturesListe des paiements dans l'application Stripe Dashboard, avec montant, statut Réussi, e-mail du client et date

Tarifs

Combien coûte Stripe ?

  • Offre standard

    Toute entreprise qui préfère une commission par paiement, sans frais fixes

    Gratuit

    Commission par transaction

    • Aucuns frais d'installation ni frais mensuels
    • 1,5 % + 0,25 € par carte standard de l'EEE, Link au même tarif
    • Prélèvement SEPA à 0,35 € par débit
    • Checkout, Elements et liens de paiement
    • Support par téléphone, e-mail et chat 24 h/24 et 7 j/7
    Choisir ce plan
  • Offre personnalisée

    Entreprises à fort volume ou au modèle économique spécifique

    Sur devis

    Sur devis

    • Remises selon le volume de paiements
    • Tarifs propres à chaque pays
    • Conditions négociées avec l'équipe commerciale
    • Options comme Authorization Boost (0,2 % par transaction réussie)
    Demander un devis
  • Cartes premium de l'EEE 2,8 % + 0,25 €, britanniques 2,5 % + 0,25 €, internationales 3,15 % + 0,25 €
  • Conversion de devise +2 % ; prélèvement SEPA 0,35 € ; litige reçu 20 €
  • Billing : 0,7 % du volume facturé, ou forfait dès 500 € par mois sur contrat d'un an
  • Invoicing Starter : 0,4 % par facture payée ; Tax Basic sans code : 0,5 % par transaction
  • Terminal : 1,4 % + 0,10 € par carte de l'EEE ; lecteurs de 59 € à 289 € HT
  • Virements instantanés : 1 % du montant, 0,50 € minimum ; Sigma dès 9 € par mois en annuel
  • Tarifs vérifiés le 23 octobre 2026 sur le site de l’éditeur.

Alternatives

Que prendre à la place de Stripe ?

Toutes les alternatives

Test complet

Notre test détaillé de Stripe

Lecture 4 min
  1. Quel problème Stripe règle, et pour qui
  2. Comment démarrer : compte, intégration et premiers virements
  3. Trois profils, trois façons d'utiliser Stripe
  4. Stripe face à PayPal, Adyen et SumUp
  5. Les limites à connaître avant de signer
  6. Quelle offre choisir

Stripe n’est pas un terminal posé sur un comptoir ni un bouton que l’acheteur reconnaît, comme celui de PayPal. C’est une couche logicielle que vous branchez dans votre site, votre application ou votre plateforme pour encaisser, facturer et reverser de l’argent. La marque revendique plus de 5 millions d’entreprises clientes, de la start-up au grand compte. Cette page s’adresse à ceux qui doivent choisir leur prestataire de paiement, pas à l’acheteur final.

Quel problème Stripe règle, et pour qui

Accepter une carte bancaire sur un site impose trois chantiers : un contrat d’acquisition avec une banque, un formulaire conforme à la norme PCI DSS et une gestion des cas particuliers (authentification 3D Secure, remboursements, litiges). Stripe regroupe ces trois briques derrière un seul compte, ouvert en ligne, et une seule API. Pour démarrer, tout se règle depuis ce compte.

Le second problème concerne les modèles de revenus qui ne tiennent pas dans un simple panier. Un éditeur SaaS facture au siège, un média vend des abonnements, une marketplace encaisse pour le compte de centaines de vendeurs. Billing gère la récurrence et Connect gère la répartition de l’argent entre plusieurs comptes. C’est cette profondeur qui explique la présence de Stripe chez des éditeurs de logiciels et des plateformes plus que chez les petits commerces physiques.

Comment démarrer : compte, intégration et premiers virements

L’ouverture du compte se fait depuis le site : informations sur l’entreprise, représentant légal, compte bancaire de versement. Vous accédez ensuite au Dashboard, l’interface web qui regroupe soldes, transactions, clients, catalogue de produits, rapports et paramètres d’équipe avec des rôles distincts. Trois voies d’intégration existent :

  1. Sans code : liens de paiement, factures et abonnements créés depuis le Dashboard ou l’application mobile, à partager par e-mail, SMS ou QR code.
  2. Par une application prête à l’emploi : la documentation liste PrestaShop, Adobe Commerce, Shopware 6, Salesforce B2C Commerce ou Mirakl, et WooCommerce pour le calcul des taxes.
  3. Par l’API : API REST avec bibliothèques officielles pour Ruby, Python, PHP, Java, Node.js, Go et .NET. Des environnements de test permettent de tout simuler sans toucher aux données réelles.

Côté trésorerie, la documentation fixe pour la France un premier règlement à 7 jours calendaires, puis un rythme par défaut de 3 jours ouvrables, avec un virement minimum de 1 €. Prévoyez ce décalage dans votre plan de trésorerie si vous lancez une activité. Enfin, Stripe indique ne pas facturer de TVA sur ses frais aux comptes européens, sauf dans quelques pays dont la France ne fait pas partie ; votre comptable vérifiera l’autoliquidation.

Trois profils, trois façons d’utiliser Stripe

L’éditeur SaaS. Il crée ses offres dans le catalogue, choisit un modèle (forfait, par siège, par paliers), ajoute un essai gratuit et laisse Billing gérer le prorata lors d’un changement d’offre. Les relances automatiques des paiements échoués et le portail client limitent la charge du support. Si vous facturez aussi selon la consommation, cette facturation à la consommation passe désormais par Metronome, facturé à part : à intégrer dans votre calcul de coût. Pour cadrer ce choix, notre analyse sur la domination des modèles par abonnement donne le contexte.

La marketplace. Connect gère l’inscription des vendeurs et la vérification de leur identité, puis la répartition de chaque paiement : le vendeur encaisse directement, ou la plateforme encaisse puis reverse sa part à chacun. Les composants intégrables affichent aux vendeurs leurs paiements et virements sans que vous ayez à développer ces écrans.

L’e-commerçant. Checkout affiche les moyens de paiement selon le pays de l’acheteur, propose Link pour un paiement en un clic et Klarna pour le paiement différé. Si vous hésitez sur les options de fractionnement, notre comparatif des solutions de paiement en plusieurs fois détaille les alternatives. Sur WooCommerce, vérifiez aussi les extensions de paiement dans notre sélection de plugins WooCommerce.

Stripe face à PayPal, Adyen et SumUp

Face à PayPal, Stripe joue la carte de l’intégration technique et de la carte bancaire, quand PayPal mise sur la notoriété de son bouton auprès des acheteurs. Beaucoup de boutiques proposent les deux. Notre duel Stripe vs PayPal compare les deux approches en détail.

Face à Adyen, l’écart tient surtout à la cible : Adyen s’adresse d’abord aux grands comptes et aux enseignes omnicanales, avec une relation commerciale dès le départ, alors que Stripe se laisse ouvrir en libre-service puis négocier au-delà d’un certain volume. Face à SumUp, le terrain diffère : SumUp sert d’abord le commerce physique et les indépendants, Stripe le paiement en ligne intégré à un produit.

Un dernier acteur à surveiller pour le marché français : Wero, la solution des banques européennes, qui commence à apparaître dans les tunnels de paiement, comme l’explique notre article sur l’arrivée de Wero au checkout.

Les limites à connaître avant de signer

  • Le risque de blocage : comme tout prestataire qui porte le risque de fraude, Stripe peut restreindre un compte ou suspendre des virements. Les avis publics en font un reproche récurrent. Gardez vos justificatifs d’activité à portée de main et ne faites pas reposer toute votre trésorerie sur un seul prestataire.
  • Les frais à l’international : l’écart entre carte européenne standard et carte étrangère est large, et la conversion de devise s’ajoute. Une boutique tournée vers l’export doit simuler son coût réel.
  • La dépendance au développeur : l’outil sans code couvre liens, factures et abonnements simples. Dès que vous voulez un tunnel sur mesure, une logique de marketplace ou des webhooks, il faut des compétences techniques.
  • Des modules payants qui s’additionnent : Billing, Tax, Sigma ou Revenue Recognition ont chacun leur grille. L’addition dépasse vite le seul coût des transactions.

Quelle offre choisir

L’offre standard convient à la grande majorité des projets : pas d’engagement, pas de frais fixes, et le coût suit votre volume. Vérifiez surtout la part de vos clients hors Europe et le nombre de litiges que vous recevez, car ce sont les deux postes qui font grimper la facture.

L’offre personnalisée se justifie quand votre volume mensuel devient important ou que votre modèle sort du cadre (marketplace internationale, paiements à fort panier). Stripe y propose des remises sur volume et des tarifs par pays, sur devis. Pour Billing, la formule à 0,7 % du volume reste plus simple tant que le volume facturé ne rend pas le forfait mensuel plus intéressant : faites le calcul sur douze mois, puisque le forfait engage sur un an.

Avis vérifiés

Aucun avis publié pour le moment. Soyez le premier !

Déposer un avis

Connectez-vous pour laisser un avis vérifié. Se connecter