Recherche

Trouver l’information utile

⌘K pour ouvrir · Échap pour fermer

Payplug

Solution de paiement en ligne et en magasin pour les commerçants qui vendent en France et en Europe

  • Paris, France
  • Fondé en 2012
  • 350 salariés
  • payplug.com
Note de la rédactionTrès bon
  • Tarifs vérifiés le 26 octobre 2026
  • Interface en français

En bref

Ce que propose Payplug

Payplug est une solution de paiement omnicanal de BPCE Merchant Services. Elle encaisse sur votre site via un module CMS ou une API, en magasin sur terminal ou iPhone, et par lien envoyé par SMS ou e-mail, avec un tableau de bord commun à tous les canaux. Elle s'adresse aux commerçants dont la France et l'Europe sont les marchés prioritaires.

Idéal pour

  • E-commerçants sur PrestaShop, WooCommerce ou Shopify qui veulent un module prêt
  • Enseignes qui réunissent boutique en ligne et magasins dans un même suivi
  • Commerçants qui vendent à distance ou sur devis et encaissent par lien
  • Sites à panier élevé qui veulent proposer le paiement en 3 ou 4 fois

Moins adapté si

  • Très petits volumes : 10 € HT par mois d'abonnement en plus des commissions
  • Ventes surtout hors Europe : cartes hors zone euro facturées 2,9 % + 0,25 €
  • Encaissement mobile sur Android : l'application Tap to Pay n'existe que sur iPhone
  • 18 000+commerçants, e-commerçants et fintechs clients
  • 50+fonctionnalités réparties en 6 produits modulaires
  • 350collaborateurs
  • 2012année de création de Payplug
Plateformes
  • API
  • Application iOS
  • Cloud
  • Navigateur Web
  • SaaS
Langues
  • Anglais
  • Français
Support
  • Tickets
  • Documentation
Déploiement
  • Cloud (SaaS)
Accès
  • API
  • Application mobile

Verdict de la rédaction

Notre avis sur Payplug

Payplug convient aux commerçants français et européens qui veulent réunir paiement en ligne, en magasin et par lien chez un acteur bancaire, dès 10 € HT par mois. Le compromis : un abonnement fixe qui pèse sur les petits volumes et des cartes professionnelles ou hors zone euro facturées plus cher.

La rédaction LEPTIDIGITAL
  • Simplicité d’utilisation4,0/5
  • Richesse fonctionnelle4,0/5
  • Support client3,0/5
  • Rapport qualité / prix3,5/5

Avantages et inconvénients

Ce qu’on aime, ce qui coince

Points forts5

  • Un même tableau de bord pour les ventes en ligne, en magasin et par lien de paiement
  • Modules prêts pour une vingtaine de CMS, y compris Kiubi, Thelia ou E-monsite
  • Grille de commissions publiée, dès 1,1 % + 0,25 € par carte zone euro en Pro
  • Mode Test identique à la production pour essayer portail, module et API
  • Établissement du groupe BPCE supervisé par l'ACPR, siège à Paris

Points faibles4

  • Abonnement mensuel obligatoire en plus des commissions, dès la formule Starter
  • Cartes professionnelles à 2,5 % et cartes hors zone euro à 2,9 %, plus frais fixes
  • Paiement en plusieurs fois réservé à l'offre Pro au minimum
  • Ancienne appli mobile arrêtée : seule Tap to Pay sur iPhone reste disponible

Top fonctionnalités

Ce que Payplug fait le mieux

  • Paiement en ligne par module ou API

    Modules pour PrestaShop, Shopify, WooCommerce, Magento 2, Sylius et une quinzaine d'autres CMS, ou intégration par API REST

    20+ CMS

    Dès Starter
  • Paiement en magasin et Tap to Pay

    Terminaux fournis ou parc existant repris, et encaissement sans contact sur iPhone avec l'application Tap to Pay

    Dès Starter
  • Tableau de bord Cockpit

    Solde en temps réel, transactions par boutique, litiges, remboursements, multi-comptes et rapports personnalisés

    Dès Starter
  • Paiement fractionné

    Paiement en 3 ou 4 fois garanti par Oney ou non garanti, activable depuis le portail pour les modules compatibles

    3x 4x

    Dès Pro
  • Lien de paiement

    Demande de paiement créée depuis le portail et envoyée par SMS ou e-mail, ou ajoutée à une facture ou un devis

    Dès Starter
  • Fraude et 3D Secure

    Smart 3D Secure, seuil manuel et moteur de règles pour limiter la fraude sans freiner la conversion

Aperçu produit

Payplug en images

5 médias
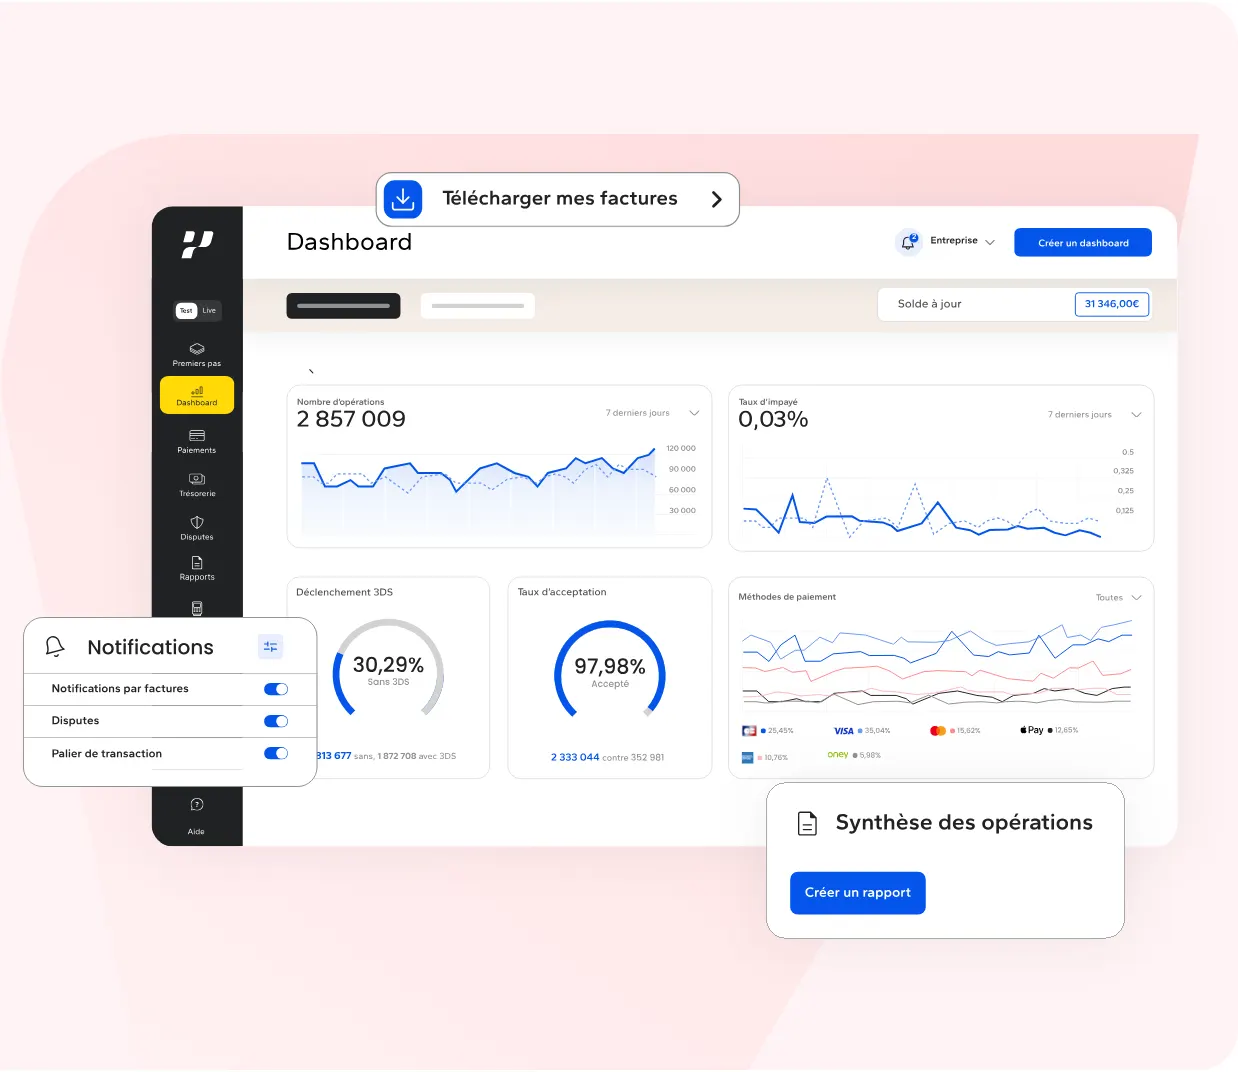
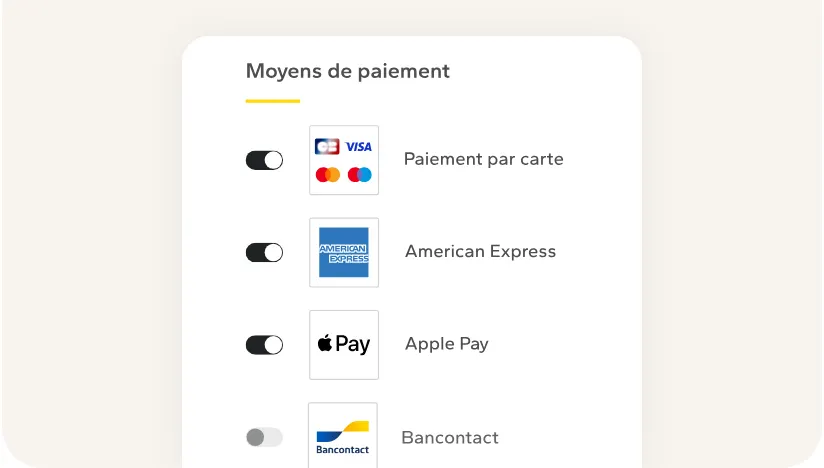
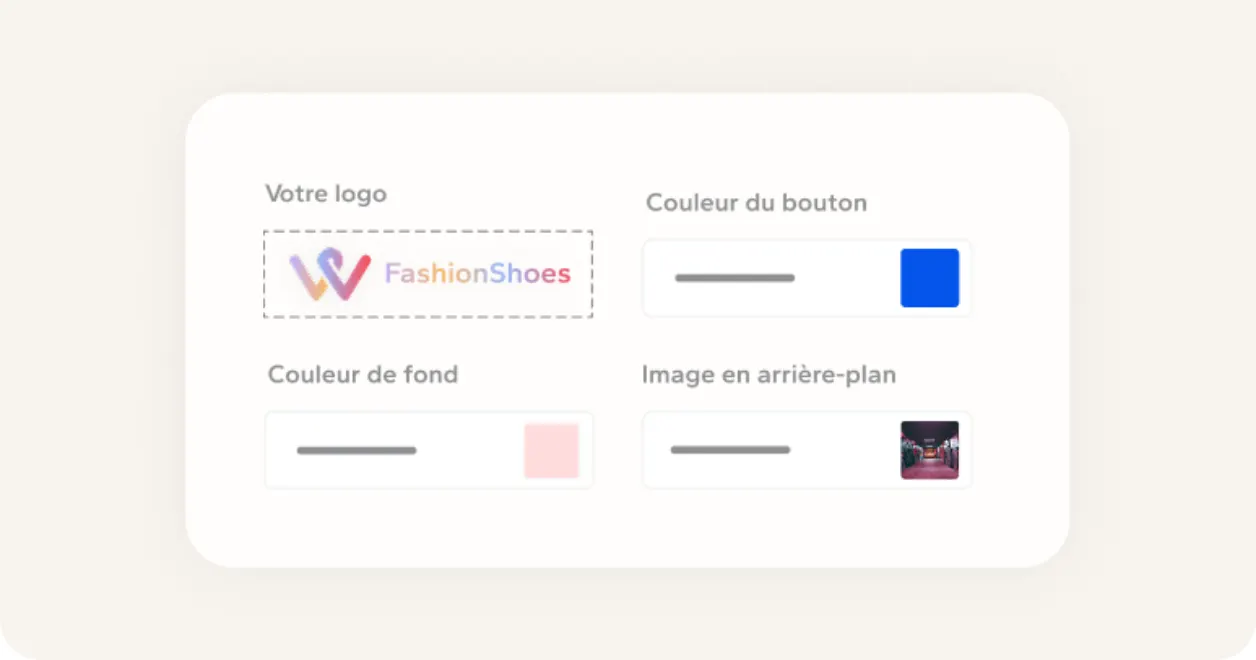
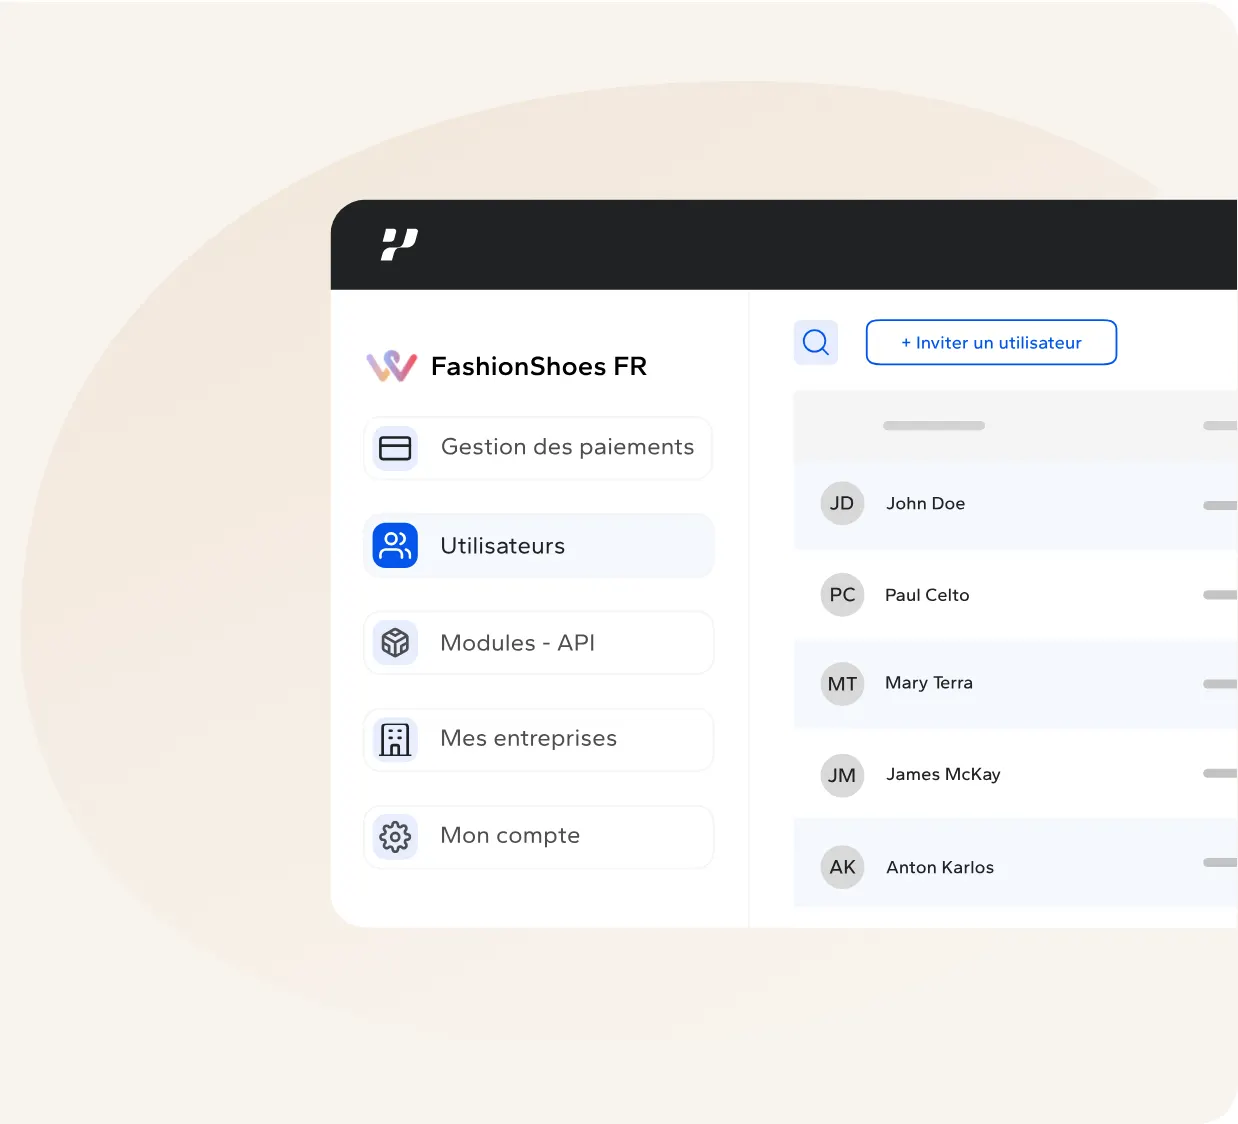
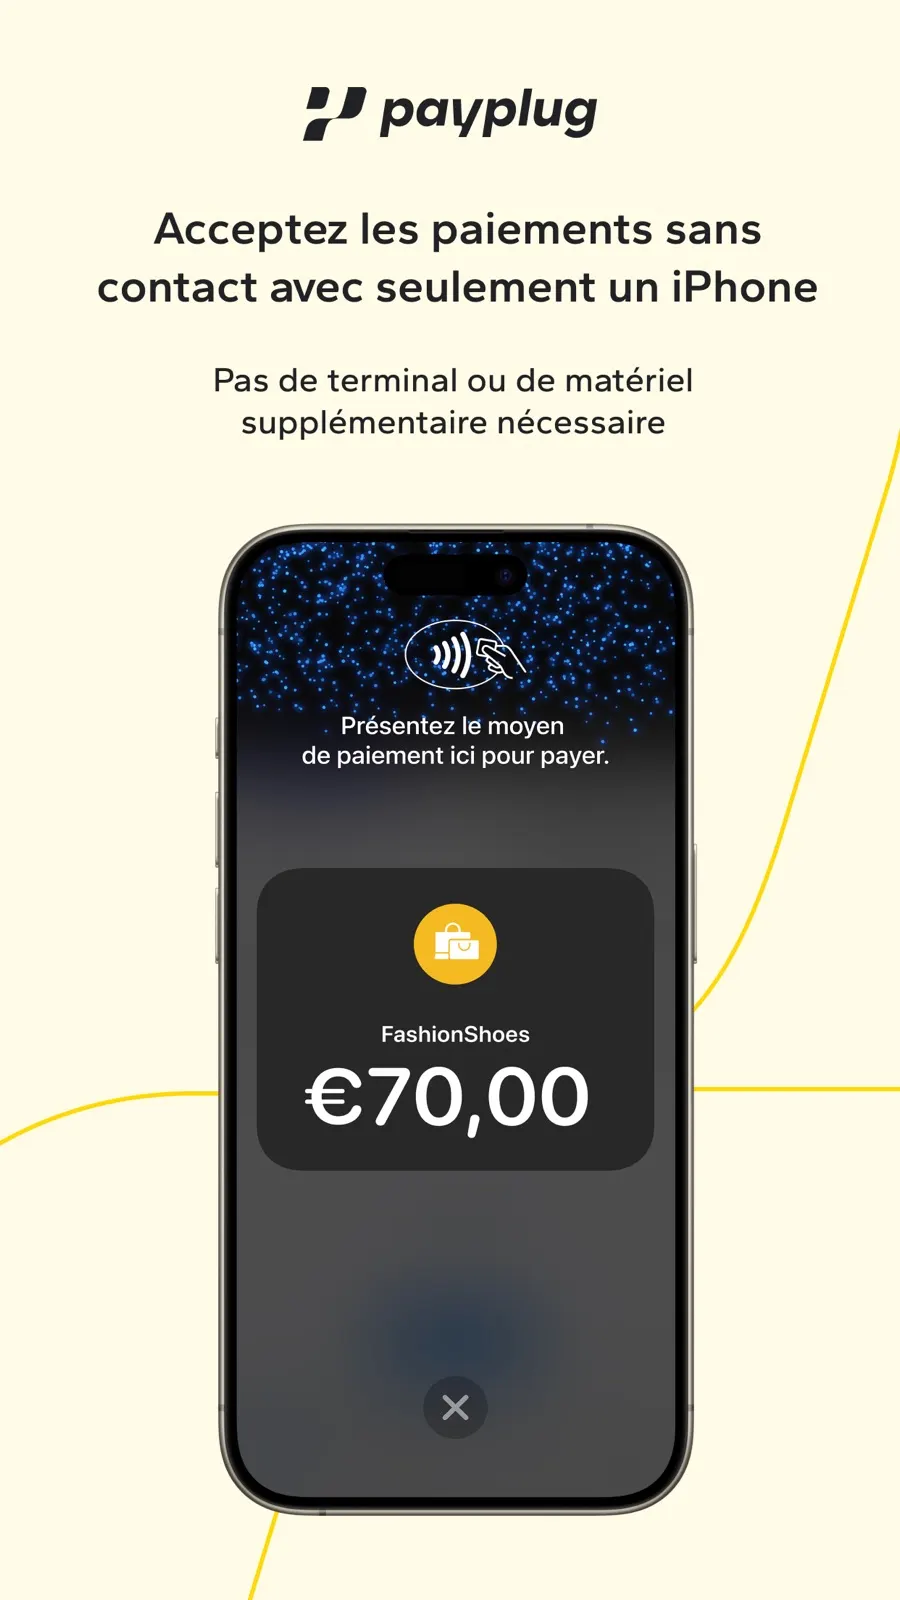
Tableau de bord Payplug : nombre d'opérations, taux d'impayé, déclenchement 3DS, taux d'acceptation et méthodes de paiementRéglage des moyens de paiement dans Payplug : carte bancaire, American Express, Apple Pay et Bancontact activablesPersonnalisation de la page de paiement Payplug : logo, couleur du bouton, couleur de fond et image en arrière-planGestion des utilisateurs dans le portail Payplug avec menus paiements, modules API, entreprises et compteApplication Tap to Pay avec Payplug sur iPhone : écran d'encaissement sans contact d'un montant de 70 euros

Tarifs

Combien coûte Payplug ?

  • Starter

    Chiffre d'affaires annuel indicatif de 100 000 € ou moins

    10 €HT / mois

    Par mois, plus frais par transaction

    • Carte particulier zone euro : 1,5 % + 0,25 € en ligne, 1,5 % + 0,10 € en magasin
    • Paiement en ligne et paiement en magasin
    • Onboarding immédiat
    • Accès au portail Payplug
    Choisir ce plan
  • Pro

    Chiffre d'affaires annuel indicatif entre 100 000 € et 1 M€

    30 €HT / mois

    Par mois, plus frais par transaction

    • Carte particulier zone euro : 1,1 % + 0,25 € en ligne, 1,1 % + 0,10 € en magasin
    • Paiement en un clic, différé et fractionné
    • Smart 3-D Secure
    • Accès multi-utilisateurs
    • 3 mois d'abonnement offerts
    Choisir ce plan
  • Enterprise

    Chiffre d'affaires annuel indicatif de plus d'1 M€

    Sur devis

    • Tarification sur volume tenant compte du taux d'interchange
    • Intégration personnalisée et pilotage de la fraude
    • Customer Success Manager dédié
    • Création de rapports par API et services pour Payfac
    Demander un devis
  • Commission par transaction en ligne : de 1,1 % à 2,9 % + 0,25 € selon l'offre et la carte
  • Commission en magasin : mêmes taux avec 0,10 € de frais fixe
  • American Express : 2,90 % + 0,25 € par transaction (Starter et Pro)
  • Oney 3x 4x : 2,10 % + 0,25 € par transaction pour le commerçant
  • Bancontact 1,40 % + 0,25 €, Satispay 1,20 % + 0,25 €, iDEAL 0,39 € par transaction
  • Offre Pro : 3 mois d'abonnement offerts
  • Tarifs vérifiés le 26 octobre 2026 sur le site de l’éditeur.

Alternatives

Que prendre à la place de Payplug ?

Toutes les alternatives
  • SumUp

    7,6/10 · Gratuit

    Liens de paiement, boutique en ligne, factures et terminaux pour encaisser sans abonnement dans un petit commerce

  • Sendcloud

    8,1/10 · Gratuit

    Plateforme d'expédition multi-transporteurs pour e-commerçants : étiquettes, suivi de colis et retours

  • Cdiscount Marketplace

    7,4/10 · Dès 39,99 € HT/mois

    Place de marché généraliste qui ouvre aux vendeurs professionnels les 7 millions de clients actifs de Cdiscount

Test complet

Notre test détaillé de Payplug

Lecture 4 min
  1. Quel problème Payplug règle, et pour qui
  2. Comment se passe la mise en place
  3. Cas d'usage concrets selon votre profil
  4. Payplug face à Stripe, Mollie et SumUp
  5. Les limites à connaître avant de signer
  6. Comment choisir votre offre

Dès10 €

Visiter le site

Encaisser un paiement par carte paraît simple vu du client. Côté commerçant, il faut un contrat d’acquisition, une page de paiement conforme, une gestion de l’authentification forte, des remboursements, des litiges et un rapprochement comptable qui tienne la route. Payplug prend en charge cette chaîne pour les commerçants dont le marché principal est la France et l’Europe, en ligne comme en magasin.

Quel problème Payplug règle, et pour qui

Payplug est né en 2012 avec un objectif précis : rendre le paiement en ligne accessible aux PME de l’e-commerce. L’entreprise a rejoint le groupe BPCE en 2017, a fusionné avec Dalenys en 2022 et se présente en 2026 comme la solution de paiement omnicanal de BPCE Merchant Services. Ce rattachement bancaire n’est pas un détail : Payplug est un établissement supervisé par l’ACPR et revendique une connexion directe aux réseaux de cartes, en particulier au réseau CB.

Le public visé va de la petite boutique qui démarre sur PrestaShop ou WooCommerce au réseau de magasins qui veut réunir ses ventes web et physiques. Les paliers tarifaires reflètent cette amplitude : moins de 100 000 euros de chiffre d’affaires annuel pour Starter, jusqu’à un million pour Pro, au-delà pour Enterprise. L’éditeur annonce plus de 18 000 commerçants, e-commerçants et fintechs clients.

Comment se passe la mise en place

L’inscription se fait en ligne et ouvre un portail en mode Test, qui reproduit l’environnement de production. Vous pouvez y simuler des paiements avec des numéros de carte fictifs, envoyer des demandes de paiement, personnaliser la page de paiement ou exporter un rapprochement comptable avant toute activation. Attention à un point signalé par le centre d’aide : dès que votre dossier est validé, la facturation démarre, même si vous restez en mode Test.

Pour brancher le paiement sur votre site, trois voies existent :

  1. Un module e-commerce : PrestaShop, Shopify, WooCommerce, Magento 2, Sylius, Salesforce Commerce Cloud, BigCommerce, WiziShop, Odoo et une dizaine d’autres plateformes, sans surcoût annoncé.
  2. L’API REST : documentée en anglais et en français, avec des guides pour créer un paiement, rembourser, enregistrer une carte ou envoyer une demande de paiement.
  3. Le lien de paiement : sans site ni terminal, vous créez une demande depuis le portail et l’envoyez par SMS ou e-mail, ou l’ajoutez à une facture.

En magasin, Payplug fournit des terminaux ou reprend un parc existant, et l’application Tap to Pay transforme un iPhone XS ou plus récent en terminal sans contact. Toutes les transactions remontent ensuite dans Cockpit, le tableau de bord commun aux canaux, qui affiche le solde, les litiges, les remboursements et les rapports comptables.

Cas d’usage concrets selon votre profil

  • Boutique en ligne qui démarre : installer le module de son CMS, proposer carte, Apple Pay et Bancontact, puis suivre les ventes dans le portail. Les bases du sujet sont détaillées dans notre comparatif Stripe vs PayPal.
  • E-commerçant au panier moyen élevé : activer le paiement en 3 ou 4 fois garanti par Oney depuis le portail, une option qui s’inscrit parmi les solutions de paiement en plusieurs fois du marché.
  • Commerçant avec magasins : encaisser en caisse, en rayon avec un iPhone et en click and collect, puis consulter les transactions par boutique ou toutes boutiques confondues.
  • Vente à distance ou sur devis : envoyer un lien de paiement après un appel, un échange sur les réseaux sociaux ou un devis accepté.
  • Responsable financier : programmer les virements à J+1 ou J+2, envoyer les données comptables vers l’ERP et télécharger les rapports de règlement, de litiges et de fraude.

Payplug face à Stripe, Mollie et SumUp

Stripe reste la référence pour les équipes techniques qui construisent un produit international, avec une couverture de pays et de devises bien plus large. Payplug joue une autre carte : un ancrage français, un interlocuteur bancaire du groupe BPCE, des programmes propres au réseau CB et une liste de modules pour des CMS français moins connus, comme Kiubi, Thelia ou E-monsite.

Mollie vise lui aussi les commerçants européens avec une prise en main rapide et de nombreux moyens de paiement locaux. SumUp part de l’autre bout, le terminal de paiement pour petits commerces, et ajoute ensuite la vente en ligne. Payplug se place entre les deux, avec une offre pensée dès le départ pour réunir web et magasin dans un même tableau de bord, et pour suivre l’arrivée de Wero au checkout, déjà listé parmi ses moyens de paiement.

Les limites à connaître avant de signer

  • Un abonnement mensuel s’ajoute toujours aux frais par transaction, y compris sur la formule d’entrée.
  • Les cartes professionnelles, les cartes émises hors zone euro et American Express sont facturées nettement plus cher que les cartes de particuliers européens.
  • Le paiement fractionné, garanti avec Oney ou non garanti, demande au minimum l’offre Pro, et le dossier Oney passe par l’équipe risque et conformité.
  • L’ancienne application mobile n’est plus maintenue : seule l’application Tap to Pay, réservée à l’iPhone, est proposée.
  • Les tarifs des moyens de paiement alternatifs ne s’appliquent qu’aux offres Starter et Pro, sous réserve d’éligibilité.

Comment choisir votre offre

Le bon palier dépend d’abord de votre chiffre d’affaires et de la part de cartes de particuliers de la zone euro dans vos ventes, puisque c’est sur ces cartes que l’écart de commission se joue. Starter suffit pour lancer une boutique et tester le canal. Pro devient intéressant dès que le volume grimpe ou que vous avez besoin du paiement en plusieurs fois, du paiement en un clic, du 3D Secure intelligent ou de plusieurs utilisateurs sur le compte.

Au-delà d’un million d’euros de chiffre d’affaires, Enterprise passe sur devis avec une tarification au volume qui tient compte des commissions d’interchange, un Customer Success Manager et l’accès aux rapports par API. Avant de signer, faites préciser les frais réels sur votre mix de cartes, les délais de virement retenus et les moyens de paiement locaux activables dans vos pays de vente.

Avis vérifiés

Aucun avis publié pour le moment. Soyez le premier !

Déposer un avis

Connectez-vous pour laisser un avis vérifié. Se connecter