

Tenir sa comptabilité quand on est seul à bord, c’est surtout une affaire de régularité : rapprocher chaque dépense d’un justificatif, ne pas rater une échéance de TVA ou d’Urssaf, puis boucler une déclaration annuelle sans se tromper de case. Indy part de votre compte bancaire pour automatiser la saisie, puis vous guide jusqu’à la télétransmission. Cet article explique comment l’outil fonctionne, à quels profils il rend service, comment il se situe face aux néobanques et aux logiciels pensés pour les cabinets, et quel plan choisir selon votre statut.
Quel problème Indy règle, et pour qui
Indy vise les indépendants qui veulent garder la main sur leurs chiffres sans passer leurs soirées dans un tableur. Lancée en 2016 et éditée par Indy.fr, une SAS installée à Lyon, l’application affirme accompagner plus de 700 000 indépendants. Elle couvre aujourd’hui quatre familles de statuts : les entreprises individuelles au régime BNC, les micro-entreprises, les sociétés à l’IS (SAS, SASU, EURL, SARL) et l’immobilier locatif via les SCI non assujetties à la TVA et le statut LMNP.
Le parti pris consiste à faire faire l’essentiel par le logiciel, puis à laisser le choix entre déclarer soi-même avec l’appui de spécialistes ou déléguer à un expert-comptable partenaire inscrit à l’Ordre. C’est ce curseur entre autonomie et délégation qui structure toute la grille tarifaire.
Comment Indy fonctionne au quotidien
L’éditeur décrit une mise en route en trois temps, depuis un ordinateur ou l’application mobile :
- vous créez votre compte et renseignez votre statut et votre régime fiscal ;
- vous connectez votre banque, ou ouvrez le compte pro Indy, pour récupérer toutes vos transactions ;
- vous suivez les étapes proposées pour générer vos déclarations obligatoires.
La synchronisation passe par un agrégateur bancaire agréé par l’ACPR, en lecture seule : selon la page sécurité d’Indy, seuls la date, le libellé et le montant de chaque opération sont transmis, et aucun virement ne peut partir depuis l’outil de comptabilité. Une fois les transactions importées, le moteur de catégorisation en classe plus de 90 % dans les bonnes catégories comptables et propose le taux de TVA. Il vous reste à photographier vos reçus ou à déposer vos factures PDF, que l’outil relie aux bonnes lignes.
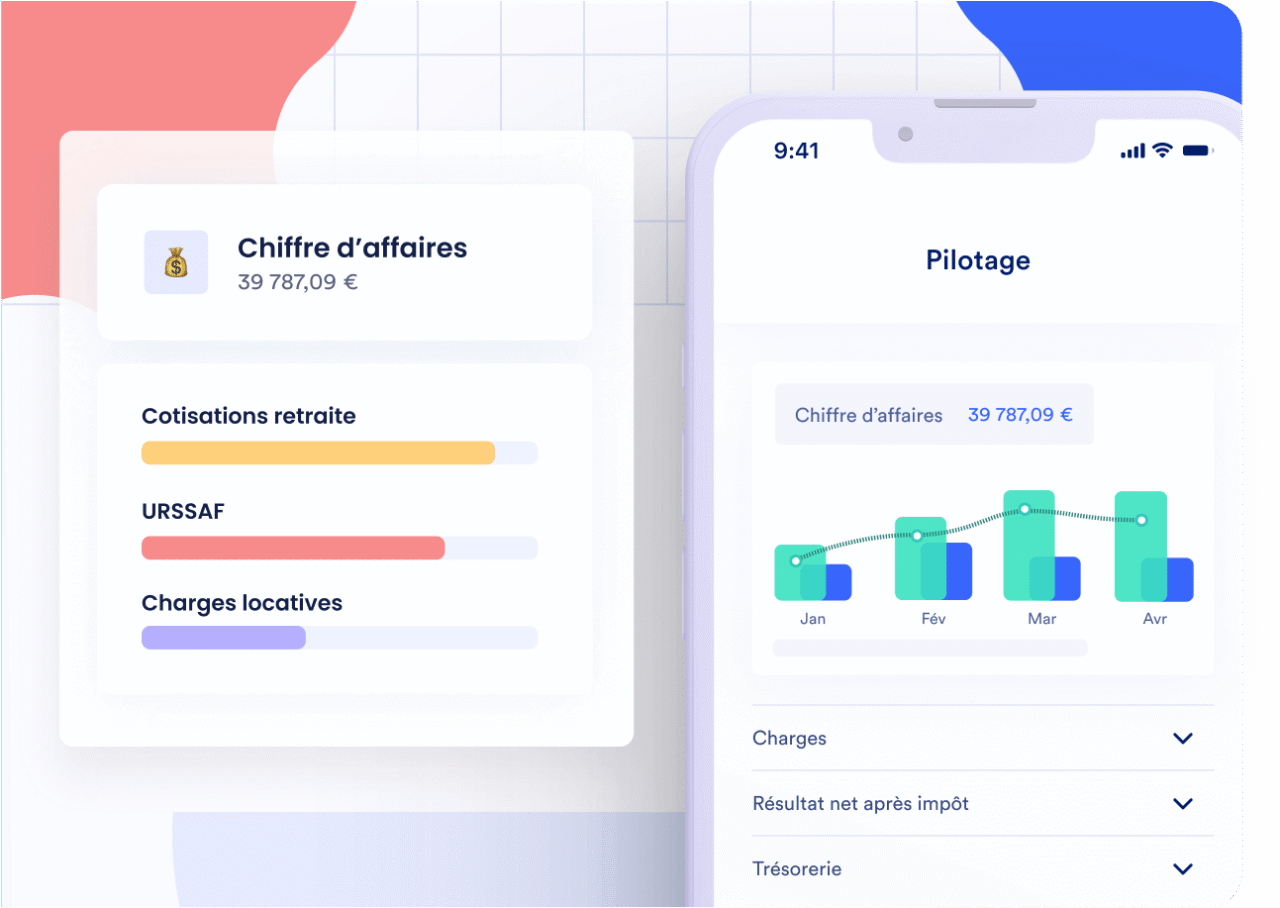
Le tableau de bord affiche ensuite chiffre d’affaires, dépenses et trésorerie en temps réel. Pour les micro-entrepreneurs, le suivi des seuils signale quand la franchise de TVA ou le plafond du régime micro approchent. Des notifications par e-mail et sur mobile rappellent chaque échéance plusieurs jours avant la date limite.
Pour vous former, le centre d’aide (le « wikicompta ») réunit plusieurs centaines d’articles classés par thème, dont plus de 250 consacrés aux déclarations : TVA, clôture, IS, 2035. Côté humain, le service client est basé en France ; Indy annonce un délai moyen de réponse de 2 minutes sur le chat en 2026.
Cas d’usage par profil
Micro-entrepreneur qui démarre
La facturation et la comptabilité de base sont gratuites, y compris la facturation électronique : Indy est immatriculée comme Plateforme Agréée par la DGFiP, un point à vérifier avant l’échéance de la réforme (notre calendrier de la facturation électronique obligatoire détaille les dates). Le plan Autonomie ajoute la déclaration Urssaf en un clic, le livre des recettes et l’aide à la déclaration de revenus. Si vous comparez plusieurs outils, notre sélection de logiciels de facturation électronique pour micro-entreprise sert de point de départ.
Freelance ou profession libérale en BNC
C’est le profil historique de l’outil. La déclaration 2035 est préparée à partir des catégories, puis télétransmise aux impôts ou à votre association de gestion agréée. Le calcul des indemnités kilométriques selon le barème fiscal est intégré à la clôture, et la garantie fiscale couvre les pénalités dues à une erreur de calcul d’Indy.
Dirigeant de SASU ou d’EURL
Pour une société, Indy génère bilan, compte de résultat et liasse 2065 et 2033, prépare le PV d’assemblée générale et le dépôt des comptes, et gère la fiche de paie du dirigeant de SAS ou SASU. Si vous hésitez encore sur la forme juridique, notre article sur le passage de la micro-entreprise à la SAS pose les bons critères.
Investisseur en SCI ou LMNP
Une grille dédiée couvre la liasse fiscale des SCI à l’IS et le bilan, avec la même logique : vous déclarez seul ou vous confiez la vérification à un expert-comptable partenaire.
Indy face à Shine, Qonto et Pennylane
Shine et Qonto sont d’abord des banques en ligne pour professionnels, que l’on complète souvent par un comptable ou un logiciel. Indy fait le chemin inverse : le cœur reste la comptabilité et les déclarations, et le compte pro, ouvert chez son partenaire Swan, établissement agréé par l’ACPR, s’y branche gratuitement avec IBAN français, carte Mastercard physique et virtuelle et virements SEPA illimités. Si vous tenez déjà un compte chez une néobanque, rien ne vous oblige à en changer : la synchronisation fonctionne avec votre banque actuelle. Notre analyse sur l’intérêt de centraliser compte pro et facturation aide à trancher.
Pennylane se positionne davantage sur les entreprises qui travaillent avec un cabinet comptable. Indy convient mieux si vous voulez faire vous-même la plupart des déclarations et garder l’expert-comptable en option. Pour comparer les budgets d’une solution à l’autre, consultez notre comparatif des prix des logiciels de comptabilité.
Les limites à connaître
- Les sociétés ne sont prises en charge que sous 247 000 € de chiffre d’affaires annuel en prestations de services et 840 000 € en vente de biens.
- Les loueurs en LMP et les activités agricoles ne sont pas encore couverts.
- Le plan Essentiel ne synchronise qu’un seul compte bancaire et limite le support à l’e-mail.
- Avant le plan Sérénité, l’assistance reste écrite (chat et e-mail) : en période de clôture, des clients regrettent de ne pas joindre quelqu’un au téléphone.
- Le compte pro gratuit inclut 2 retraits par mois ; certaines opérations particulières, comme un virement SWIFT entrant, sont facturées.
Quel plan choisir selon votre statut
Commencez par Essentiel : il suffit pour facturer, catégoriser vos dépenses et juger l’ergonomie, sans engagement. Passez à Plus si vous envoyez des factures récurrentes ou relancez souvent des impayés, et si le chat vous rassure. Autonomie devient utile dès que vous devez déclarer TVA, Urssaf ou 2035 : c’est le plan qui fait gagner le plus de temps à un indépendant à l’aise avec ses chiffres. Réservez Sérénité aux cas où vous voulez un bilan attesté et un expert joignable par téléphone, et Exclusivité aux sociétés qui veulent un expert-comptable dédié et des conseils d’optimisation.
Tous les prix sont affichés hors taxes et varient selon le statut : vérifiez l’onglet correspondant à votre forme juridique avant de comparer, et privilégiez le paiement annuel, moins cher sur chaque formule payante.