



Créée à Paris en 2017, Shine n’est plus la filiale de la Société Générale que beaucoup connaissent. Devenue entre-temps le nom d’un groupe fintech européen présent en France, au Danemark, aux Pays-Bas et en Allemagne, elle a été rachetée par Cegid : accord annoncé le 26 novembre 2025, opération finalisée en 2026. La Société Générale garde un rôle, celui de banque qui conserve les fonds des clients sur un compte cantonné. Pour le client, l’application, les identifiants et les abonnements restent les mêmes, et la marque affiche désormais la mention « Shine by Cegid ». Ce qui compte au moment de choisir, c’est ce que l’offre couvre aujourd’hui et la place qu’elle prend dans votre gestion.
Quel problème Shine règle, et pour qui
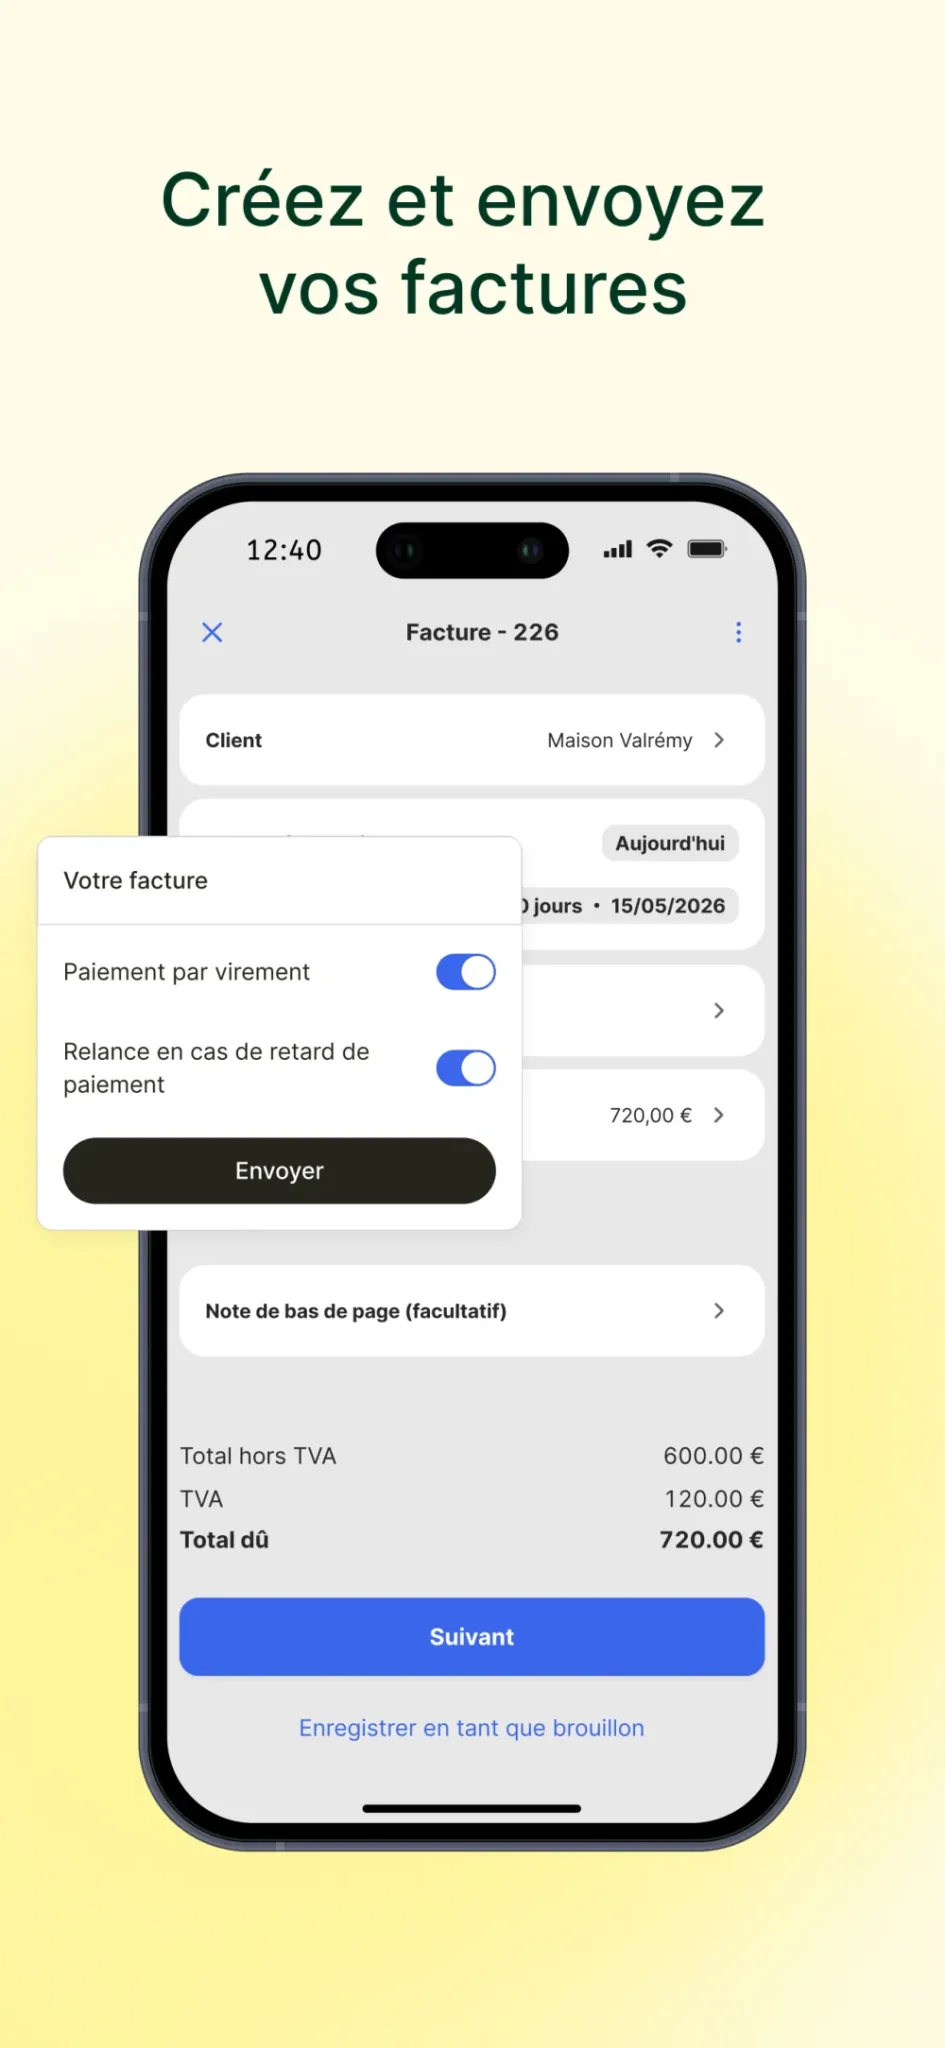
Un indépendant passe une part de sa semaine à des tâches sans valeur : saisir ses factures, retrouver un reçu, calculer ses cotisations, envoyer ses relevés à son comptable. Shine regroupe ces étapes autour du compte bancaire professionnel. Chaque paiement reçu se rattache à la facture correspondante, chaque dépense peut recevoir sa photo de justificatif, et les exports partent vers le logiciel du cabinet.
Le public visé est large mais cohérent : micro-entrepreneurs, professions libérales et paramédicales, artisans, commerçants, agences et petites équipes jusqu’à une dizaine de personnes. Shine est un établissement de paiement agréé par l’ACPR, pas une banque : il tient des comptes avec IBAN français et émet des cartes Mastercard, mais il ne prête pas les fonds déposés, cantonnés sur un compte ouvert à la Société Générale. Conséquence directe, aucun découvert n’est possible.
Comment se passe l’ouverture et la prise en main
L’inscription se fait en ligne depuis un ordinateur ou un mobile, avec une pièce d’identité. Shine annonce un RIB sous 24 heures, la carte physique suivant par courrier. Si votre entreprise n’existe pas encore, l’éditeur propose aussi des packs de création (micro-entreprise, SASU, SAS, SARL, EURL) et le dépôt de capital, avec un compte pro rattaché.
- Ouvrez le compte et activez la plateforme agréée pour recevoir vos factures électroniques fournisseurs, obligatoire pour toutes les entreprises depuis le 1er septembre 2026.
- Paramétrez l’outil de facturation : logo, catalogue de prestations, mentions, conditions de paiement et relances.
- Créez des sous-comptes pour isoler la TVA ou les charges sociales, chacun avec son propre IBAN.
- Invitez votre expert-comptable ou branchez l’export vers son logiciel pour qu’il récupère transactions et justificatifs.
Shine propose aussi un connecteur MCP pour Shine Facture : votre assistant IA (Claude, ChatGPT, Cursor ou un autre outil compatible) lit factures, clients et transactions, et prépare des brouillons de devis ou d’avoirs. Rien ne part sans votre validation dans Shine, et l’accès passe par OAuth, révocable à tout moment.
Facturation électronique : ce que Shine prend en charge
La réforme impose de recevoir les factures électroniques depuis le 1er septembre 2026, puis de les émettre à partir du 1er septembre 2027 pour les TPE. Shine figure parmi les plateformes agréées et inclut l’émission comme la réception sans surcoût, y compris sur l’offre gratuite. Si vous préparez cette échéance, le calendrier de la facturation électronique obligatoire détaille qui est concerné et quand.
Shine Facture existe aussi sans compte pro, pour une entreprise qui garde sa banque actuelle : l’outil de facturation, la gestion des dépenses et la synchronisation de comptes bancaires externes y sont repris. C’est un point de différence avec la plupart des néobanques, dont l’outil de facturation n’existe qu’avec le compte.
Cas d’usage selon votre profil
- Micro-entrepreneur : l’estimateur URSSAF calcule les cotisations de la prochaine échéance à partir du chiffre d’affaires encaissé, et un sous-compte permet de mettre la somme de côté.
- Freelance en SASU : facturez depuis l’application, proposez le paiement par carte sur la facture et suivez les relances automatiques. Le passage de la micro-entreprise à la SAS se fait sans changer d’outil.
- Commerçant ou artisan : déposez vos espèces chez un buraliste partenaire avec un code-barres généré dans l’application, encaissez des chèques, et choisissez un terminal de paiement partenaire.
- TPE avec salariés : sur Business, chaque collaborateur reçoit une carte plafonnée, photographie ses reçus et soumet ses notes de frais, que vous validez en un clic.
Shine face à Qonto, Blank et aux banques traditionnelles
Qonto, autre néobanque française, s’adresse davantage aux PME en croissance, avec une offre bancaire et de gestion des dépenses plus étendue pour les équipes. Shine garde un ancrage plus net chez les indépendants, avec l’estimateur de charges, la facturation incluse dès l’offre gratuite et le dépôt d’espèces en bureau de tabac. Blank, également orienté indépendants, joue sur un terrain proche, mais Shine se distingue par le statut de plateforme agréée intégré et par l’offre Shine Facture vendue seule.
Face à une banque traditionnelle, Shine perd sur le crédit et le découvert : son prêt va de 500 à 50 000 € sur 4 à 18 mois, remboursé chaque semaine, ce qui ne remplace pas un financement d’investissement. Beaucoup d’entreprises gardent donc un compte bancaire classique et utilisent Shine à côté, ce que l’éditeur encourage. Pour comparer les autres options de facturation, consultez notre sélection d’applications de facturation pour auto-entrepreneur et nos repères pour centraliser compte pro et facturation.
Les limites à connaître avant d’ouvrir un compte
- Aucun découvert : un prélèvement sans provision est rejeté, ce qui demande une trésorerie tampon.
- Les frais par opération s’additionnent sur certains métiers : dépôt d’espèces facturé en pourcentage, paiements hors zone euro et virements en devises taxés selon l’offre.
- Comme tout établissement régulé, Shine peut bloquer un compte pour vérifier une connexion, un mouvement inhabituel ou sur demande de l’administration. L’éditeur le reconnaît dans son blog, et ce thème revient dans les avis négatifs.
- L’API Compte Pro est réservée aux établissements agréés DSP2 : vous ne pourrez pas brancher vos propres scripts sur votre compte.
- Le support de Shine Facture est ouvert 5 jours sur 7, contre 7 jours sur 7 pour le compte pro.
Comment choisir votre offre
- Free suffit pour tester ou pour un compte secondaire peu actif : la limite de 3 virements par mois arrive vite dès que vous payez des fournisseurs.
- Start convient à la plupart des indépendants : 30 virements, carte physique incluse, sous-compte et estimateur de charges.
- Plus se justifie si vous avez un associé, des paiements en devises ou besoin des assurances incluses.
- Business vise les équipes : accès illimités, notes de frais et cartes pour les salariés.
Le paiement annuel réduit la facture jusqu’à 20 %, mais l’essai de 30 jours est proposé sur l’abonnement mensuel : commencez en mensuel pour vérifier que le nombre de virements inclus correspond à votre activité, puis basculez si l’offre vous convient.