

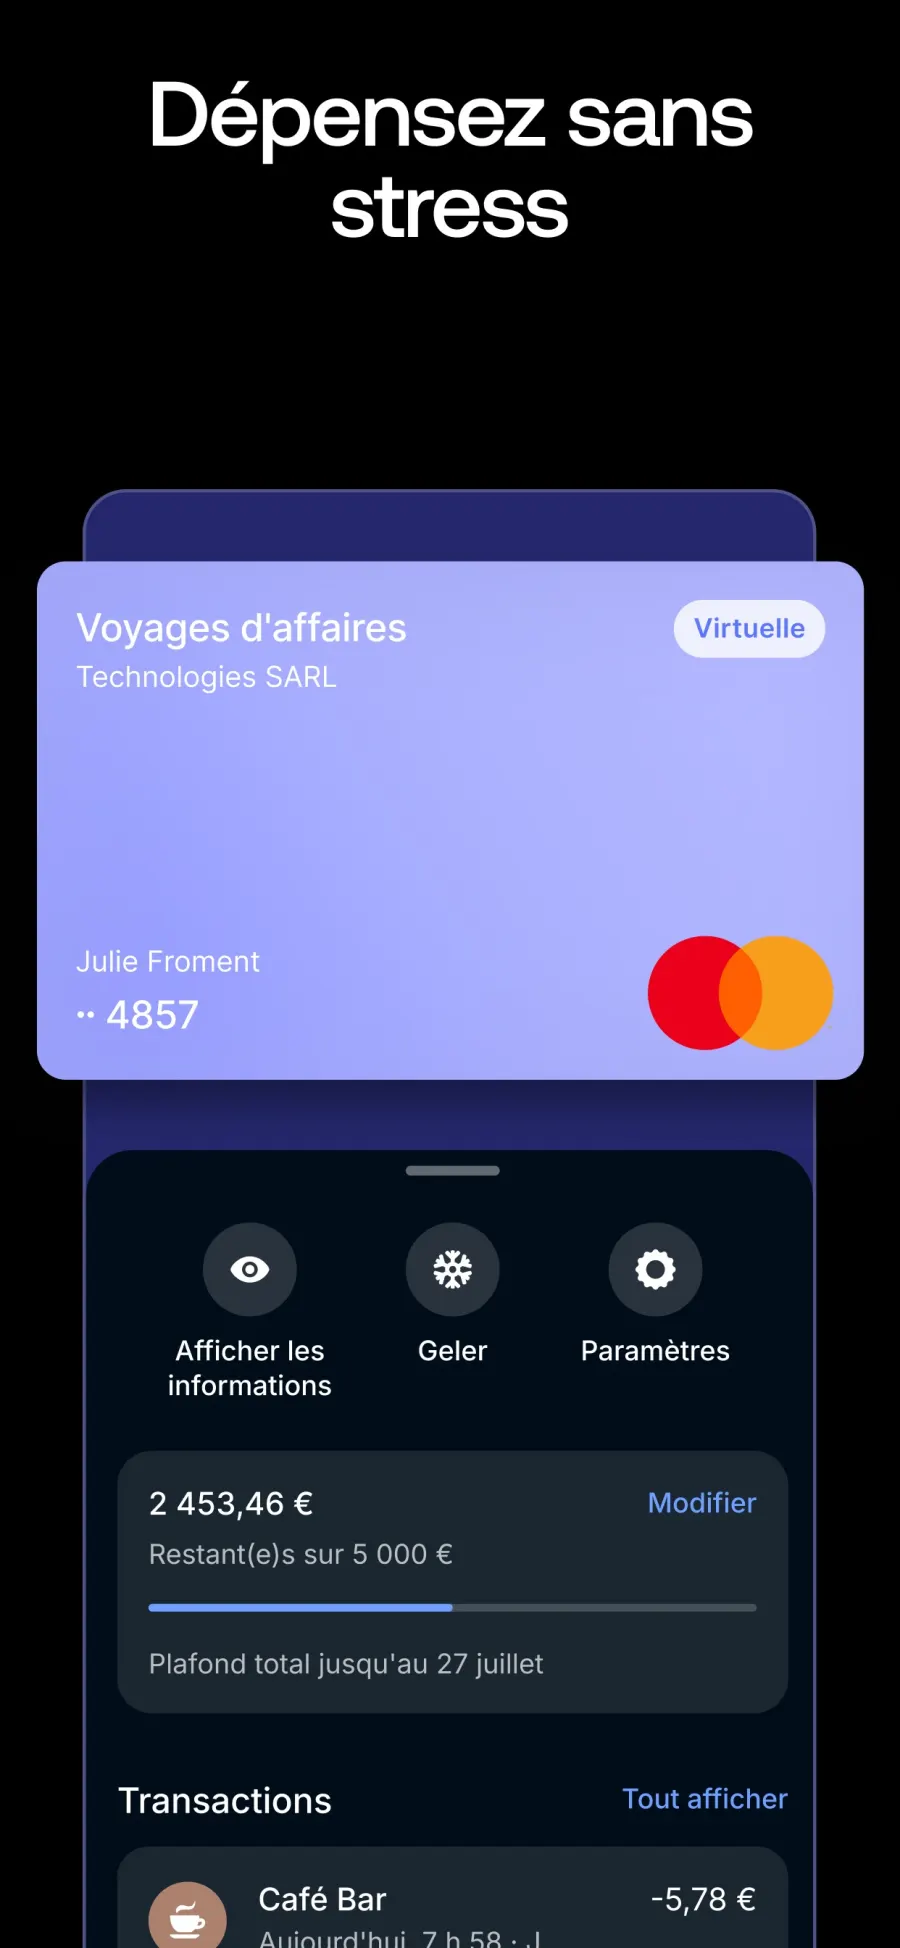


Une entreprise qui facture des clients à l’étranger, paie des fournisseurs en dollars et équipe ses salariés de cartes se retrouve vite avec trois outils : une banque traditionnelle, un service de change et un logiciel de notes de frais. Revolut Business part de l’autre bout : un compte pro ouvert en ligne, avec IBAN français, sur lequel se greffent cartes d’équipe, change, encaissement et suivi des dépenses, le tout piloté depuis l’application mobile ou le navigateur.
Le problème que Revolut Business règle, et pour qui
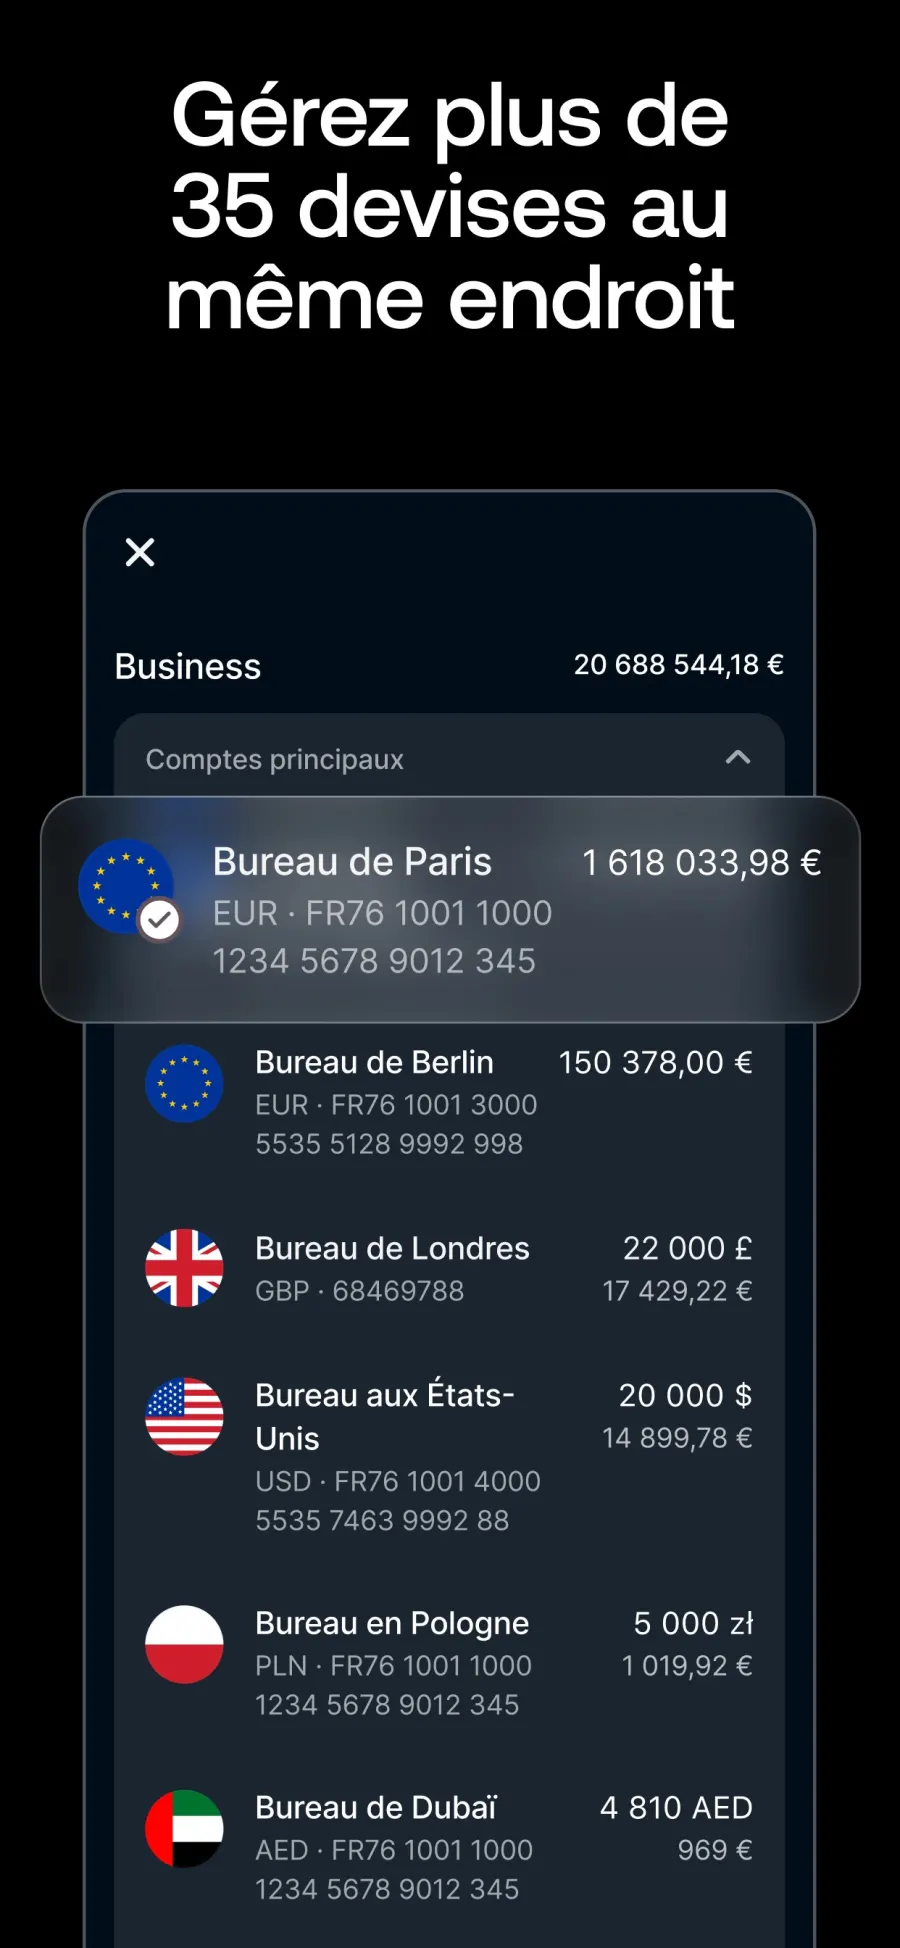
Le premier sujet est international. Revolut Business ouvre des comptes dans plus de 30 devises avec des coordonnées bancaires locales, et chaque abonnement inclut un quota mensuel de change au taux interbancaire pendant les heures de marché : 1 000 € sur Basique, 15 000 € sur Grow, 60 000 € sur Scale. Pour une agence qui facture en livres sterling ou un e-commerçant qui achète en dollars, ce quota pèse souvent plus lourd dans le choix que le prix de l’abonnement.
Le second sujet est la dépense d’équipe. Le nombre de membres est illimité sur tous les plans, chacun peut recevoir jusqu’à 3 cartes physiques et 50 cartes virtuelles, avec des plafonds, des catégories et des périodes de dépenses réglables. Le module Dépenses, facturé en plus, prend en charge la photo du justificatif, la lecture automatique (OCR) des montants et taux de TVA et le rapprochement avec la transaction. C’est ce qui place l’outil aussi dans la catégorie des logiciels de notes de frais.
En France, l’éditeur accepte la plupart des formes juridiques, de la micro-entreprise à la SA en passant par la SASU, la SCI ou la SCOP. Les associations caritatives, les coopératives et le secteur public restent en revanche exclus des conditions d’éligibilité.
Ouverture et prise en main
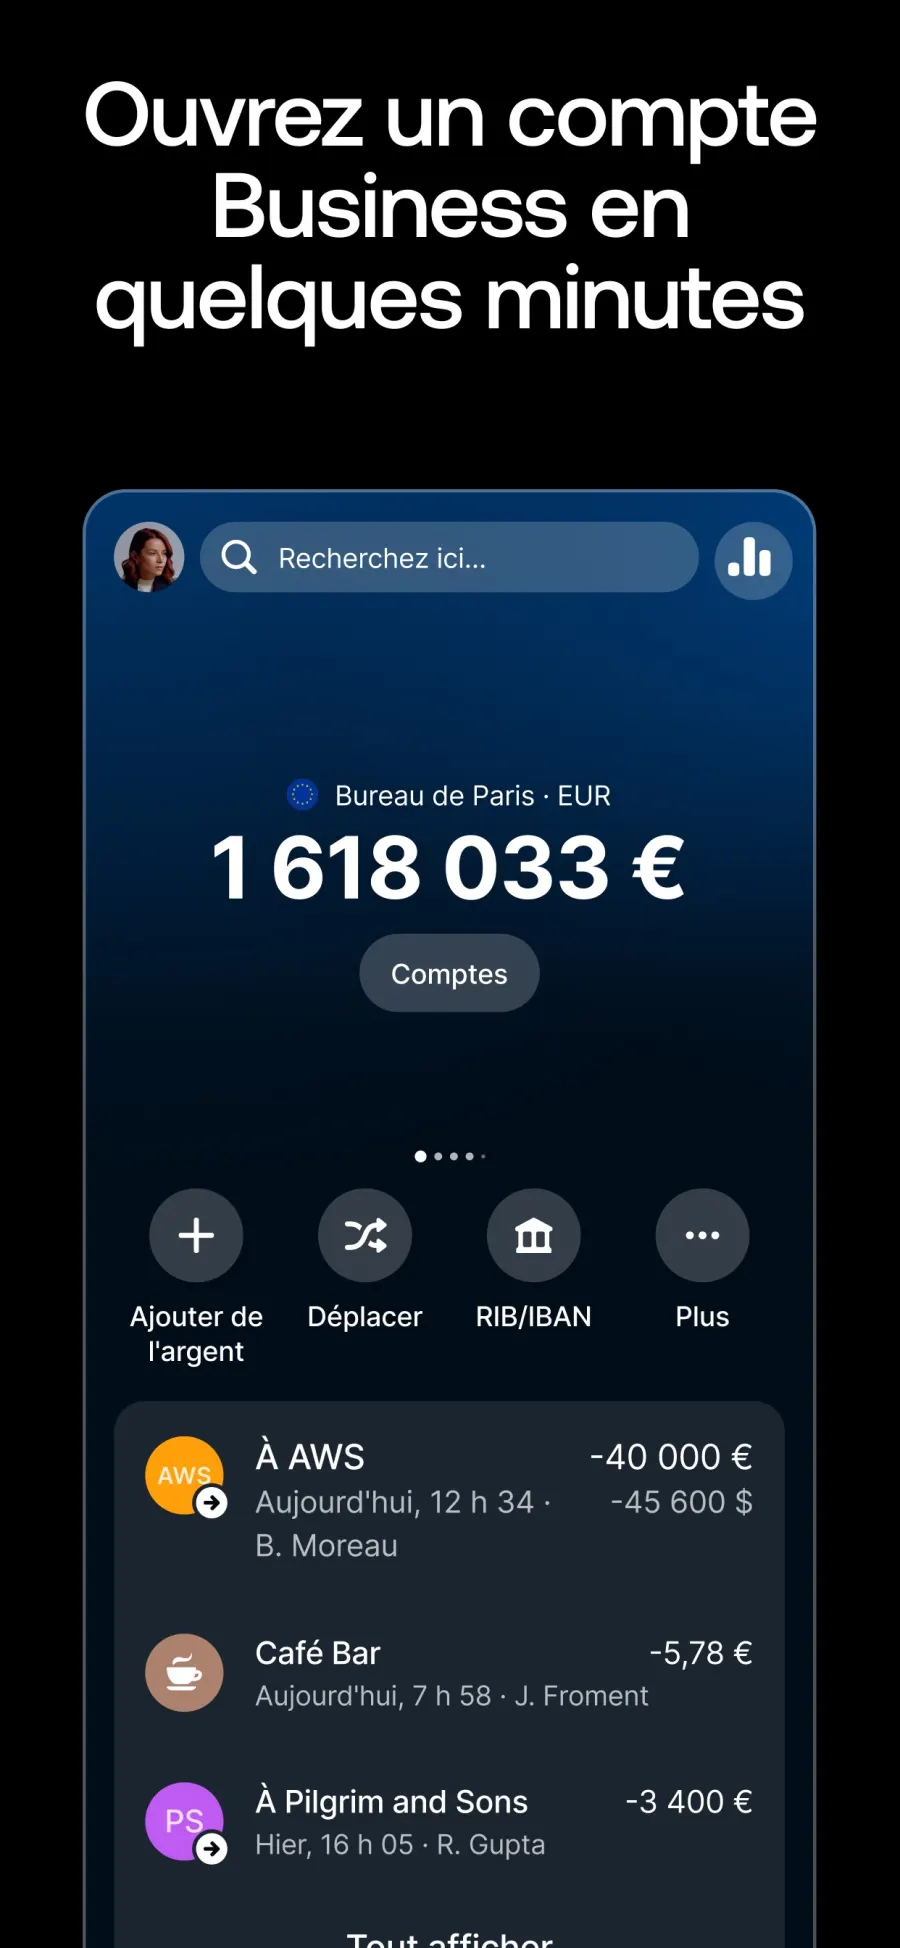
L’ouverture se fait entièrement en ligne : un formulaire d’une dizaine de minutes selon Revolut, puis un examen du dossier, avec des pièces complémentaires demandées si besoin. Une fois le compte validé, vous invitez vos collaborateurs, leur attribuez des rôles et des droits d’accès, puis commandez leurs cartes. La première carte en plastique de chaque personne autorisée est offerte, les suivantes coûtent 4,99 € chacune, et la carte Metal 57,99 €.
Côté quotidien, l’application regroupe les soldes par devise, les virements (y compris groupés jusqu’à 1 000 bénéficiaires à partir de Grow), les paiements programmés et la recherche dans les transactions. Les impôts français (impôt sur les sociétés, TVA, cotisations sociales) se règlent par prélèvement SEPA B2B après signature du mandat dans l’application.
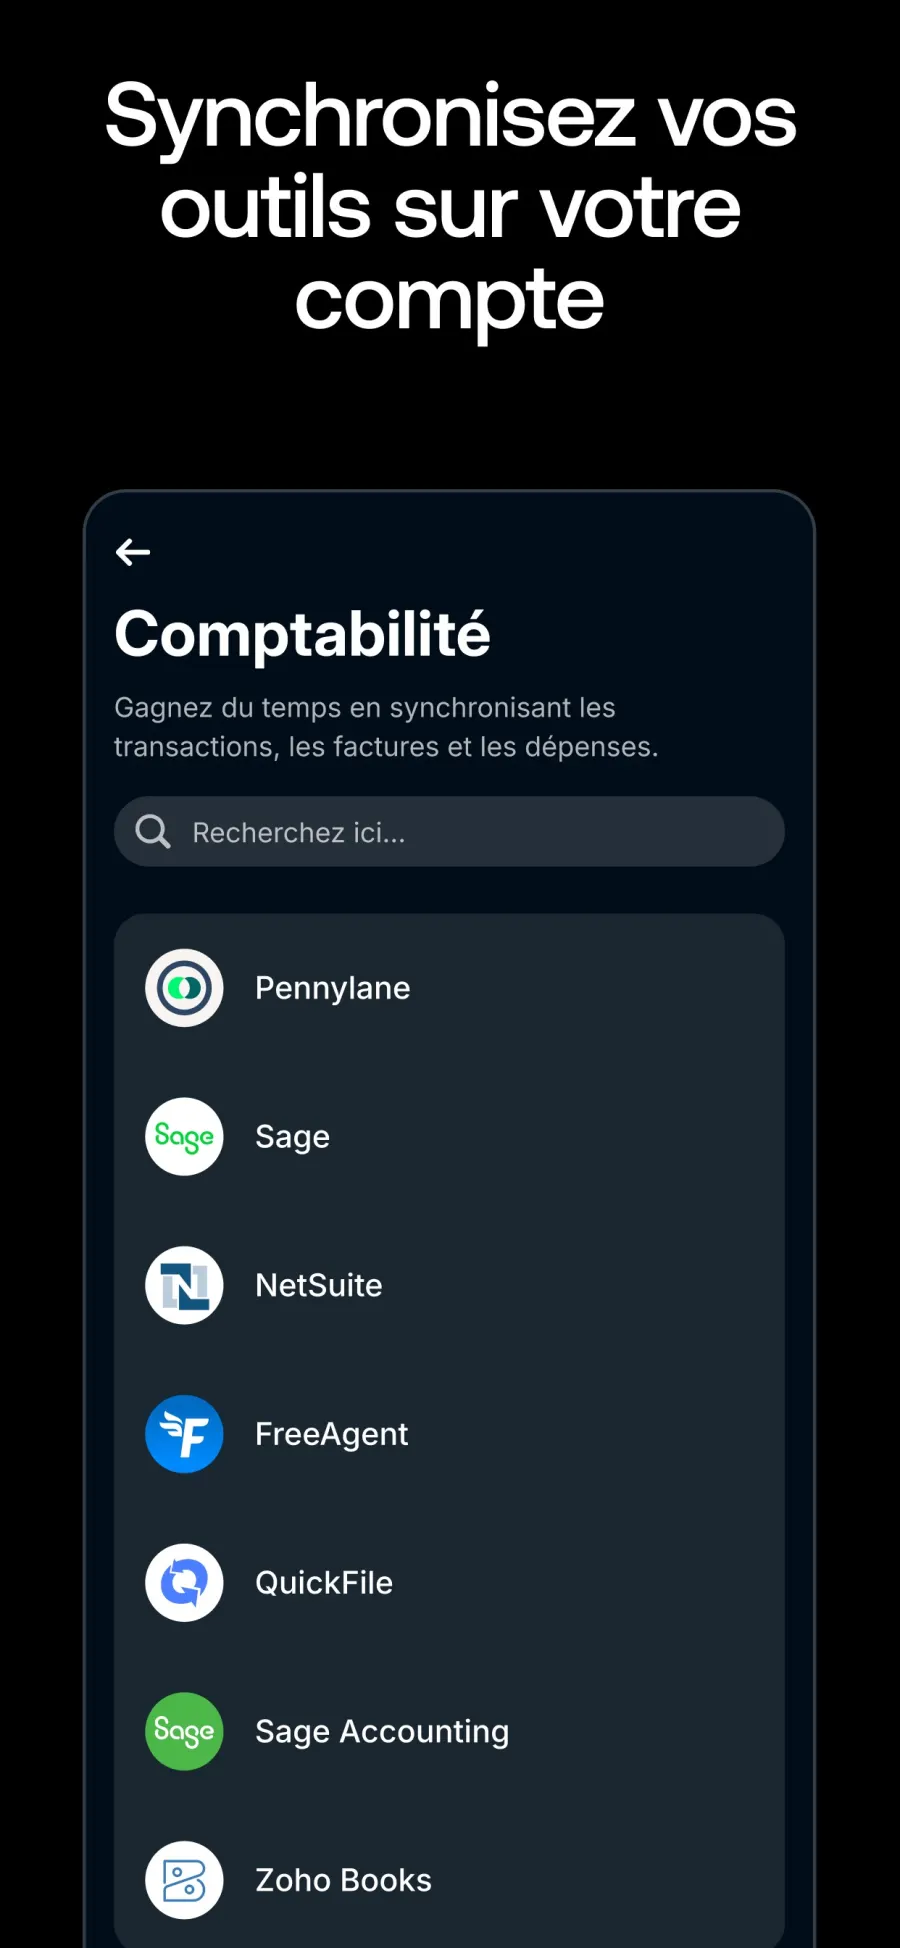
La comptabilité se branche par intégration : Pennylane, Sage 100, Sage 50, Cegid Quadra, Axonaut, Odoo, Indy et plus de 45 autres outils sont cités pour la France. Les flux d’approbation, l’API et certaines intégrations comptables sont toutefois réservés aux plans Grow, Scale et Enterprise. L’API Business, documentée publiquement avec un environnement de test (sandbox), permet de lire les comptes, créer des virements, gérer les cartes et les membres d’équipe ou recevoir des webhooks.
Cas d’usage par profil
- Micro-entrepreneur ou consultant seul : le plan Basique couvre un IBAN français, une carte, l’envoi de factures et les liens de paiement. Le quota de 10 virements locaux par mois suffit si vous encaissez surtout par virement entrant et payez peu de fournisseurs.
- TPE avec quelques salariés : Grow ajoute 100 virements locaux, 5 internationaux, les approbations personnalisées, les factures fournisseurs (BillPay) et l’API. C’est le palier où la gestion des dépenses d’équipe prend son sens.
- PME tournée vers l’export : Scale porte le quota de change à 60 000 € par mois et inclut 25 virements internationaux, avec la personnalisation des cartes.
- Commerce physique ou en ligne : Terminal Revolut, Tap to Pay sur iPhone, application de caisse, liens de paiement, plugins e-commerce et Revolut Pay s’ajoutent au compte, avec des frais par transaction publiés à partir de 0,8 % + 0,02 € en personne et 1 % + 0,20 € en ligne pour les cartes de l’EEE.
Si vous hésitez encore sur le modèle, notre article sur les avantages et inconvénients des néobanques pro pose les questions à se poser avant de quitter une banque traditionnelle.
Face à Qonto, Shine et une banque traditionnelle
Face à Qonto, l’acteur le plus installé auprès des PME françaises, Revolut Business se distingue surtout sur le multidevise, le change et l’encaissement intégré (terminal, caisse, passerelle de paiement en ligne). Qonto mise davantage sur l’ancrage français, l’accompagnement à la création d’entreprise et la pré-comptabilité. Pour une entreprise qui travaille uniquement en euros, l’argument du change ne joue pas.
Shine vise d’abord les indépendants et les très petites structures, avec un discours centré sur l’administratif du freelance. Revolut Business s’adresse aux mêmes profils avec son plan Basique, mais son catalogue grimpe jusqu’aux comptes multi-entités, aux contrats de change à terme et au plan Enterprise sur devis.
Face à une banque traditionnelle, l’écart porte sur l’ouverture en ligne, l’émission instantanée de cartes virtuelles et la synchronisation comptable. En contrepartie, aucune agence physique n’existe et le support passe par le chat. Pour aller plus loin sur la question de la centralisation, lisez notre analyse sur l’intérêt de centraliser compte pro et facturation.
Les limites à connaître avant d’ouvrir un compte
- Aucun plan gratuit : l’entrée se fait à 10 € par mois, et le paiement est uniquement mensuel, sans formule annuelle ni trimestrielle.
- Les quotas se paient au-delà : 0,20 € par virement local supplémentaire, 5 € par virement international hors quota, 0,6 % sur le change hors quota et 1 % hors heures de marché, 2 % sur chaque retrait au distributeur.
- Le module Dépenses coûte 8 € par membre actif et par mois, la paie 3 € par membre actif : sur une équipe de dix personnes, ces modules dépassent vite le prix de l’abonnement.
- Le contrat est conclu avec une entité du groupe établie hors de France : la page des frais en vigueur à partir du 2 décembre 2026 nomme Revolut Bank S.A., la page d’accueil mentionne Revolut Bank UAB, agréée en Lituanie, et la garantie des dépôts lituanienne.
- L’interlocuteur dédié n’existe que sur le plan Enterprise ; les autres plans disposent du chat en français, ouvert 24 h/24 et 7 j/7.
Quel plan choisir
Partez de vos volumes réels sur trois mois : nombre de virements sortants en euros, virements internationaux, montants changés. Basique convient tant que vous restez sous 10 virements locaux et 1 000 € de change par mois. Dès que vous dépassez une vingtaine de virements ou que plusieurs personnes engagent des dépenses à valider, Grow à 35 € par mois devient plus cohérent, d’autant qu’il débloque les approbations, la gestion des factures fournisseurs et l’API.
Scale à 125 € par mois se justifie surtout par le change : au-delà de 15 000 € convertis chaque mois, l’écart de 0,6 % hors quota sur Grow peut dépasser la différence d’abonnement. Enterprise, sur devis, concerne les structures qui veulent des quotas négociés et un gestionnaire de compte. Le changement de plan se fait à tout moment, et l’éditeur rembourse un passage à un plan inférieur dans les 14 jours suivant l’activation de Grow ou Scale, si aucun avantage n’a été utilisé.
Si votre besoin principal est la facturation plutôt que la banque, comparez aussi les applications de facturation pour auto-entrepreneur, qui vont souvent plus loin sur les devis et le suivi des relances.