

Vendre sur un site, dans des magasins et via une application, dans plusieurs pays, revient souvent à empiler un prestataire par canal et un contrat par région. Les rapprochements comptables deviennent laborieux et l’on ne reconnaît pas le même client d’un canal à l’autre. Adyen a été fondé à Amsterdam en 2006 pour traiter ce problème avec une seule plateforme : l’entreprise revendique plus de 5 000 employés et environ 1 400 milliards d’euros de paiements traités chaque année.
Quel problème Adyen règle, et pour qui
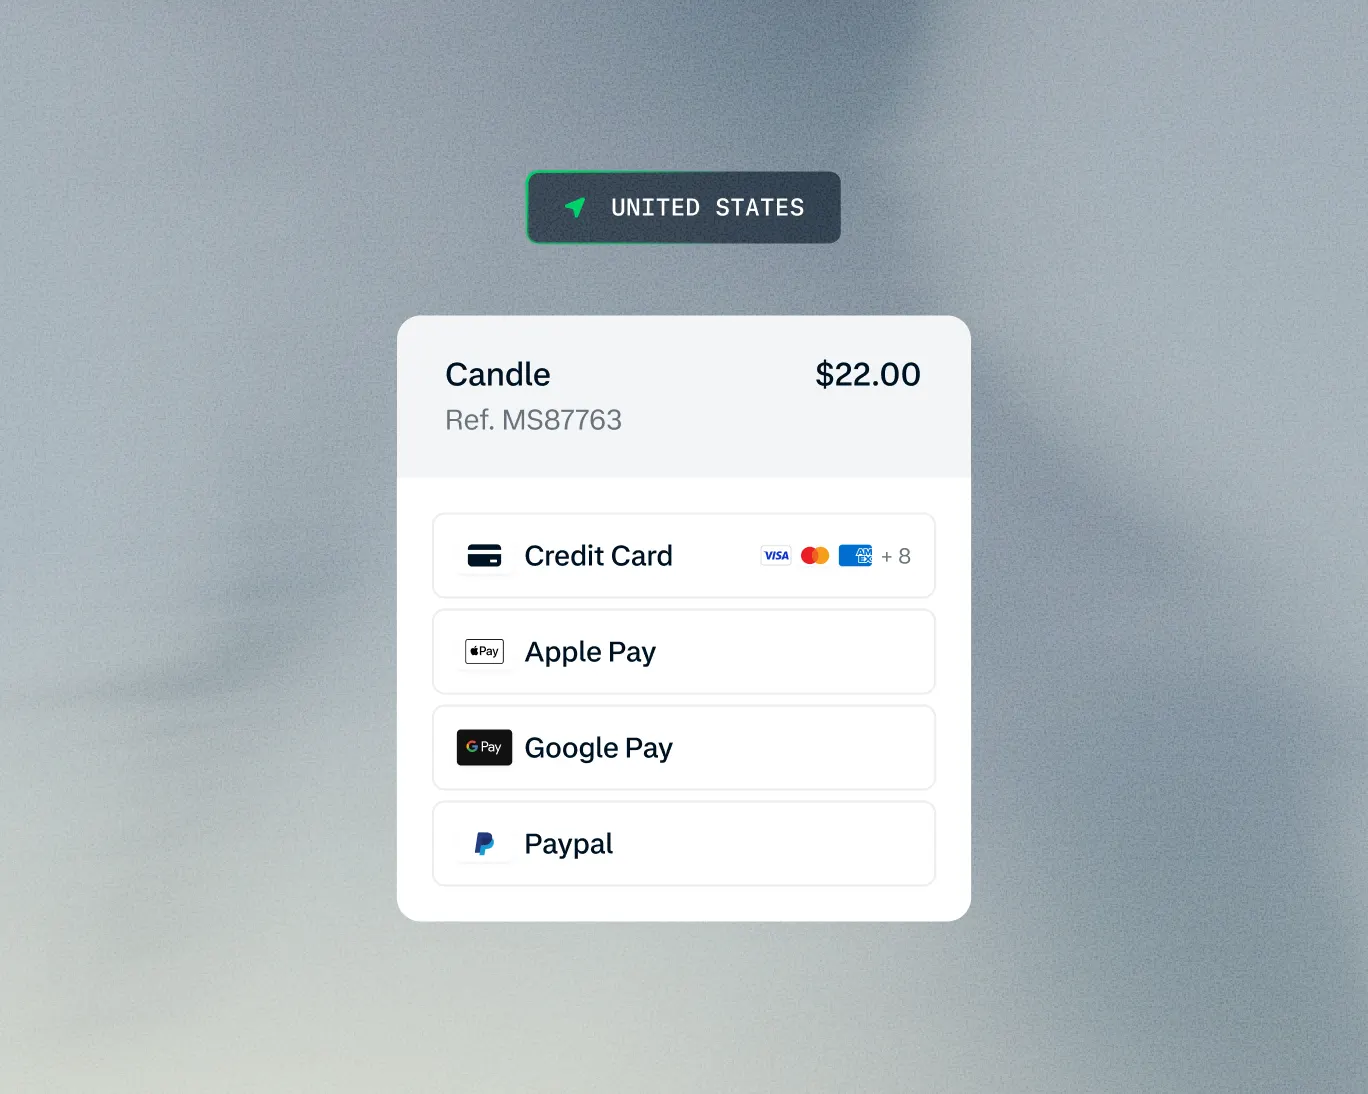
Adyen se place entre le marchand et les réseaux de cartes, mais avec ses propres licences d’acquéreur en Europe, au Royaume-Uni, aux États-Unis ou à Singapour. Il ne revend donc pas le service d’une banque tierce : il traite le paiement de bout en bout, ce qui lui permet d’afficher les frais d’interchange réels de chaque transaction. Plus de 200 moyens de paiement locaux et plus de 150 devises passent par la même intégration.
Le public visé est clairement celui des enseignes et des plateformes. La page sectorielle cite le retail, l’hôtellerie, les médias, la restauration, les services financiers, ainsi que les éditeurs SaaS et les marketplaces. L’éditeur applique un montant minimum de facturation qui dépend du secteur, ce qui écarte en pratique les très petites boutiques. Pour un panorama plus large des usages, l’étude d’Adyen sur le social commerce donne une idée des marchés que l’entreprise observe.
Fonctionnement et prise en main
Adyen ne se branche pas en quelques clics comme un module de boutique grand public. La documentation décrit une architecture en trois parties : un serveur qui appelle la Checkout API, un client web ou mobile qui collecte les données de paiement, et un serveur qui reçoit les webhooks indiquant le statut de chaque paiement. Un environnement de test séparé permet de tout valider avant la mise en production.
Trois niveaux d’intégration coexistent côté client :
- Drop-in : un formulaire de paiement complet, prêt à l’emploi, qui affiche les moyens de paiement adaptés au pays de l’acheteur ;
- Components : des briques séparées à styliser selon votre charte, pour garder la main sur le tunnel ;
- API seule : pour construire un checkout entièrement sur mesure, sur le web, iOS, Android, React Native ou Flutter.
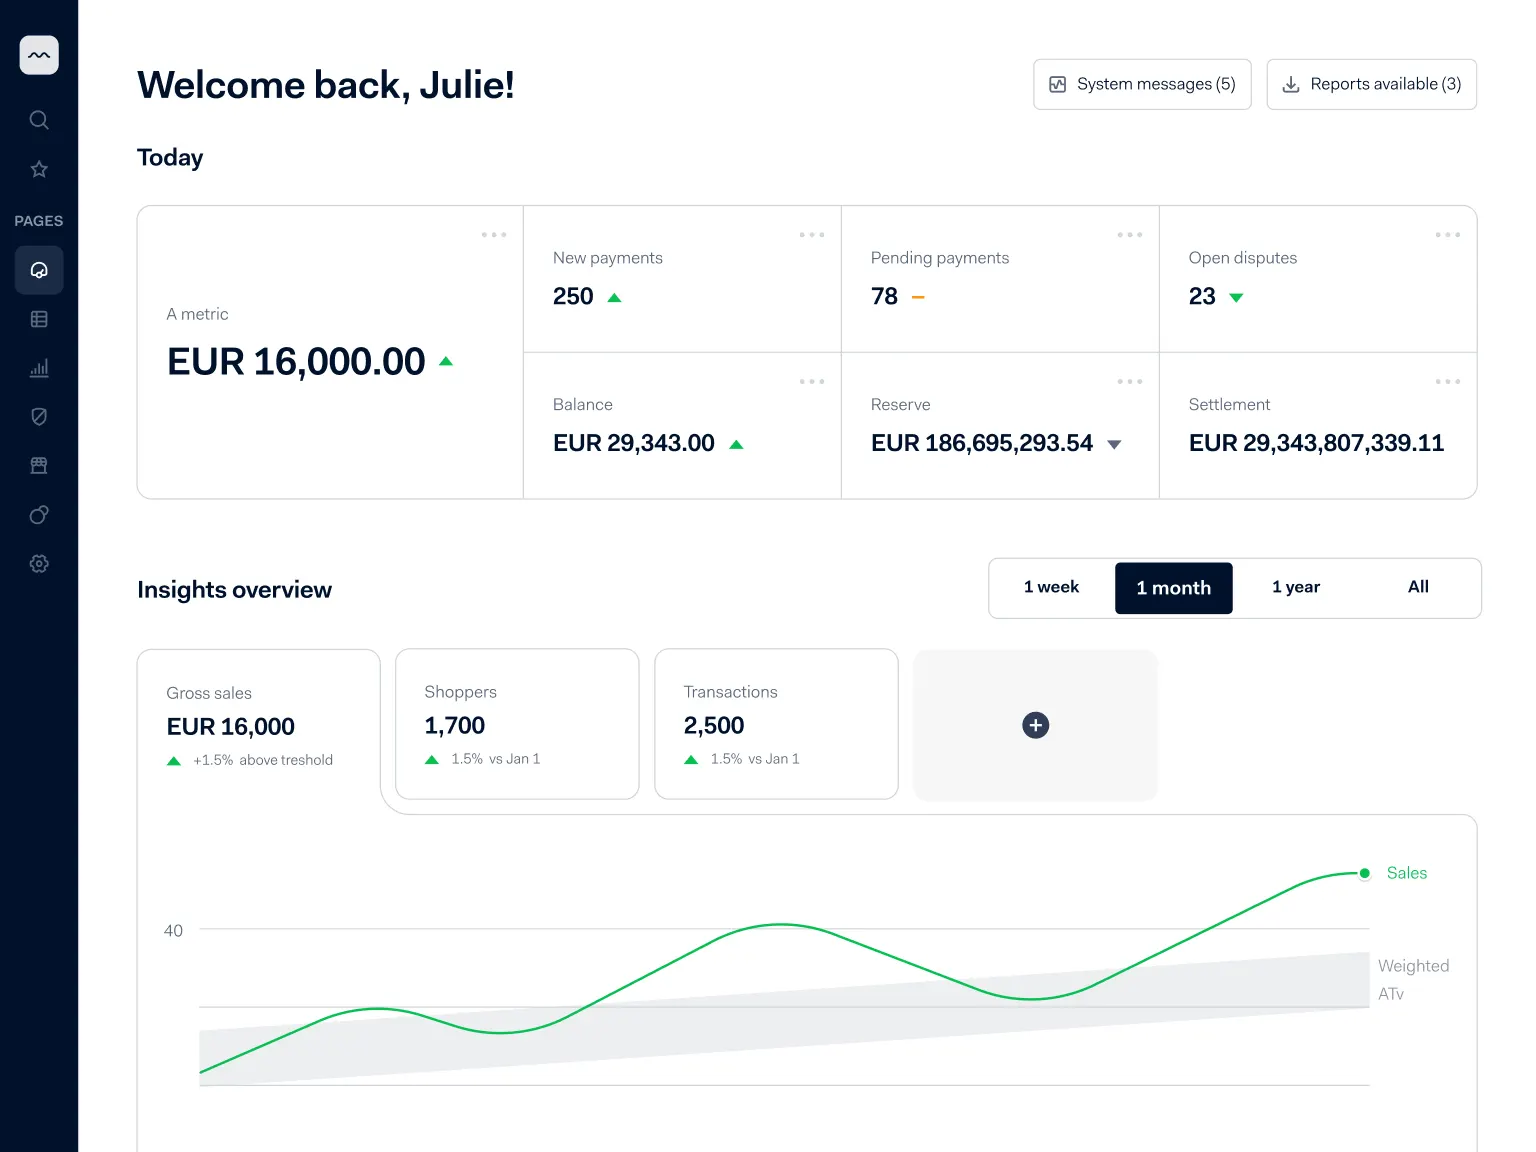
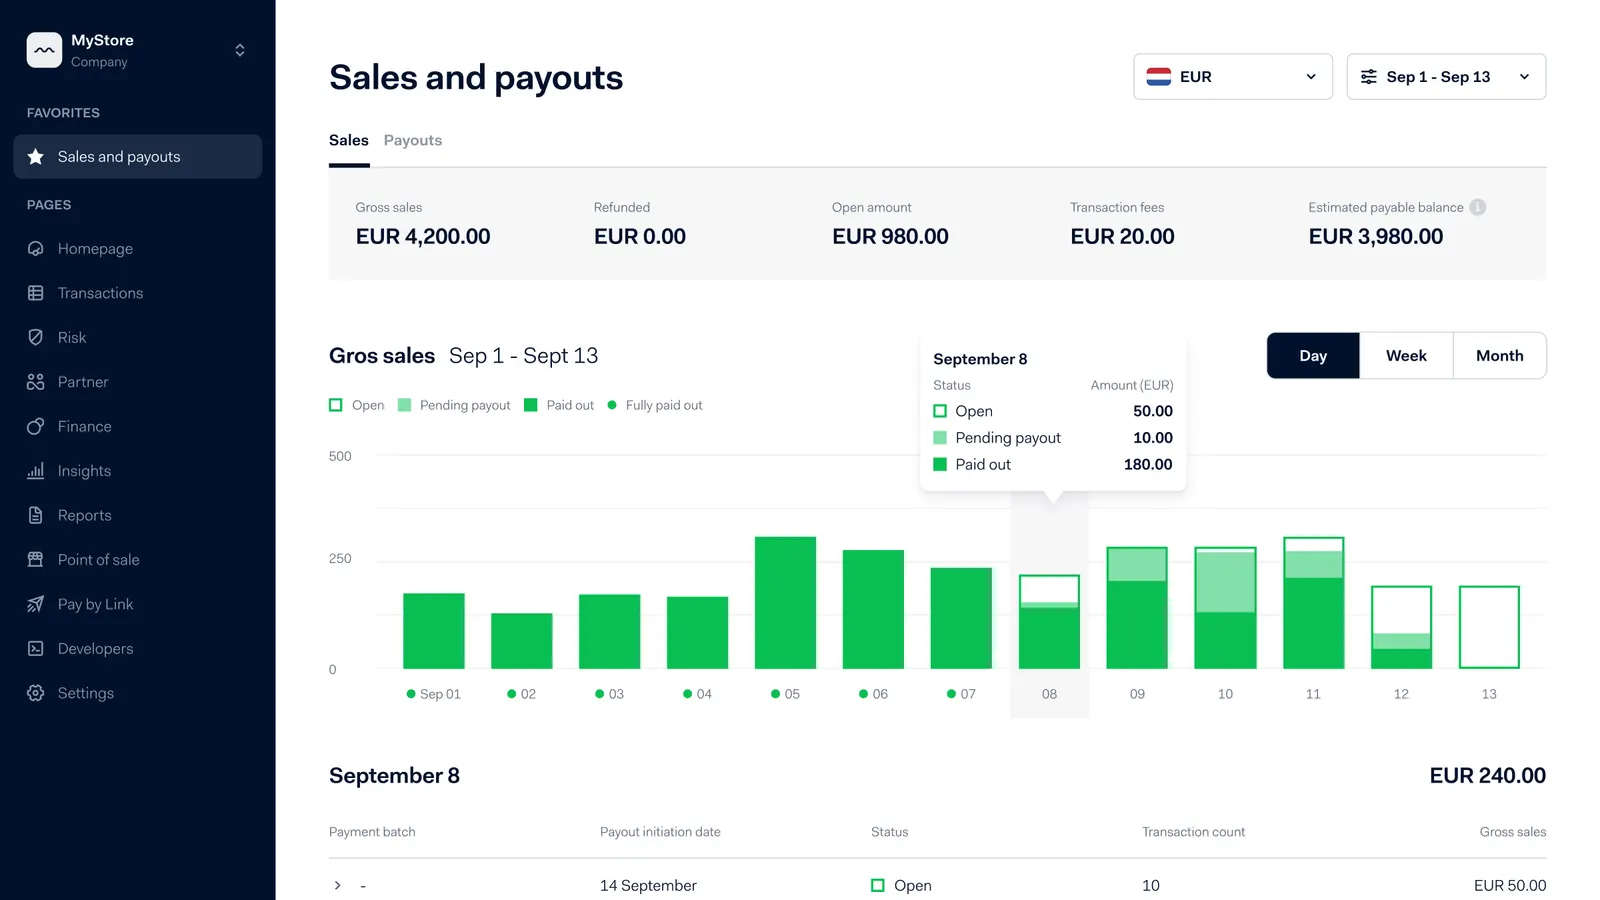
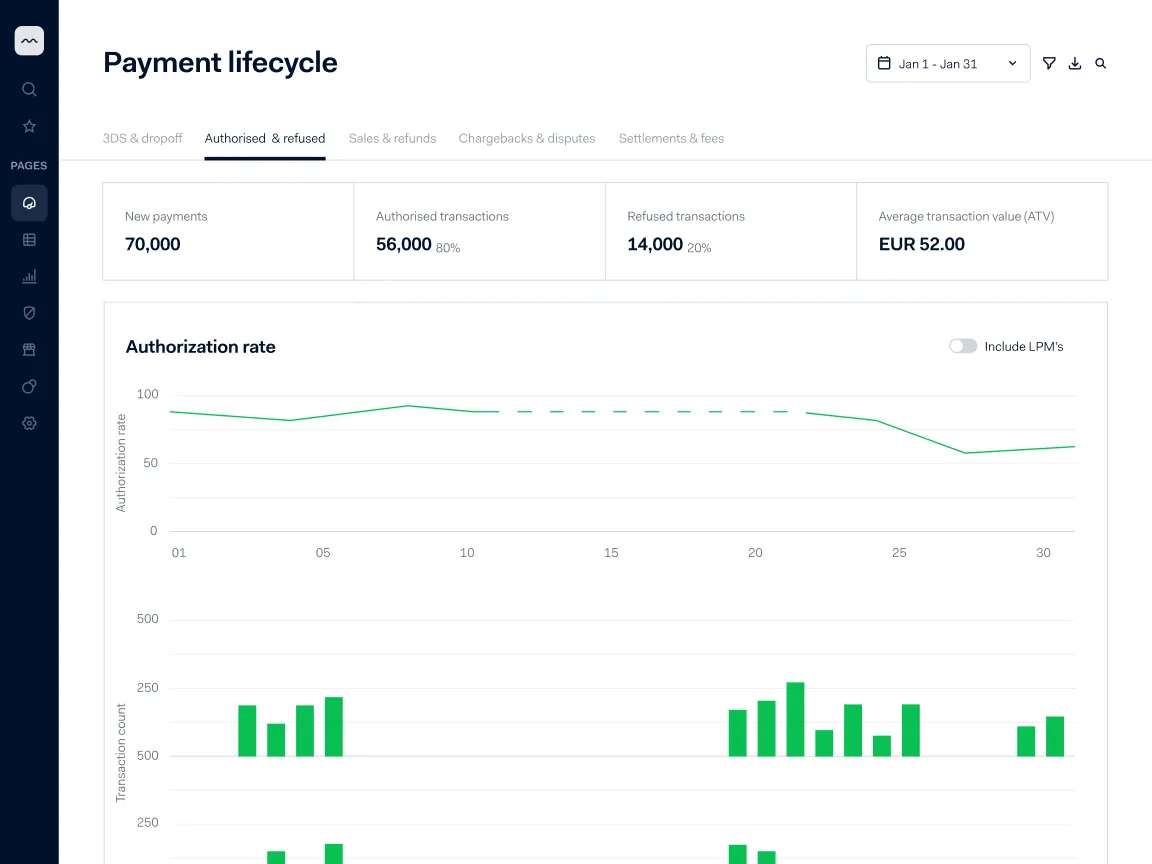
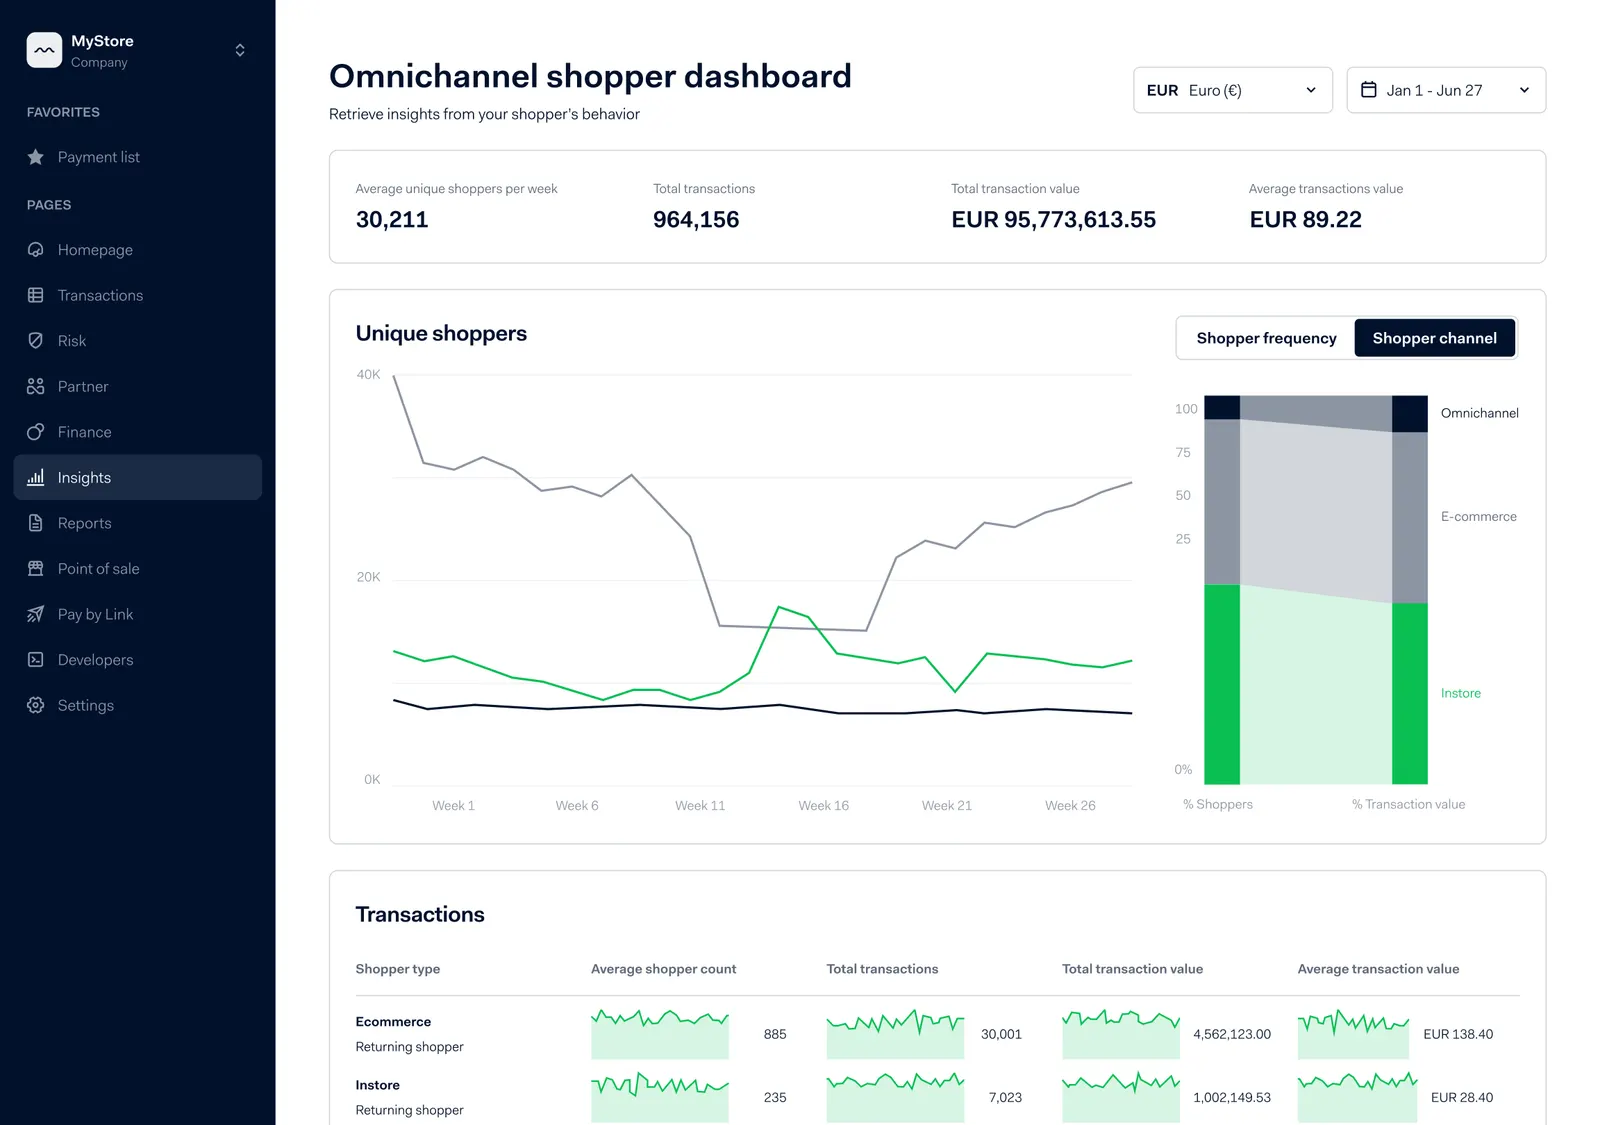
Les équipes qui travaillent sur une plateforme existante passent par un plugin. Adyen maintient lui-même ceux d’Adobe Commerce, de Salesforce Commerce Cloud, d’Oracle NetSuite et de Cegid Retail Y2 ; Shopify, WooCommerce, PrestaShop, Shopware, BigCommerce, commercetools ou Mirakl sont couverts avec des partenaires. Une fois en ligne, tout se pilote dans la Customer Area : ventes et versements, cycle de vie des paiements, litiges, rapports de rapprochement, rôles des utilisateurs et parc de terminaux. Adyen Academy propose des cours gratuits pour la prise en main.
Cas d’usage par profil
Enseigne avec magasins. Les terminaux de comptoir (P630, V400c Plus), mobiles (AMS1, S1F2L) ou autonomes se gèrent à distance et se mettent à jour seuls. Ils dialoguent avec votre logiciel de caisse via la Terminal API, en réseau local ou par le cloud. Le Tap to Pay sur iPhone et Android transforme un téléphone en terminal, à condition d’intégrer le kit de développement d’Adyen dans votre application de caisse. Comme les paiements en ligne et en magasin sont tokenisés de la même façon, vous reconnaissez un client qui achète sur le site puis en boutique.
Abonnements et services numériques. La tokenisation couvre le paiement en un clic, les abonnements à échéance fixe et les prélèvements à fréquence variable, comme une recharge automatique. Adyen demande lui-même les tokens réseau auprès des réseaux de cartes et met à jour les cartes expirées, ce qui limite les refus au renouvellement.
Marketplace ou éditeur SaaS. Adyen for Platforms vérifie l’identité des vendeurs dans plus de 33 pays, partage chaque paiement entre plusieurs bénéficiaires et règle les versements selon vos règles. La plateforme peut aussi proposer à ses utilisateurs des comptes, des cartes et des avances de trésorerie sous sa propre marque.
Vente à distance ponctuelle. Pay by Link génère un lien vers une page de paiement hébergée, depuis la Customer Area, l’API ou une application iOS. Adyen précise que ce canal doit compléter une intégration principale, pas la remplacer, et chaque lien expire au bout de trois mois.
Adyen face à Stripe, Mollie et PayPal
Stripe vise aussi les équipes techniques, avec une inscription en libre-service et une offre qui démarre avec les petites entreprises. Adyen se concentre davantage sur les grands comptes, avec des licences d’acquéreur en propre et une forte présence en magasin. Mollie, autre acteur néerlandais, cible les TPE et PME européennes avec des plugins prêts à l’emploi et une grille forfaitaire. PayPal reste un moyen de paiement qu’Adyen propose dans son checkout, à condition de signer un contrat direct avec PayPal. Pour comprendre les deux approches dominantes du marché, lisez notre comparatif Stripe ou PayPal.
Limites à connaître
- le montant minimum de facturation n’est pas publié : il faut passer par l’équipe commerciale pour savoir si votre volume suffit ;
- le modèle Interchange++ rend le coût d’une carte variable selon son type et son pays d’émission, ce qui complique les prévisions de marge ;
- le support n’est accessible qu’aux clients payants, par une demande depuis leur compte ;
- les règles antifraude sur mesure, le backtesting, la gestion de dossiers et les tests A/B relèvent de l’offre premium de Protect ;
- l’application Pay by Link est en anglais, sur iOS seulement, et n’accepte pas les paiements fractionnés.
Quelle formule choisir
Il n’y a pas de palier à choisir pour encaisser : chaque transaction coûte 0,11 euro de traitement, auquel s’ajoute le coût du moyen de paiement. Pour une boutique française, les cartes passent en Interchange++, le prélèvement SEPA coûte 0,27 euro de plus et le paiement fractionné ajoute 3,99 % avec Alma en trois fois ou 3,99 % plus 0,20 euro avec Klarna. Le sujet est détaillé dans notre comparatif des solutions de paiement en plusieurs fois.
Les plateformes qui encaissent pour des tiers doivent demander un devis Adyen for Platforms. Avant de signer, faites chiffrer le montant minimum par secteur, le prix des terminaux et l’activation éventuelle de Protect premium. Pensez aussi aux nouveaux moyens de paiement européens, comme Wero, dont nous avons suivi l’arrivée au checkout des grandes enseignes, ainsi qu’aux alternatives à la carte bancaire qui gagnent du terrain.