
Chaque mois, une entreprise qui vend un abonnement, une cotisation ou des honoraires récurrents doit relancer les clients qui oublient leur virement, puis rapprocher les règlements un par un. Le paiement par carte règle une partie du problème, mais les cartes expirent et leurs frais grimpent avec le montant. GoCardless, éditeur basé à Londres, part d’un autre principe : prélever directement sur le compte bancaire du client, à la date prévue, une fois son autorisation donnée.
Quel problème GoCardless règle, et pour qui
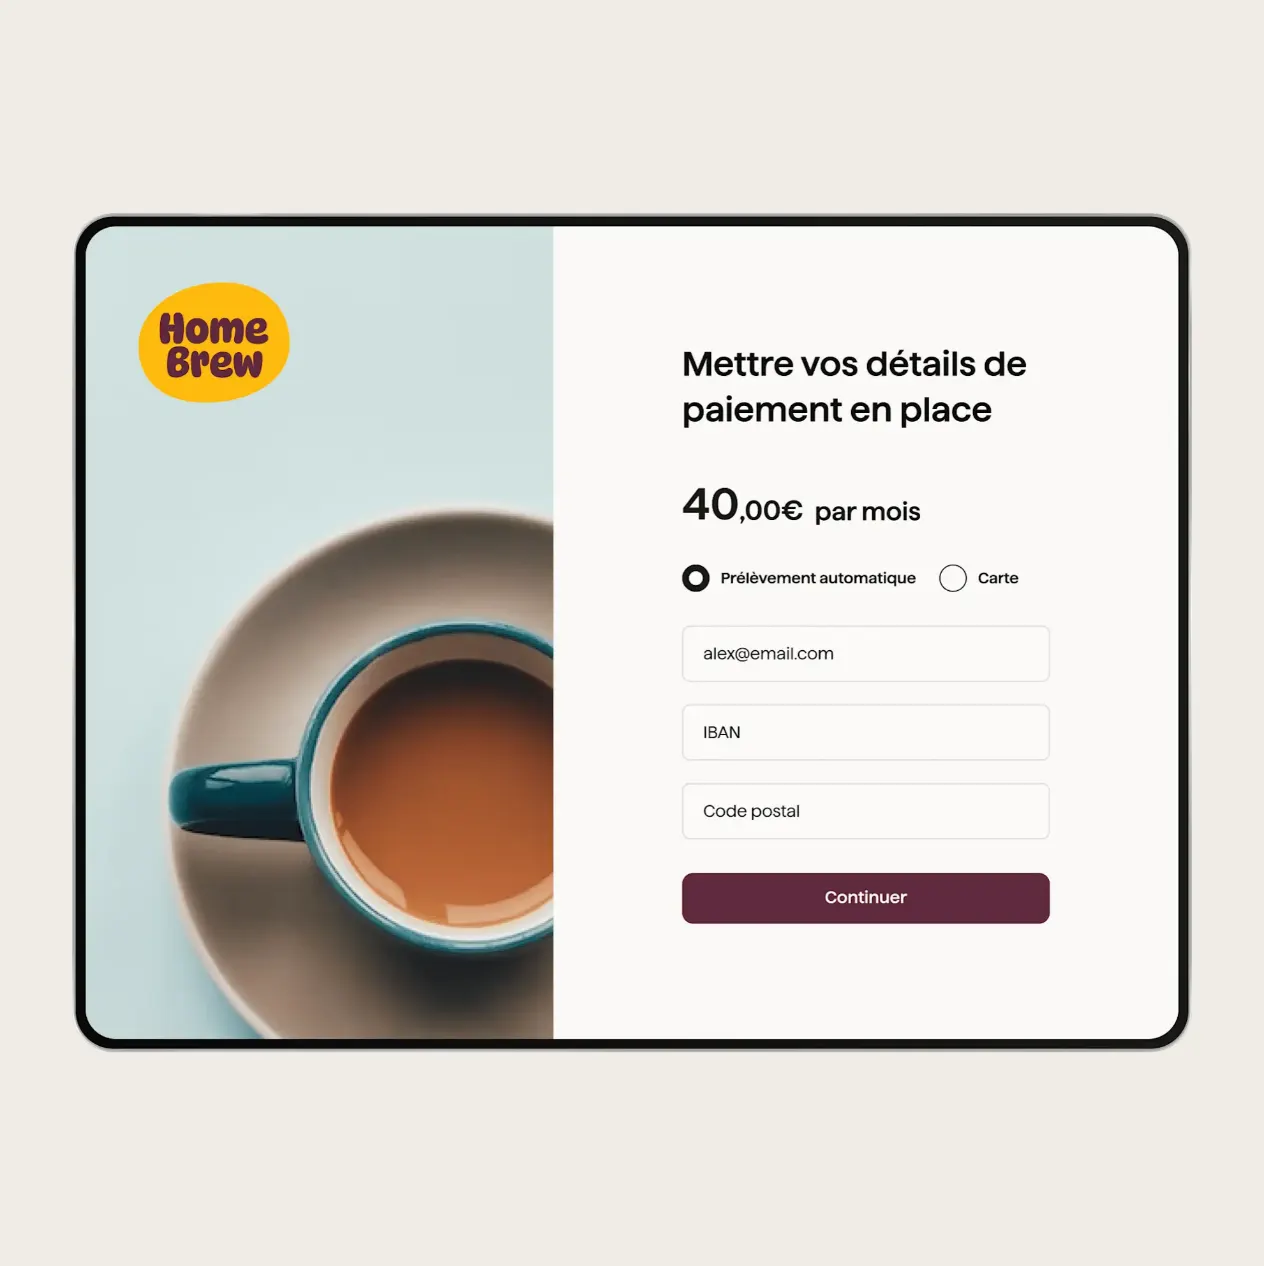
GoCardless se place entre votre logiciel de facturation et les réseaux de prélèvement bancaire. Le client signe une seule fois un mandat, en ligne, sur papier ou par téléphone, puis chaque échéance est prélevée sans action de sa part. L’éditeur revendique plus de 100 000 entreprises clientes et des connexions avec plus de 2 300 banques en Europe. En France, le service est fourni par GoCardless SAS, agréée par l’ACPR comme établissement de paiement.
Depuis le 1er septembre 2026, GoCardless appartient à Mollie, le prestataire néerlandais de paiement par carte. La marque reste distincte, sous le nom « GoCardless, a Mollie company », et l’éditeur annonce qu’aucun contrat ni service ne change dans l’immédiat pour les clients existants.
Le public visé est large : petites entreprises qui encaissent depuis leur outil de comptabilité, grandes entreprises qui intègrent l’API, et éditeurs de logiciels qui proposent le prélèvement à leurs propres clients. Le point commun reste la récurrence, ce que l’on retrouve dans l’essor des modèles par abonnement.
Comment ça fonctionne au quotidien
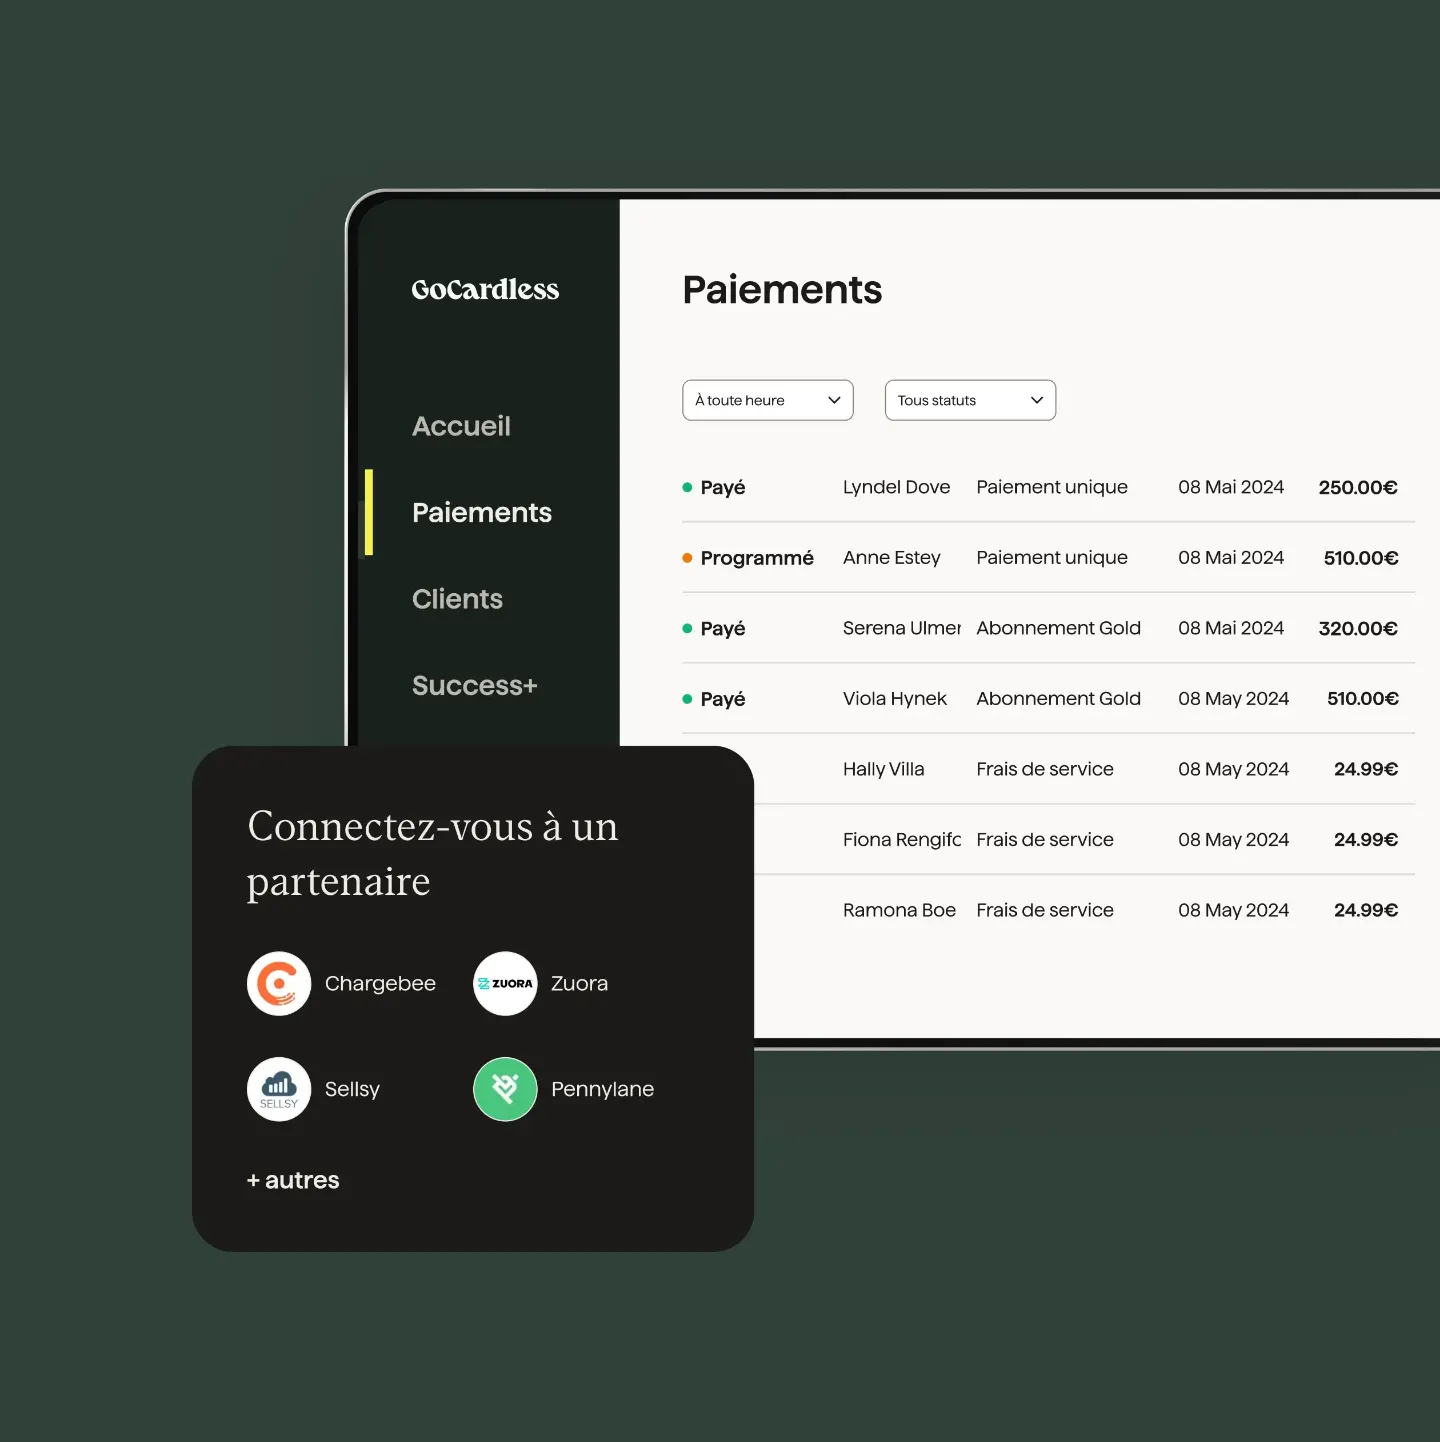
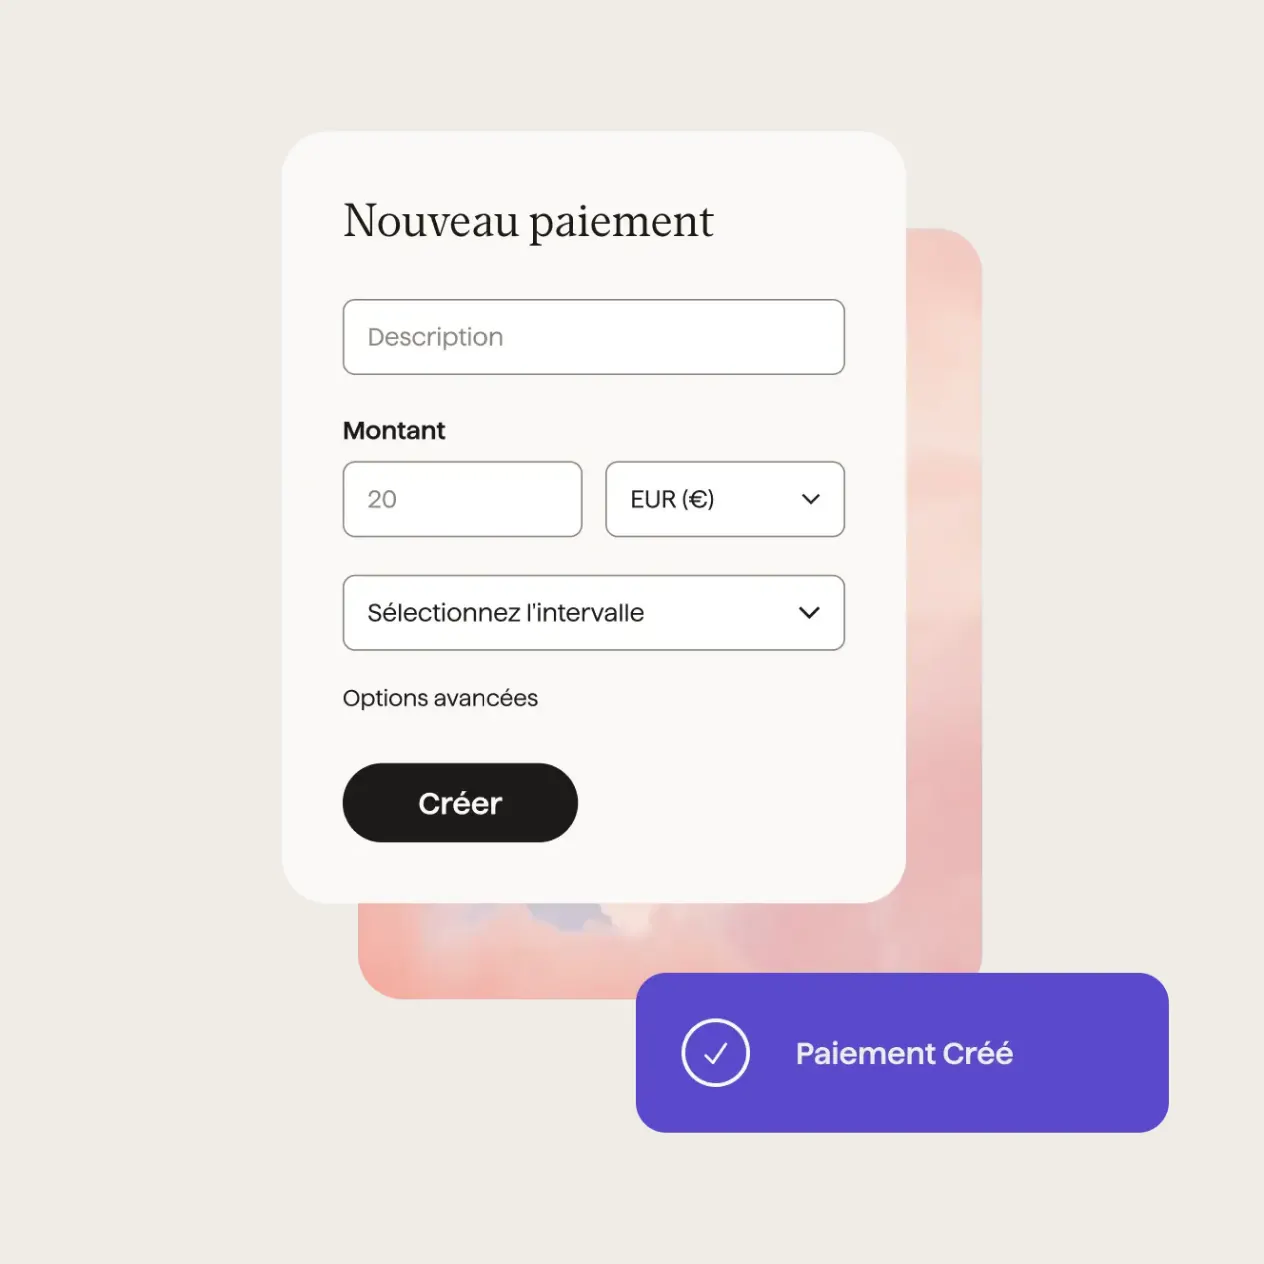
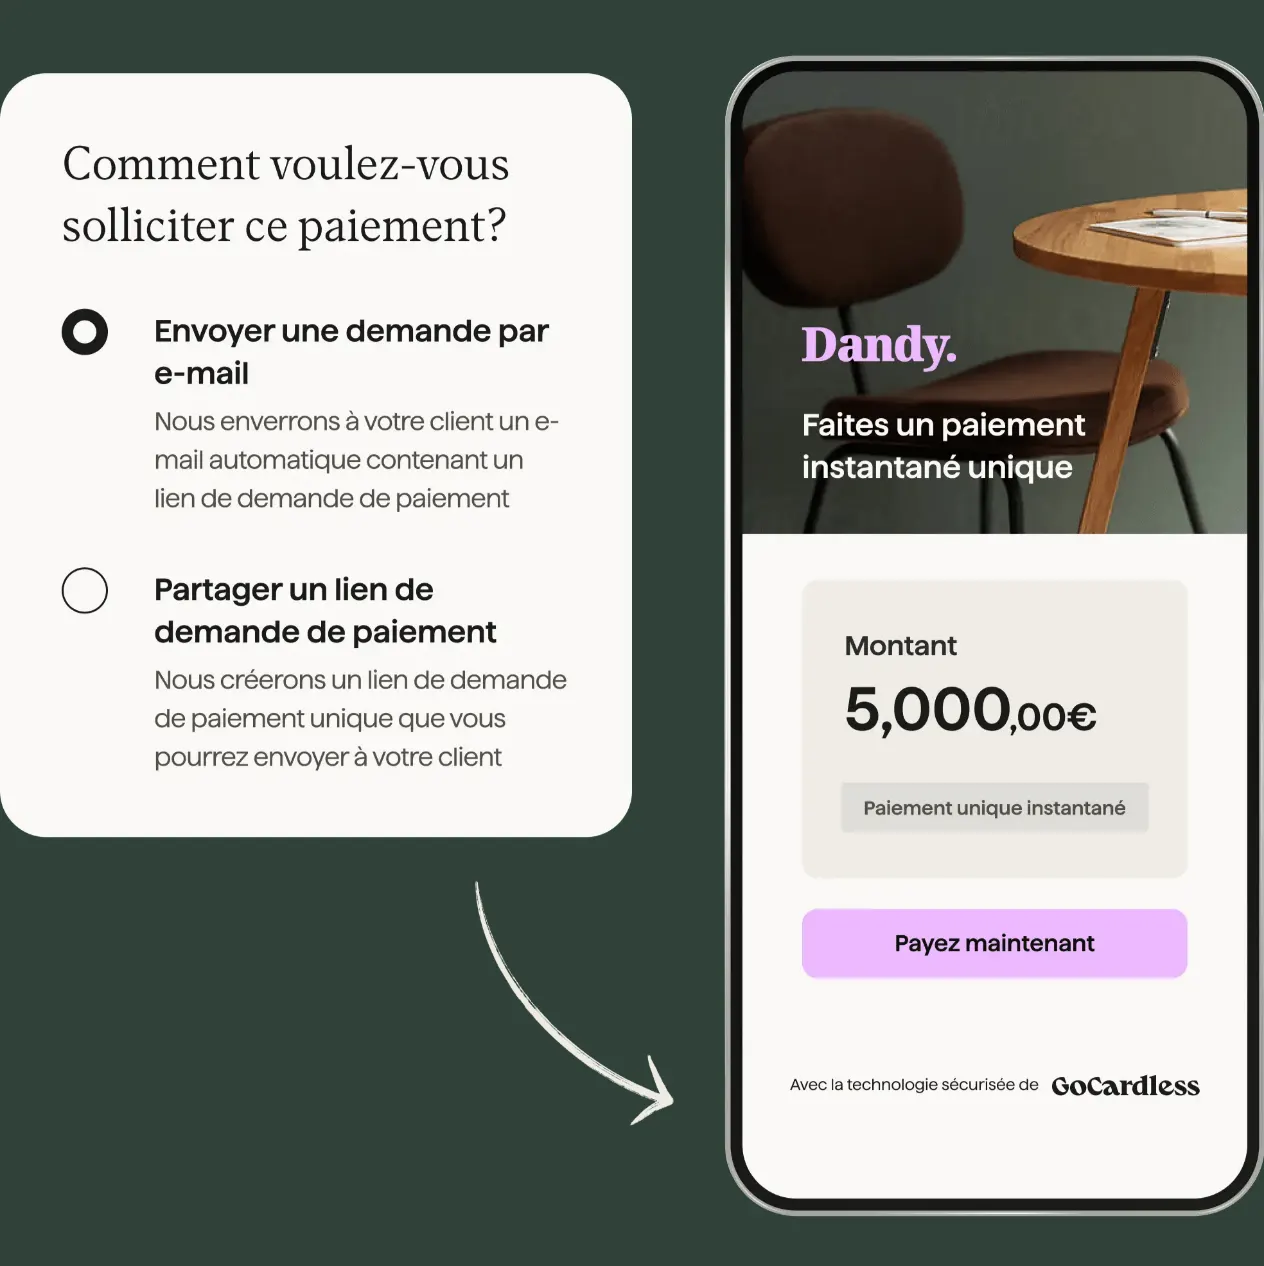
Il existe trois façons de démarrer. La plus simple consiste à créer un paiement ou un abonnement depuis le tableau de bord : montant, devise, intervalle, puis envoi d’un lien au client. La deuxième passe par l’une des plus de 350 intégrations, dont Pennylane, Sellsy, Sage, Chargebee ou Zuora, qui déclenchent le prélèvement à l’échéance de chaque facture. La troisième passe par l’API REST, avec un environnement de test, des webhooks et des exemples en PHP, Python, Ruby, Java, .NET et JavaScript.
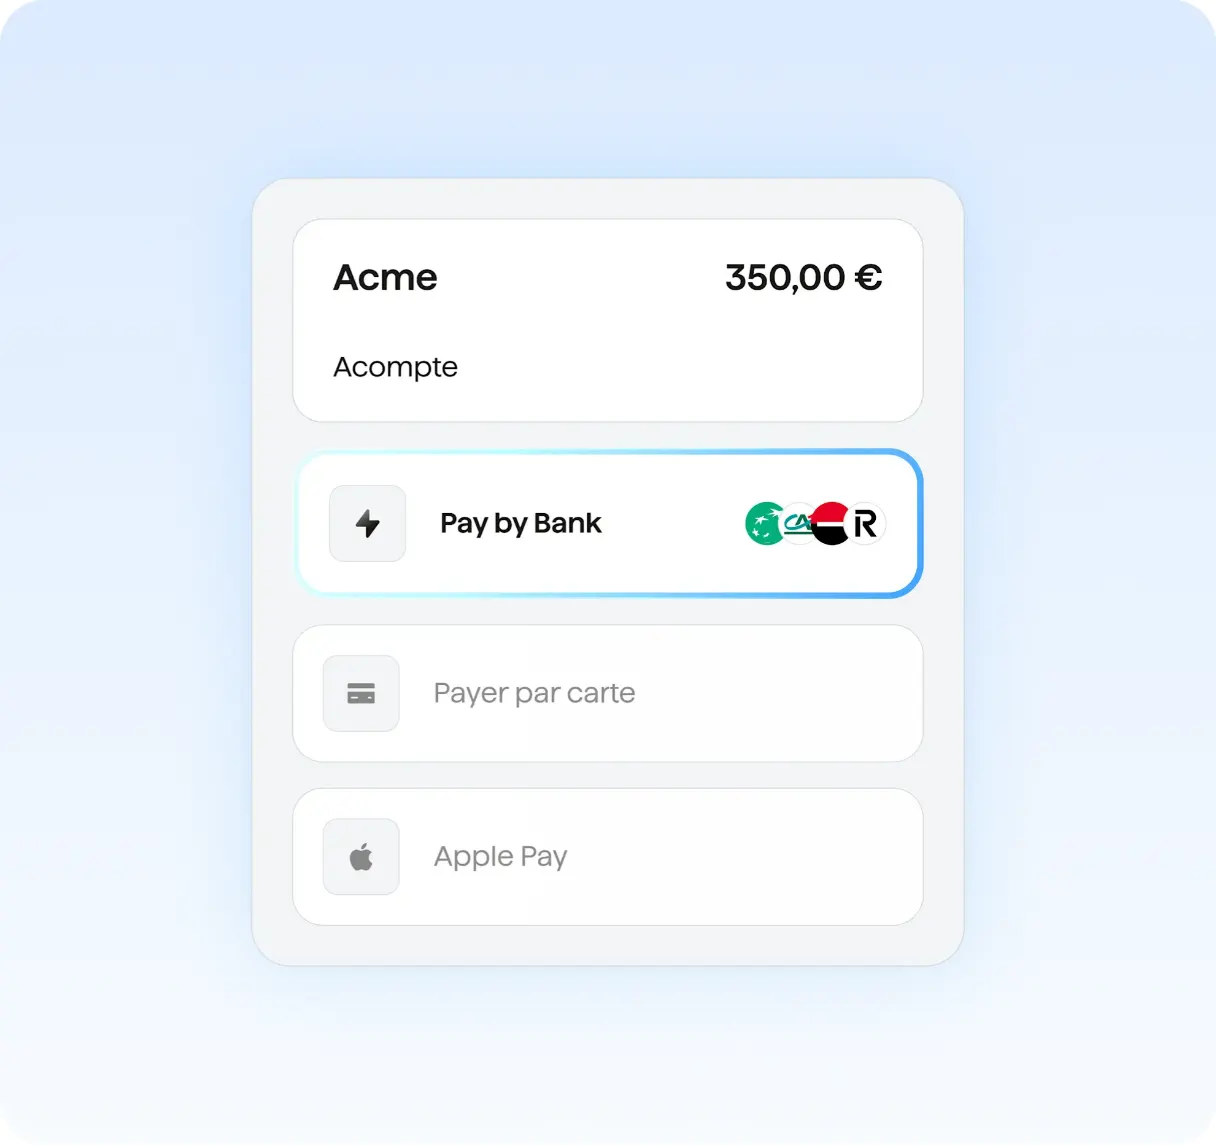
Le prélèvement n’est pas instantané. En zone euro, un paiement créé avant 5 h 30 est prélevé le jour ouvré suivant, puis versé sur votre compte deux jours ouvrés plus tard : comptez environ trois jours ouvrés au total. Avec une conversion de devises, ajoutez deux à quatre jours. Pour un premier règlement immédiat ou une facture ponctuelle, Pay by Bank prend le relais : le client valide un virement depuis l’application de sa banque et le paiement est confirmé tout de suite.
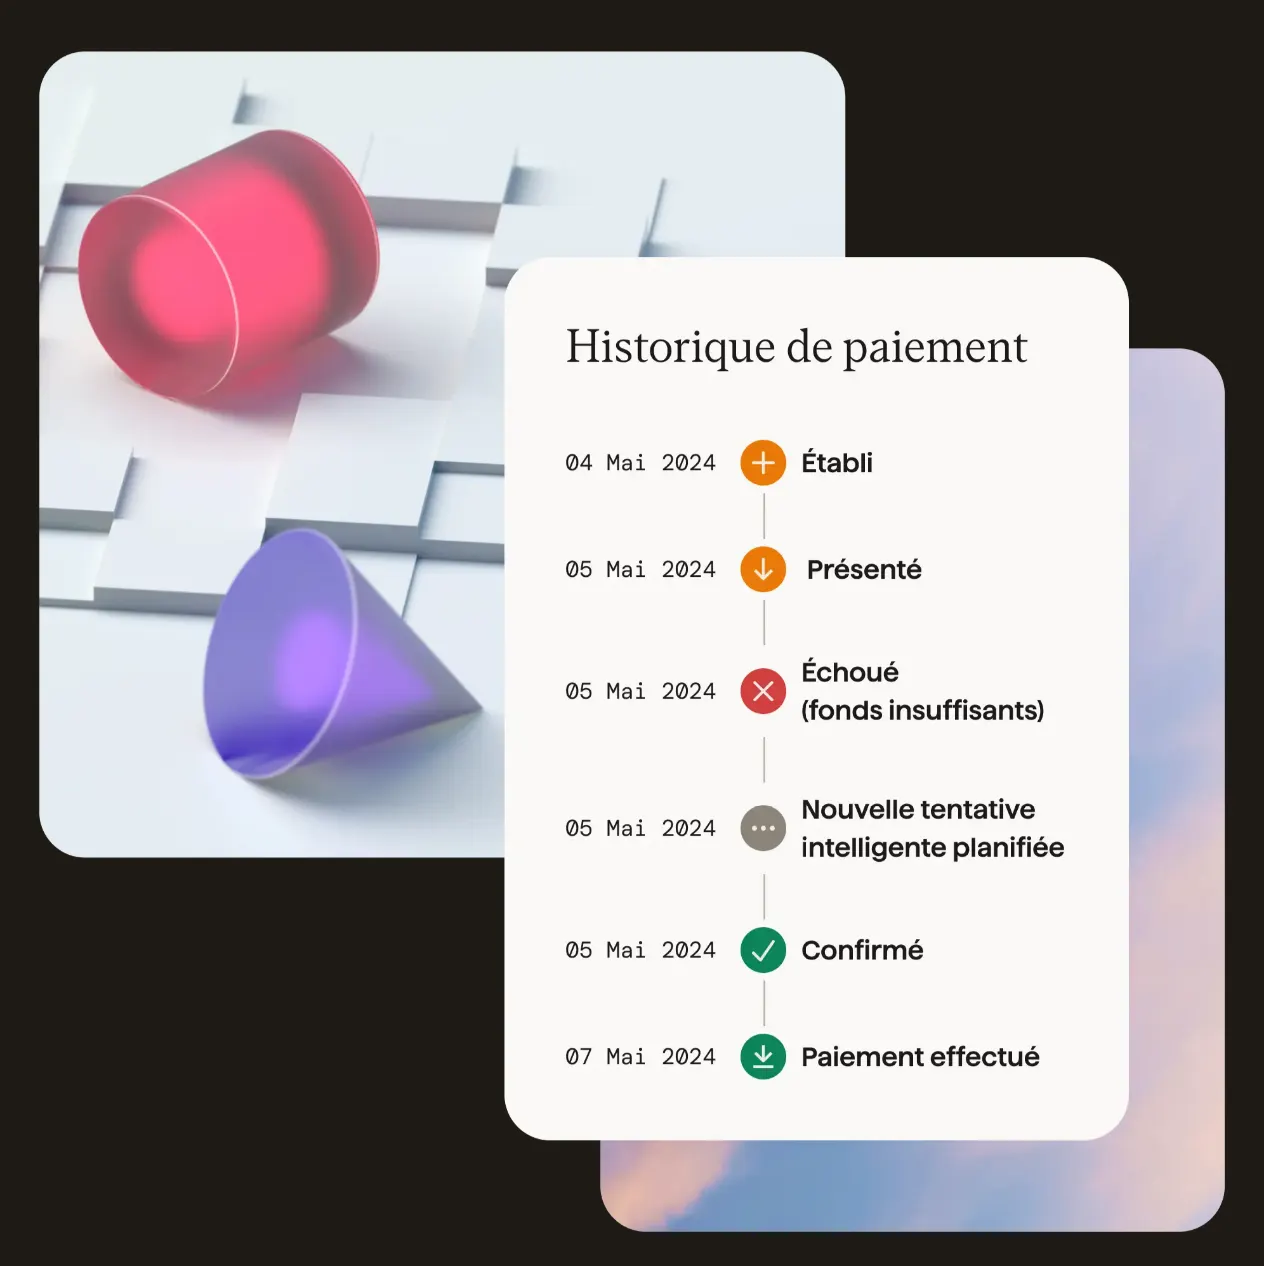
Les modules payants changent surtout la gestion des incidents. Success+ choisit le jour où le client a le plus de chances d’avoir les fonds pour représenter un prélèvement rejeté, jusqu’à trois fois. Protect+ repère les payeurs à risque dès la signature du mandat et peut leur demander de prouver qu’ils détiennent bien le compte. Le centre d’aide est disponible en français et le tableau de bord se règle en français, anglais, allemand ou espagnol.
Cas d’usage par profil
- une TPE de services sous Pennylane ou Sellsy branche l’intégration et laisse chaque facture déclencher son prélèvement, sans ressaisie ni relance manuelle ;
- un éditeur SaaS ou un club de sport crée des plans d’abonnement, ajoute Success+ pour récupérer les échecs de fin de mois et suit les impayés dans le tableau de bord ;
- un cabinet comptable ou une agence prélève ses honoraires mensuels et utilise Pay by Bank pour les missions ponctuelles ;
- une entreprise qui facture au Royaume-Uni, aux États-Unis, au Canada ou en Australie encaisse dans la devise locale de ses clients, avec un change assuré par Wise ;
- une plateforme logicielle intègre l’API pour proposer le prélèvement à ses propres clients.
GoCardless face à Stripe et Slimpay
Stripe part de la carte bancaire et couvre aussi le prélèvement SEPA, avec une API très étendue et une boîte à outils complète pour le paiement en ligne. Il convient mieux si la carte reste votre moyen de paiement principal. GoCardless se concentre sur le paiement de compte à compte, avec un plafond par transaction nationale qui le rend plus lisible sur les gros montants récurrents.
Slimpay, spécialiste français du paiement récurrent, s’adresse surtout aux entreprises d’abonnement de grande taille. GoCardless, lui, mise sur ses intégrations prêtes à l’emploi avec les logiciels de gestion des TPE et PME. Enfin, Mollie, désormais propriétaire de GoCardless, apporte la carte et les moyens de paiement locaux : les deux offres restent vendues séparément à ce jour.
Limites à connaître
- le prélèvement ne convient pas à un achat en ligne qui doit être confirmé sur-le-champ : il faut passer par Pay by Bank ;
- les pages de paiement à vos couleurs coûtent 200 € par mois en plus, et seulement à partir du plan Advanced ;
- Protect+, le module antifraude, est réservé au plan Pro, le plus cher à la transaction ;
- les paiements internationaux avec conversion de devises sont fermés aux associations et organisations caritatives ;
- la reprise par Mollie annonce une intégration progressive, sans calendrier publié.
Quelle formule choisir
Il n’y a pas d’abonnement de base : vous payez à la transaction, avec un pourcentage et 0,20 € fixes, plafonnés pour les prélèvements nationaux. Standard suffit si vous encaissez peu d’échecs et passez par un logiciel partenaire. Advanced devient rentable dès que les impayés vous coûtent du temps, puisqu’il inclut Success+ et la vérification des coordonnées bancaires. Pro se justifie pour les secteurs exposés à la fraude, et l’offre sur mesure pour les volumes qui méritent une remise négociée.
Avant de choisir, vérifiez que votre outil de gestion figure parmi les intégrations, et comparez avec les moyens de paiement alternatifs si vos clients sont surtout des particuliers. Côté facturation, notre sélection des meilleurs logiciels de facturation électronique aide à trouver un outil compatible, et notre guide sur les erreurs de facturation qui pèsent sur la trésorerie rappelle pourquoi l’automatisation des encaissements compte.