

Beaucoup d’indépendants mélangent encore recettes professionnelles et dépenses personnelles sur le même compte, faute de vouloir payer un abonnement bancaire de plus. Bourso Business, l’offre professionnelle de BoursoBank, répond à ce cas précis : un compte pro et une carte Visa Business sans frais fixes, gérés depuis l’application que le client utilise déjà pour son compte personnel.
Quel problème Bourso Business règle, et pour qui
L’offre remplace l’ancienne formule Bourso Pro, que la brochure tarifaire de la banque facture encore 9 € TTC par mois à ses anciens souscripteurs. Bourso Business supprime ces frais de tenue de compte et les commissions de mouvement. Passer de l’une à l’autre impose toutefois un nouvel IBAN, à communiquer aux clients et fournisseurs.
Le public est volontairement étroit. Le compte est réservé aux entreprises individuelles (micro-entrepreneurs compris) et aux sociétés à associé unique : EURL, SASU, SARL ou SAS unipersonnelles, SELARL et SELASU unipersonnelles. Le représentant légal doit être l’unique bénéficiaire effectif et détenir déjà un compte personnel BoursoBank. Une agence à deux associés ou une start-up avec des investisseurs est donc exclue d’office.
Ouverture et prise en main
Le parcours se fait en deux temps. Le futur client ouvre d’abord un compte particulier depuis l’application : pièce d’identité, selfie, éventuellement un RIB à son nom dans une autre banque française, signature électronique puis premier versement. Une fois ce compte actif, le compte professionnel s’ajoute en quelques minutes depuis le menu Produits de l’espace client, sans justificatif : le numéro SIREN suffit à identifier l’entreprise.
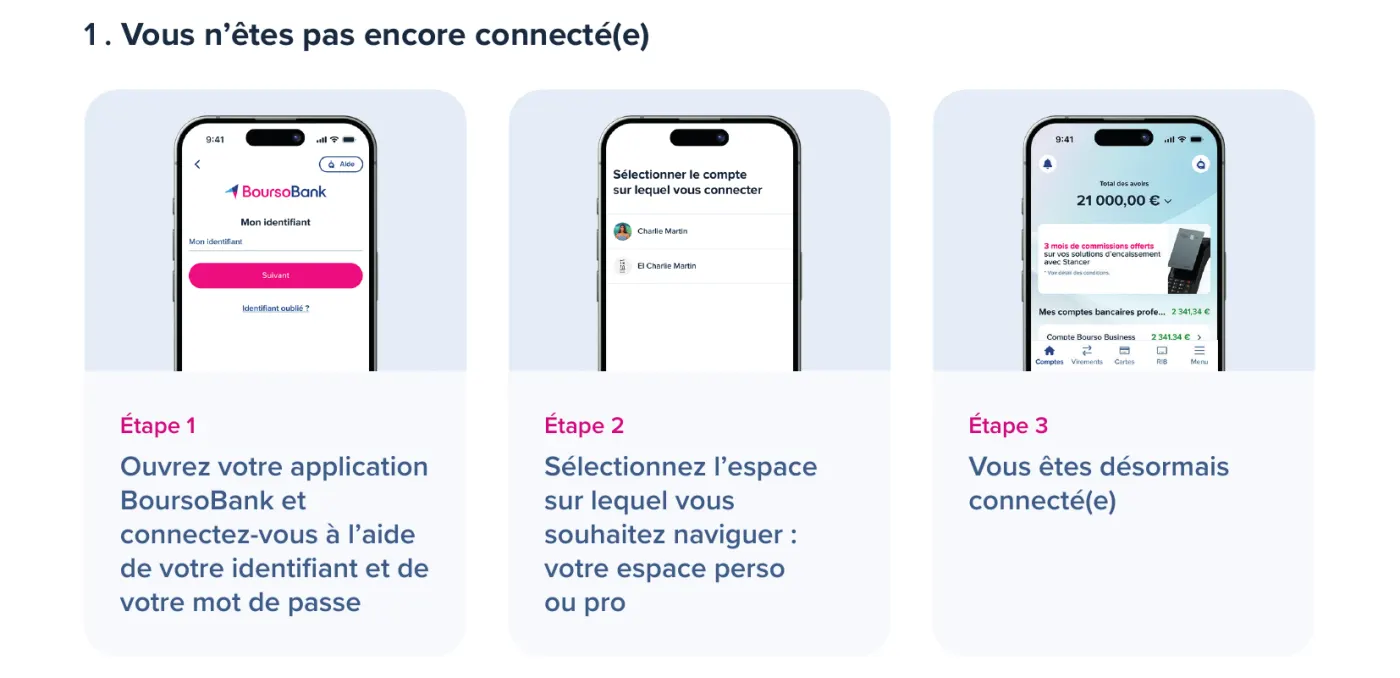
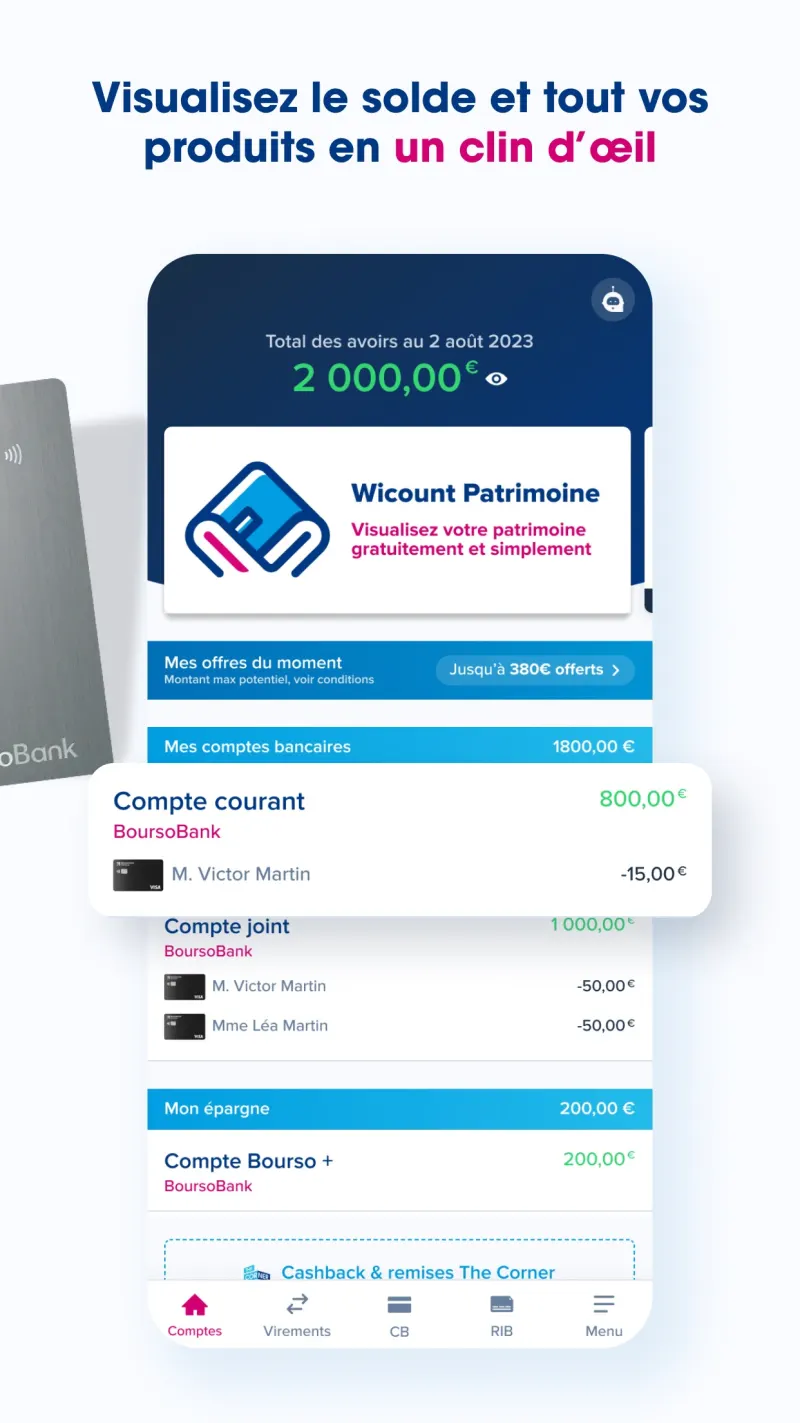
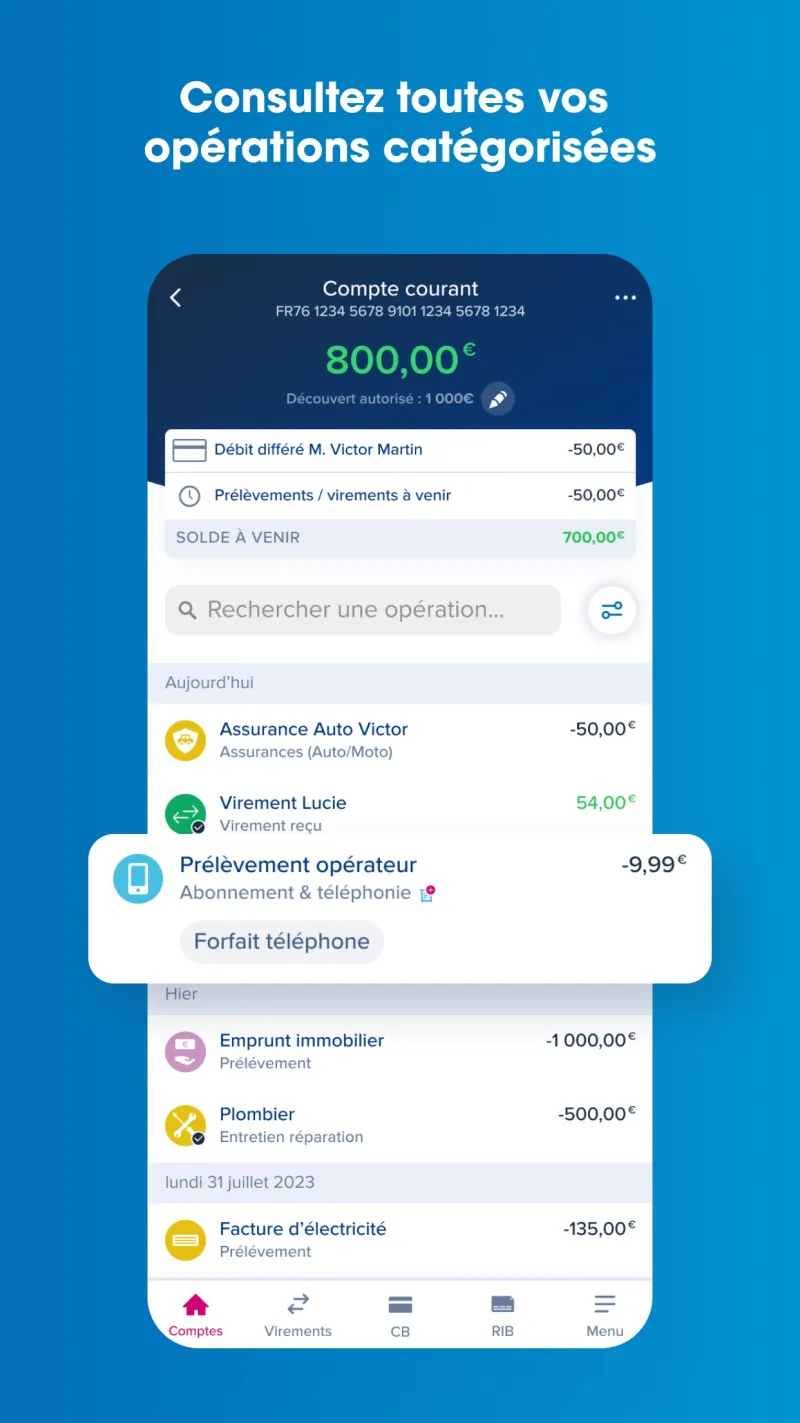
Au quotidien, un même identifiant donne accès aux deux espaces. Dans l’application, l’utilisateur touche sa photo puis choisit l’espace perso ou l’espace pro. Une même entreprise peut détenir jusqu’à 3 comptes Bourso Business, ce qui permet par exemple d’isoler la provision pour cotisations sociales et TVA. Les opérations sont catégorisées automatiquement, les factures se rattachent aux lignes de compte et l’export CSV embarque les justificatifs pour l’expert-comptable.
Cas d’usage par profil
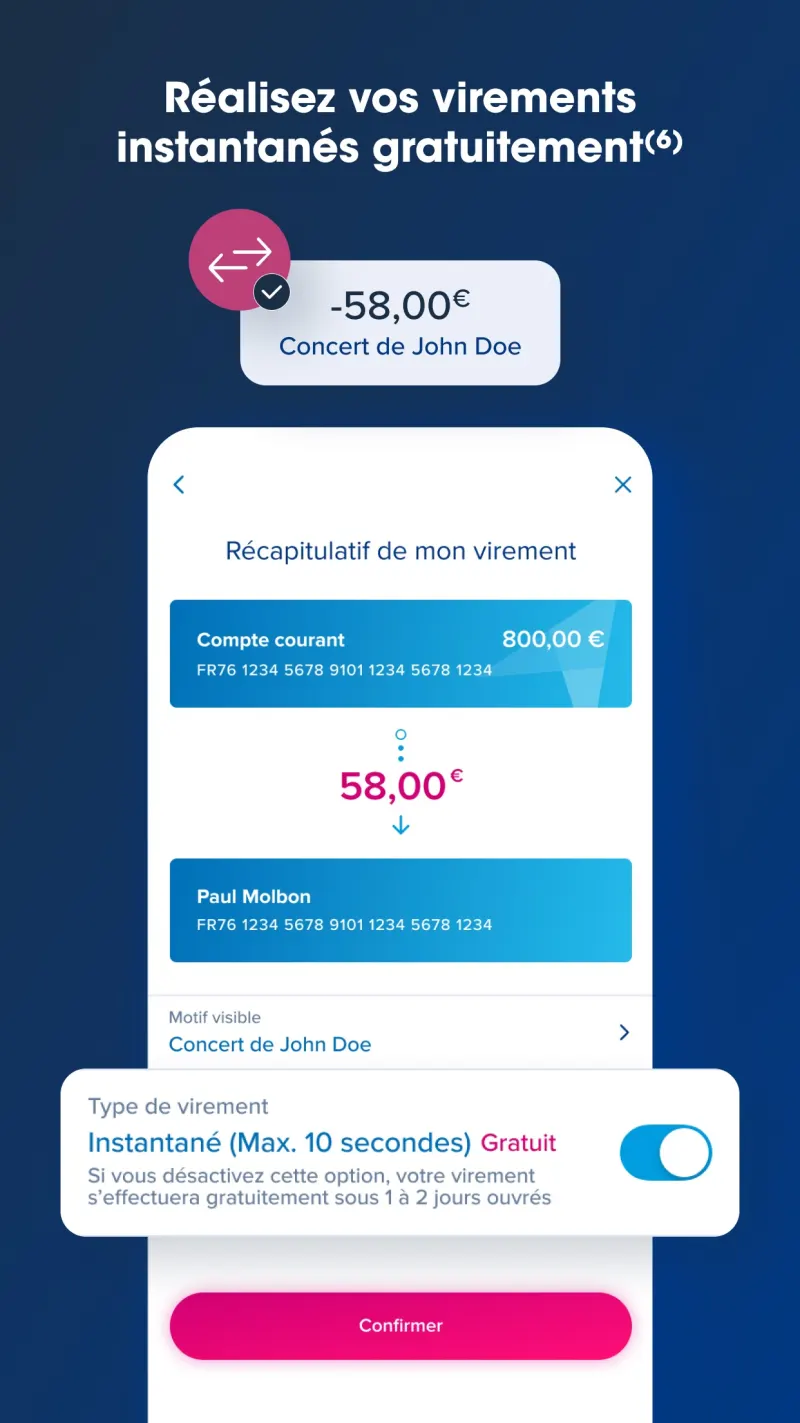
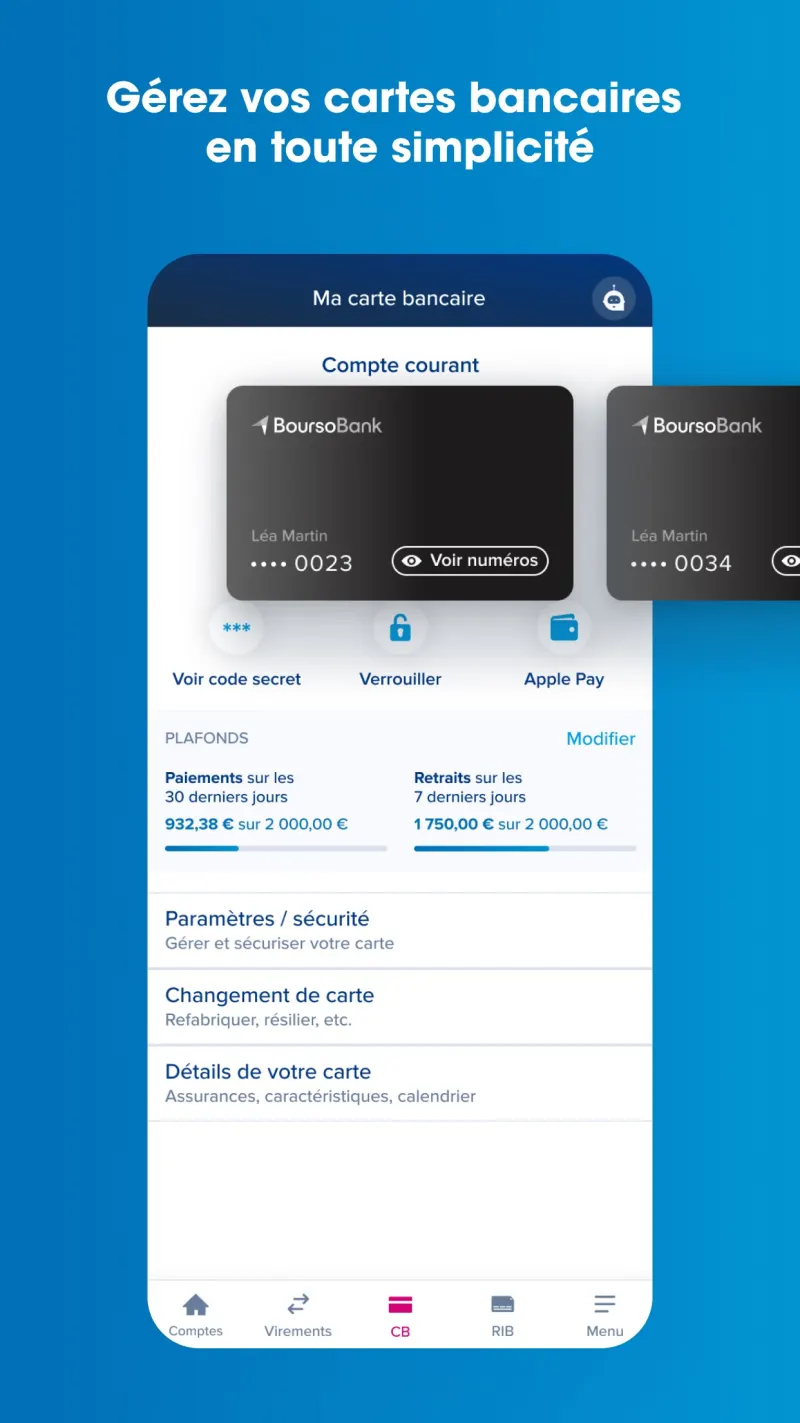
- Micro-entrepreneur en services : il encaisse ses clients par virement, y compris instantané, et règle ses outils en ligne avec des cartes virtuelles créées dans l’application pour chaque abonnement.
- Indépendant qui travaille à l’étranger : les paiements par carte en devises sont gratuits et illimités, les virements internationaux partent sans frais d’émission dans 32 devises.
- Artisan ou profession de santé en déplacement : l’encaissement passe par Stancer, le partenaire de BoursoBank, avec un terminal mobile gratuit ou Tap to Pay sur iPhone et Android, sans matériel à transporter.
- Créateur de boutique en ligne : le module de paiement Stancer s’intègre à WooCommerce, PrestaShop ou Magento, et les liens de paiement s’envoient par e-mail ou SMS.
- Porteur de projet pas encore immatriculé : l’accompagnement Legalstart, gratuit, couvre le choix du statut, le dossier INPI, le dépôt de capital et l’immatriculation ; seuls les frais d’immatriculation restent dus pour une société.
Pour ceux qui hésitent encore sur leur statut, notre article sur le passage de la micro-entreprise à la SAS aide à anticiper : une SASU reste éligible, une SAS à plusieurs associés ne l’est plus.
Face à Qonto, Shine et aux banques traditionnelles
Bourso Business joue sur le coût plutôt que sur l’étendue fonctionnelle. Qonto vise les PME avec plusieurs utilisateurs, des cartes pour les salariés et des sociétés à plusieurs associés ; Shine s’adresse aussi aux indépendants mais ajoute des outils de gestion comme la facturation. L’offre de BoursoBank ne propose ni devis ni factures : il faut la coupler à un logiciel de facturation pour auto-entrepreneur, comme le détaille notre dossier sur la centralisation du compte pro et de la facturation.
Face aux agences bancaires traditionnelles, l’écart tient au modèle : pas de conseiller dédié en agence, pas de découvert ni de crédit sur le compte, mais aucun frais de tenue de compte. Notre comparatif des avantages et inconvénients des néobanques pro pose la même grille de lecture pour les autres acteurs en ligne.
Limites à connaître avant d’ouvrir
- aucun découvert autorisé n’est possible sur un compte Bourso Business ;
- les remises de chèques sont limitées à 1 500 € sur 30 jours glissants, hors chèques de banque ;
- la carte physique coûte 9 € par mois si aucun paiement n’est constaté dans le mois, la version dématérialisée reste gratuite sans condition ;
- le service client se joint depuis la rubrique Aide & Contact de l’espace client, du lundi au vendredi de 8 h à 20 h et le samedi de 8 h 45 à 16 h 30, avec l’assistant Bourso.IA en dehors de ces horaires ;
- un compte personnel ne peut pas être transformé en compte business, et la clôture se demande par courrier signé avec pièce d’identité et RIB.
Conseils pour bien démarrer
Si votre activité génère peu de paiements par carte, choisissez la carte dématérialisée : elle évite les 9 € mensuels facturés à une carte physique inutilisée, et reste compatible avec Apple Pay, Google Pay, Samsung Pay et Garmin Pay. Ouvrez un deuxième compte pour mettre de côté charges et impôts, puis paramétrez les notifications sur les seuils qui comptent pour vous.
Les options payantes se choisissent au cas par cas. Bourso Protect Business, à 9,99 € par mois, se justifie surtout si vous transportez un ordinateur ou un téléphone professionnel et voulez une protection juridique. L’encaissement Stancer est gratuit les deux premiers mois pour les clients Bourso Business, de quoi tester le terminal ou les moyens de paiement alternatifs avant de s’engager. Pour la trésorerie qui dort, le compte à terme Business accepte un premier dépôt dès 1 000 € sur 1 à 24 mois.