
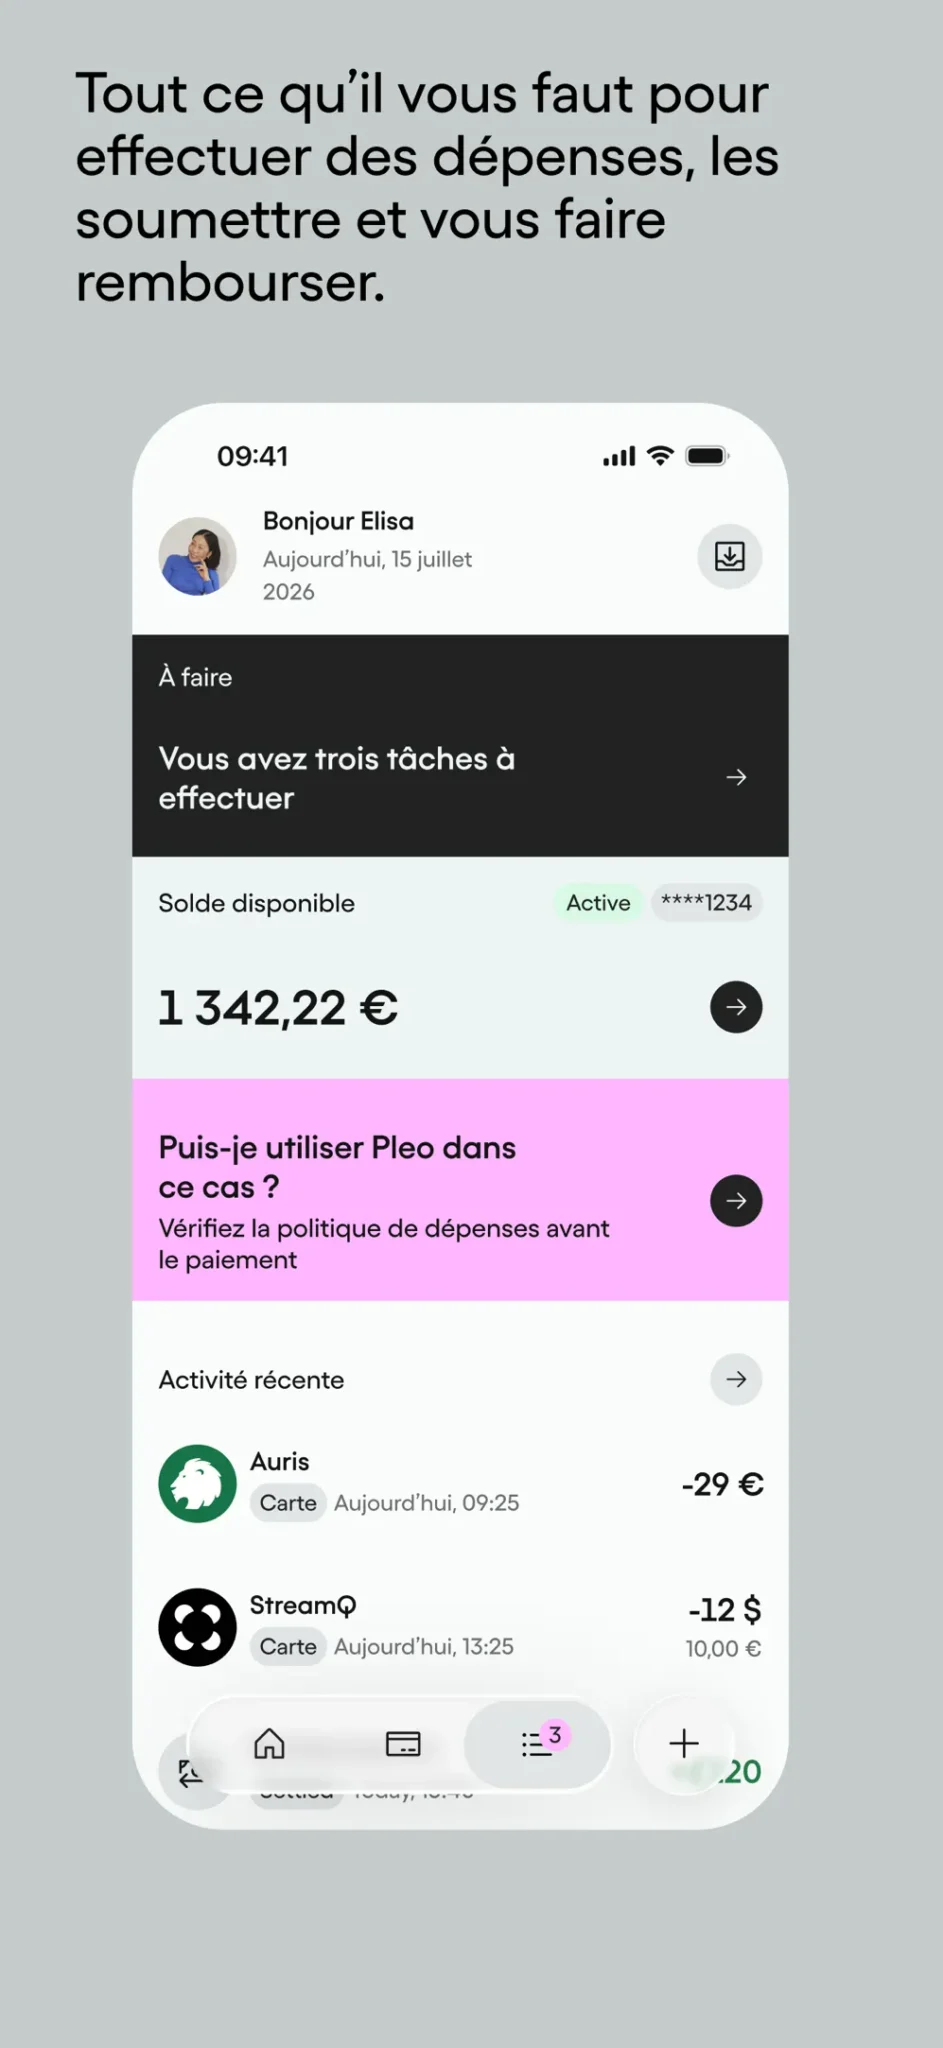


Dans beaucoup de PME, une dépense professionnelle suit encore un parcours long : le salarié paie avec sa carte personnelle, garde le ticket, remplit un tableau en fin de mois, attend la validation de son responsable puis le virement. Côté finance, il faut relancer pour les reçus manquants et ressaisir chaque ligne dans la comptabilité. Pleo part de ce constat et remplace la note de frais par des cartes de paiement reliées à une application, avec un export comptable automatique.
Quel problème Pleo règle, et pour qui
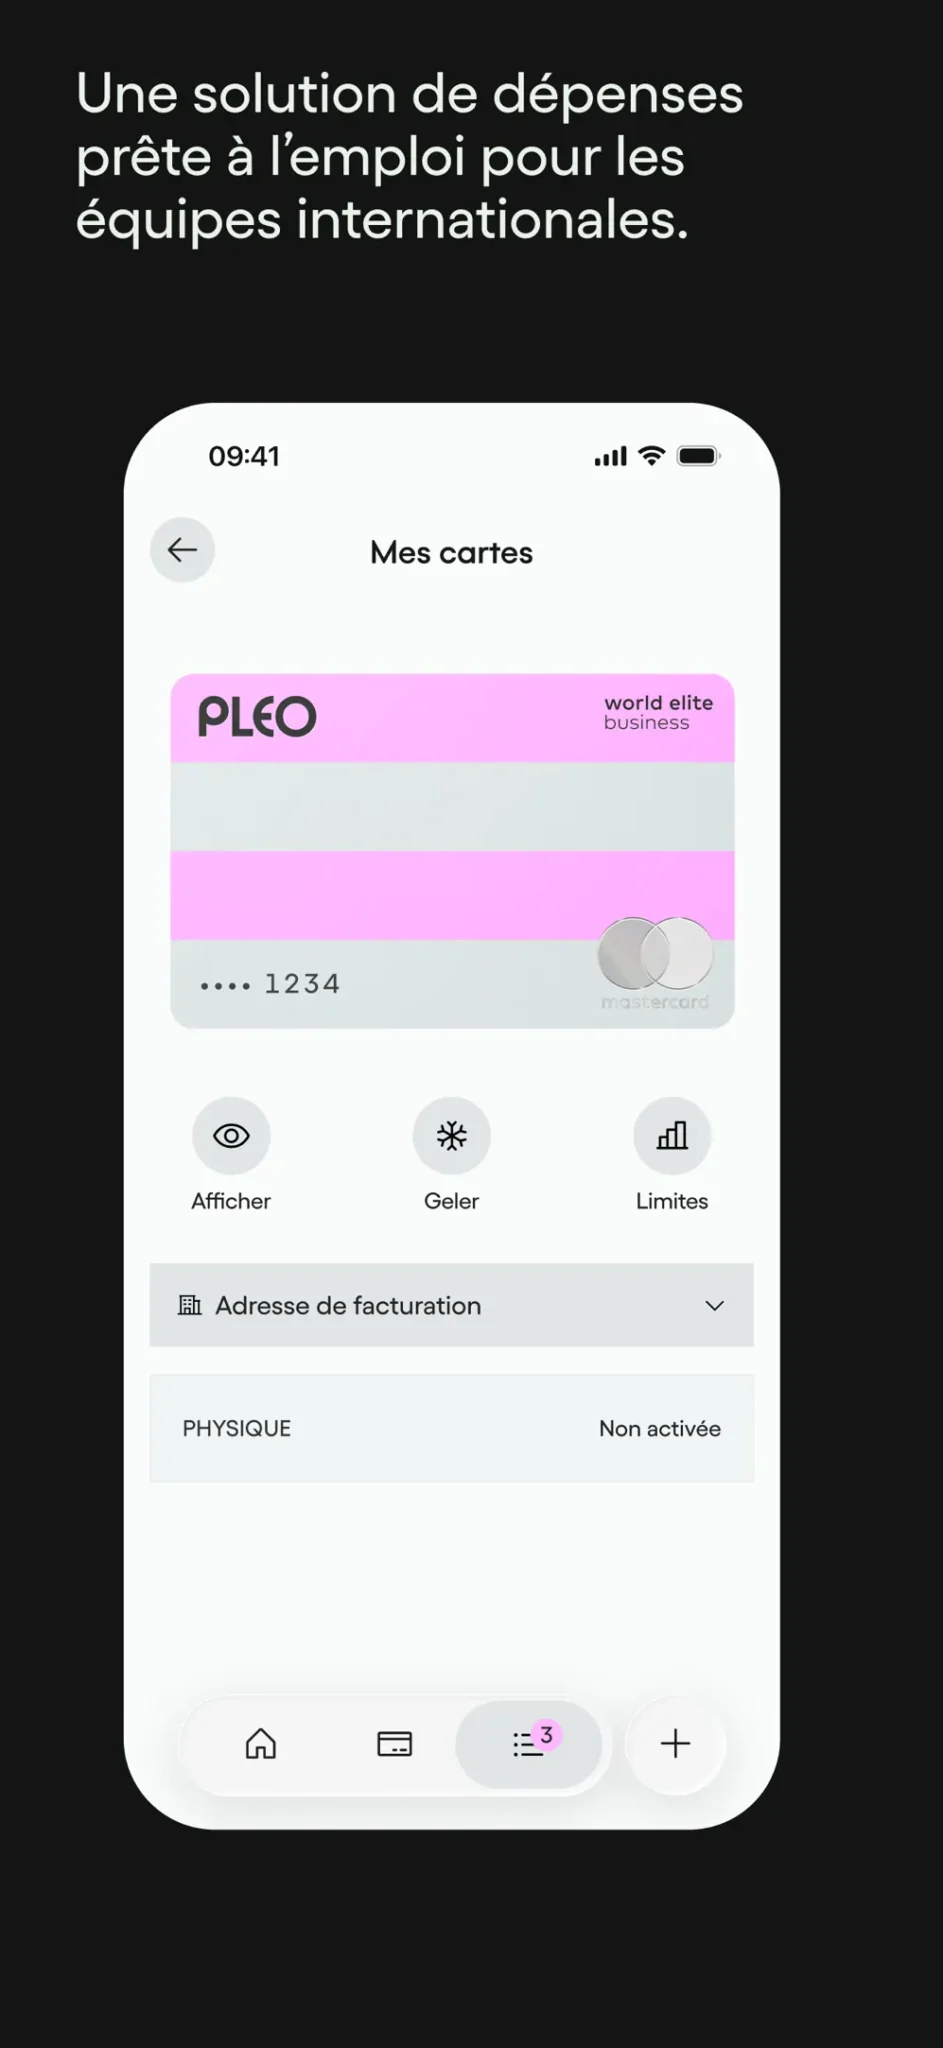
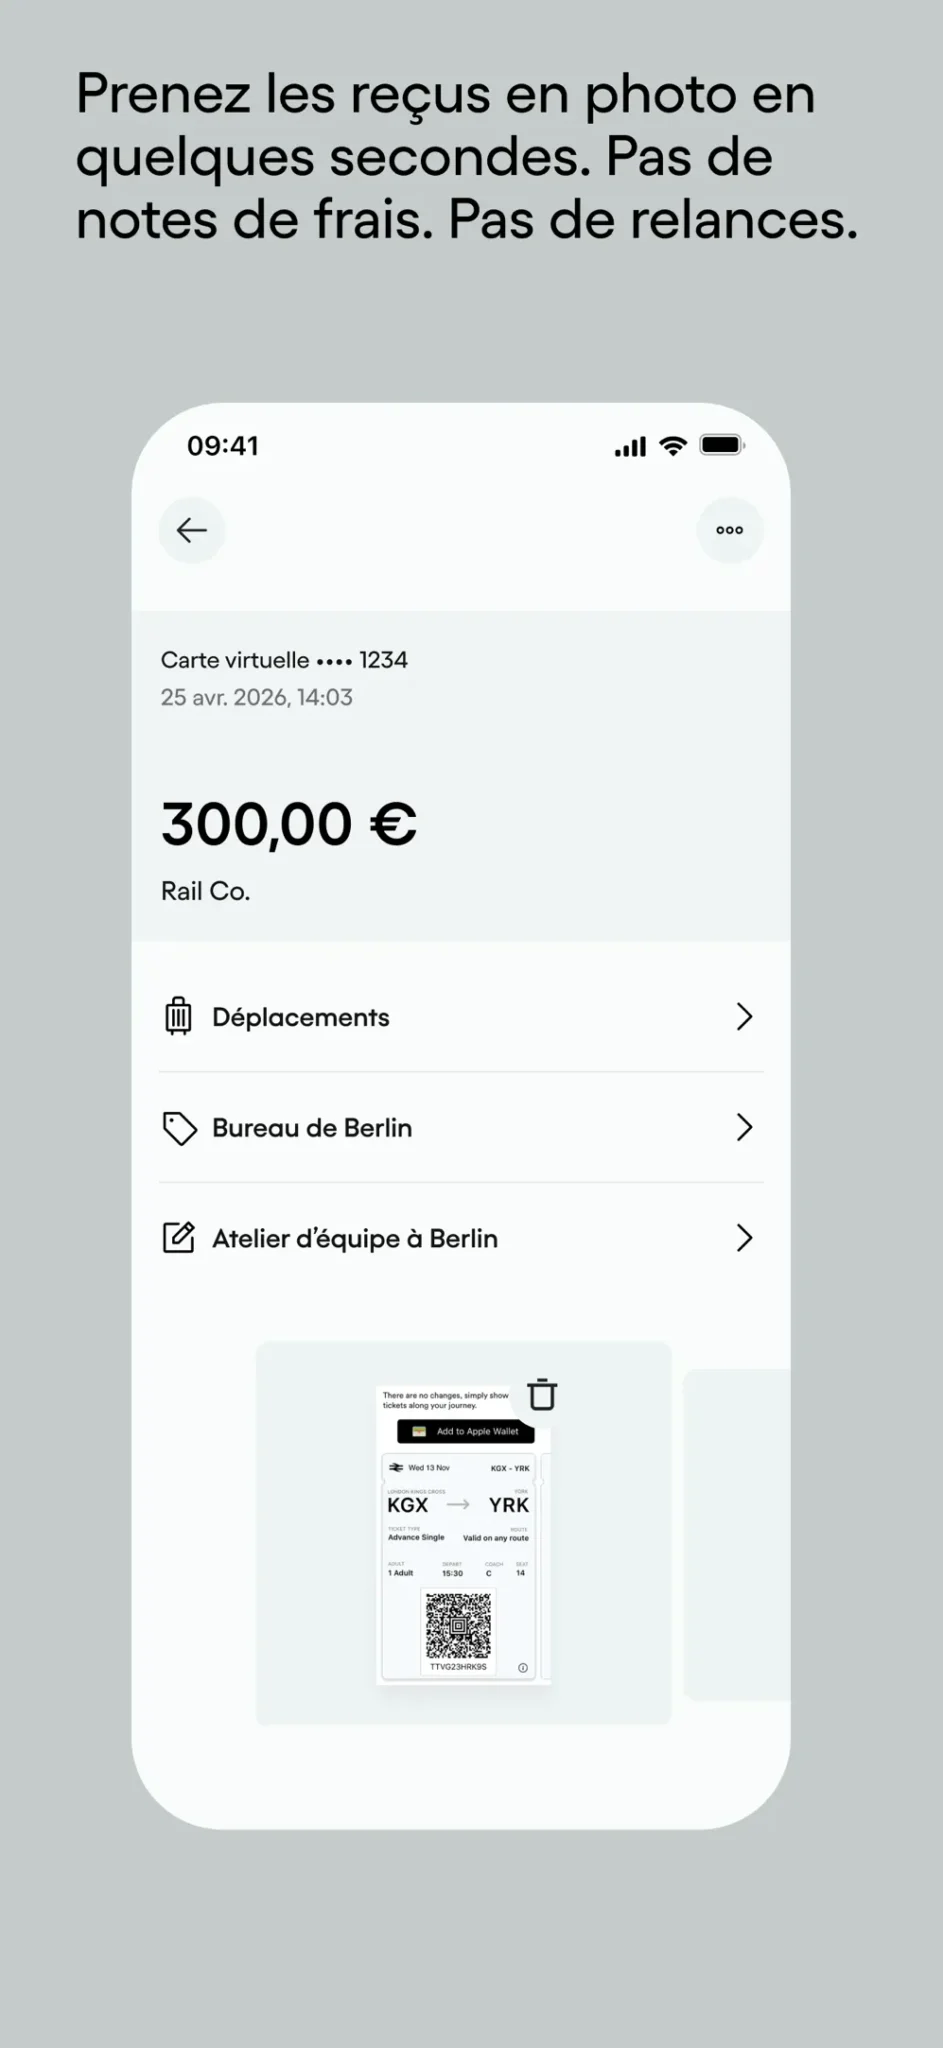
Fondée à Copenhague en 2015 par deux anciens de Tradeshift, l’entreprise revendique plus de 40 000 clients dans 16 pays européens. Le principe : chaque salarié autorisé reçoit une carte Mastercard physique ou virtuelle, avec une limite fixée par l’équipe finance. Dès qu’il paie, l’application lui demande de photographier le reçu, la dépense est catégorisée et devient visible en temps réel par les administrateurs.
Le service s’adresse d’abord aux entreprises de 1 à 49 salariés, mais Pleo a construit deux gammes pour les structures de 50 à 1 000 personnes et pour les groupes au-delà. Il se range dans la famille des logiciels de notes de frais, tout en débordant sur les comptes fournisseurs et la gestion de trésorerie : Pleo Financial Services est un établissement de monnaie électronique agréé par l’autorité de surveillance financière danoise.
Fonctionnement et prise en main
Le compte Pleo est alimenté par virement depuis la banque de l’entreprise, puis les cartes dépensent sur ce solde. Le forfait Start propose une configuration guidée dans le produit : inviter les utilisateurs, connecter le logiciel comptable, commander les cartes. Les offres Business ajoutent jusqu’à deux sessions en direct avec un responsable d’implémentation.
Au quotidien, le parcours se décompose en quelques étapes :
- le salarié paie avec sa carte Pleo, en boutique, en ligne ou via Apple Pay et Google Pay ;
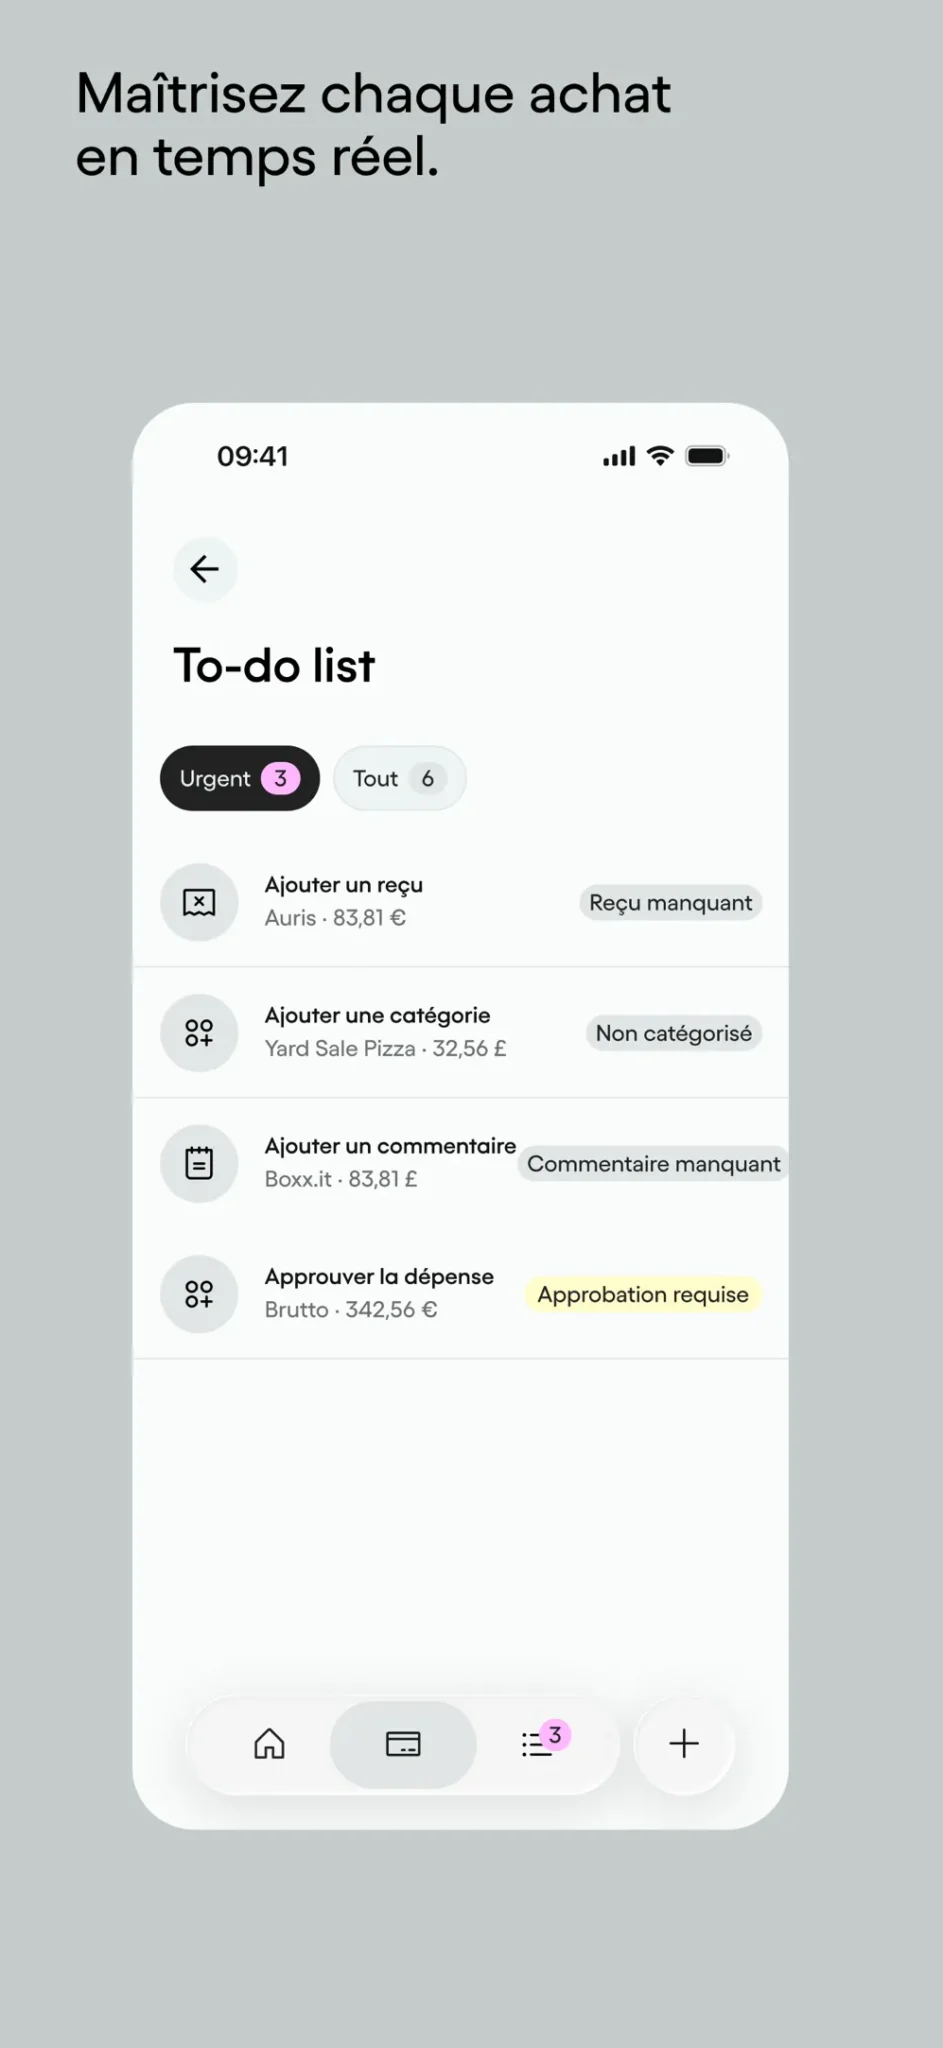
- une notification lui demande la photo du reçu, que l’OCR lit (date, montant, commerçant) ;
- s’il a payé avec sa carte personnelle, il déclare l’avance de frais dans l’appli et se fait rembourser après validation ;
- l’équipe finance vérifie, demande un complément si besoin, puis l’écriture part vers la comptabilité.
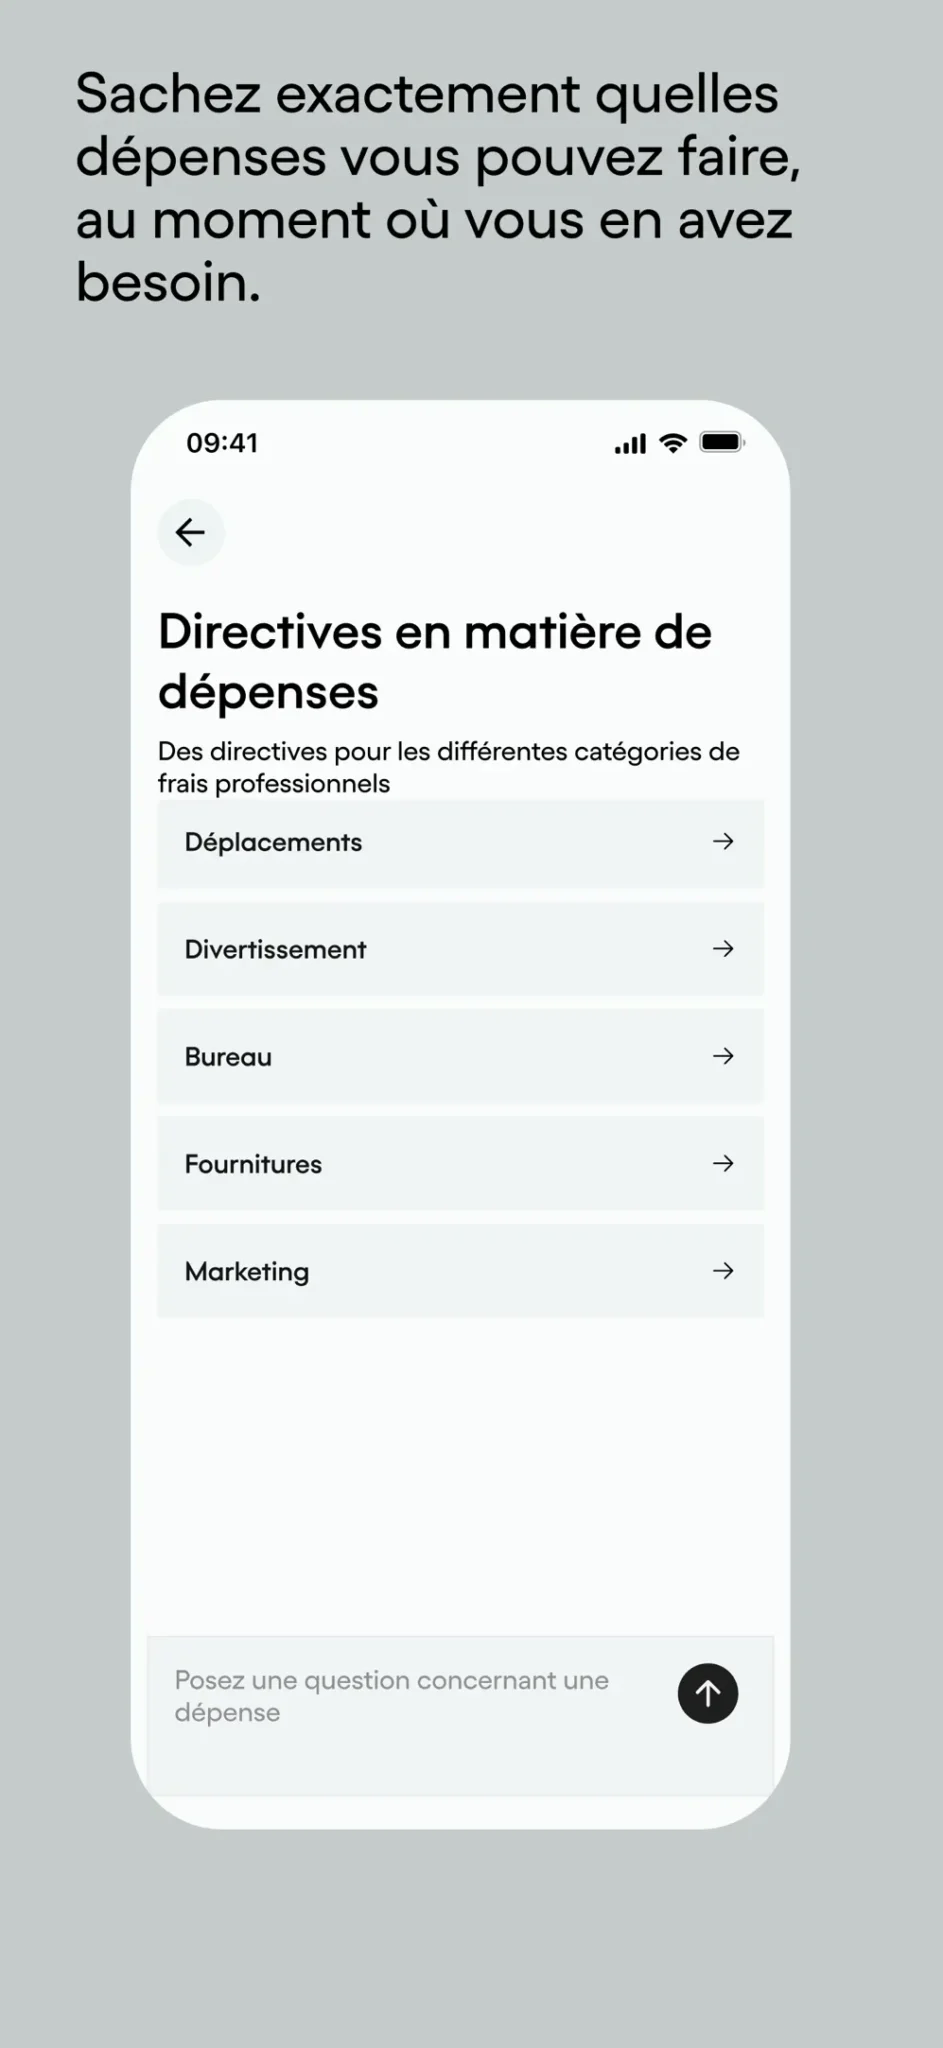
Côté contrôle, Pleo mise sur l’IA à partir du forfait Build : les salariés posent leurs questions sur la politique de dépenses dans l’application, et un module signale les achats non conformes avant qu’ils n’arrivent chez le valideur. Les cartes peuvent être gelées automatiquement quand des reçus manquent. Pour la comptabilité, l’éditeur annonce plus de 100 intégrations, dont Sage, Cegid, Xero, NetSuite, Odoo et SAP, utiles si vous comparez déjà des logiciels de comptabilité.
Les profils techniques disposent d’une API documentée (exports, tags, codes TVA, webhooks) et d’un serveur MCP qui permet d’interroger ses dépenses ou de traquer les reçus manquants depuis un assistant IA. Ce MCP ne peut ni initier de paiement ni recharger un compte.
Cas d’usage par profil
Gérant de TPE : quelques cartes pour les achats courants et les abonnements logiciels, sans engagement annuel, avec un export propre pour l’expert-comptable, qui peut recevoir un accès dédié.
Équipe commerciale itinérante : déplacements, repas clients et frais kilométriques calculés à partir du point de départ et d’arrivée, déclarés depuis le téléphone au lieu d’un tableau mensuel.
Direction financière de PME : circuits d’approbation pour les dépenses et les factures, budgets par équipe ou projet, détection des factures en double et paiements programmés à l’échéance.
Groupe multi-pays : comptes en EUR, GBP, USD, DKK, SEK et NOK, une carte qui débite automatiquement la bonne devise et une vue par entité avec le forfait Scale.
Pleo face à Spendesk, Qonto et N2F
Spendesk est le concurrent le plus proche : même approche par cartes, validations et export comptable,. Chez Pleo, l’argument tient à une grille publique et à une entrée de gamme sans engagement, accessible dès un utilisateur, avec des comptes en couronnes danoises, suédoises et norvégiennes.
Qonto part de l’autre bout : c’est d’abord un compte professionnel avec IBAN, auquel s’ajoutent des cartes et la gestion des notes de frais. Si vous cherchez une banque principale, regardez du côté des néobanques pro ; si vous gardez votre banque et voulez seulement outiller les dépenses des salariés, Pleo s’y greffe sans la remplacer, une logique proche de celle décrite dans notre article sur la centralisation du compte pro et de la facturation.
N2F, enfin, se concentre sur la note de frais elle-même : saisie et validation des dépenses avancées par les salariés. Ce type d’outil convient mieux aux structures qui ne veulent pas confier une carte de paiement à leurs équipes, là où Pleo est conçu autour de la carte.
Limites à connaître
Le prix affiché par utilisateur n’est qu’une partie de la facture. Les virements fournisseurs, les paiements internationaux, les retraits au distributeur sur Start, le change et les remboursements directs ont chacun leur tarif. Une équipe qui paie beaucoup en devises ou rembourse de gros montants doit faire le calcul sur ses volumes réels.
Autre point : la gestion de trésorerie, avec rendement sur les fonds inactifs, s’ouvre encore sur liste d’attente. Enfin, le chat avec le support se fait après connexion sur l’application web et n’est inclus qu’à partir d’Optimise ; en dessous, l’e-mail et le centre d’aide sont les seuls recours.
Quel forfait choisir
Start suffit si vos salariés dépensent avec la carte Pleo et que vous n’avez pas d’avances de frais à rembourser. Dès que des collaborateurs paient avec leur propre carte ou font des kilomètres, Build devient le minimum, avec un engagement annuel et trois utilisateurs. Optimise se justifie quand vous voulez des budgets, les intégrations SIRH ou le chat avec le support. Au-delà de 50 salariés ou avec plusieurs entités, la discussion se fait sur Scale ou Lead, avec démonstration préalable.