

Une agence française payée en dollars par un client new-yorkais perd souvent deux fois de l’argent : sur les frais de réception du virement international, puis sur la marge que sa banque ajoute au taux de change. Wise Business s’attaque à ce double coût. Ce n’est pas une banque mais le compte professionnel de Wise, établissement de paiement régulé dans l’Espace économique européen par la Banque nationale de Belgique, pensé pour les entreprises qui encaissent et paient dans plusieurs devises.
Le problème que Wise Business règle, et pour qui
Le principe vient de l’histoire de l’entreprise, fondée en 2011 sous le nom TransferWise par deux Estoniens installés à Londres : faire circuler l’argent entre pays au taux de change moyen du marché, celui affiché par les sites financiers, et facturer des frais visibles plutôt qu’une marge cachée dans le taux. Le compte professionnel reprend cette logique et y ajoute des numéros de compte locaux, des cartes pour l’équipe et des outils de paiement en volume.
Trois publics ressortent des pages de l’éditeur : les petites entreprises qui achètent ou vendent à l’étranger, les start-up qui reçoivent des fonds d’investisseurs en devise locale et les freelances payés par des clients étrangers. Pour une entreprise dont tous les flux restent en euros, l’intérêt tombe : un compte pro français classique fait le même travail sans les 60 € d’ouverture.
Fonctionnement et prise en main
L’inscription est gratuite et permet déjà d’envoyer de l’argent et de convertir des devises. L’accès complet, qui débloque les numéros de compte locaux et la première carte, coûte 60 € une seule fois. Selon le centre d’aide de Wise, ce montant dépend du pays d’immatriculation de l’entreprise et il est remboursé si la vérification de la société échoue. Aucun abonnement mensuel ne suit.
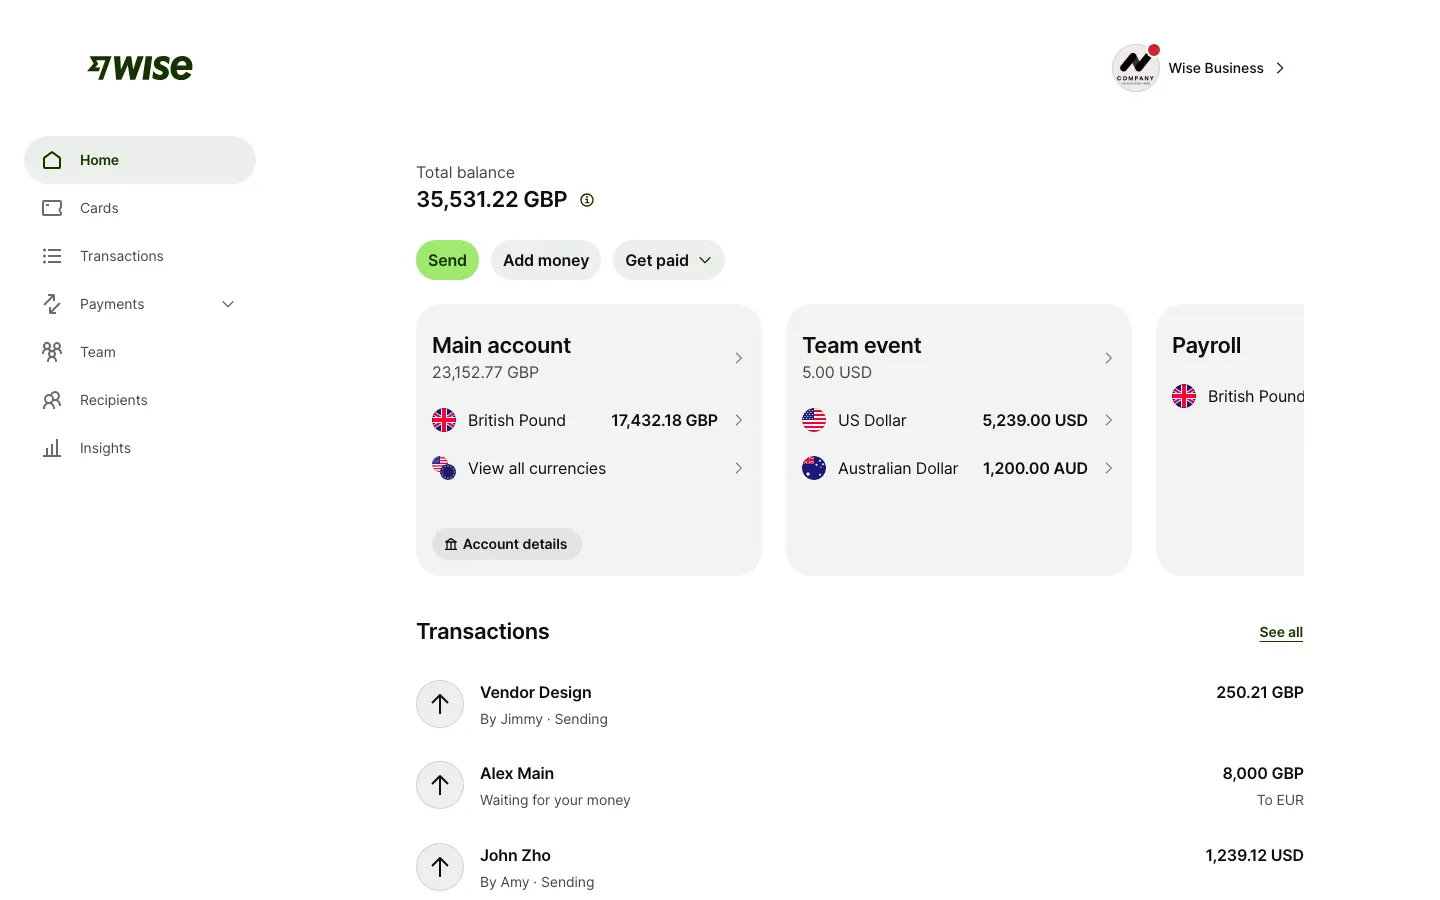
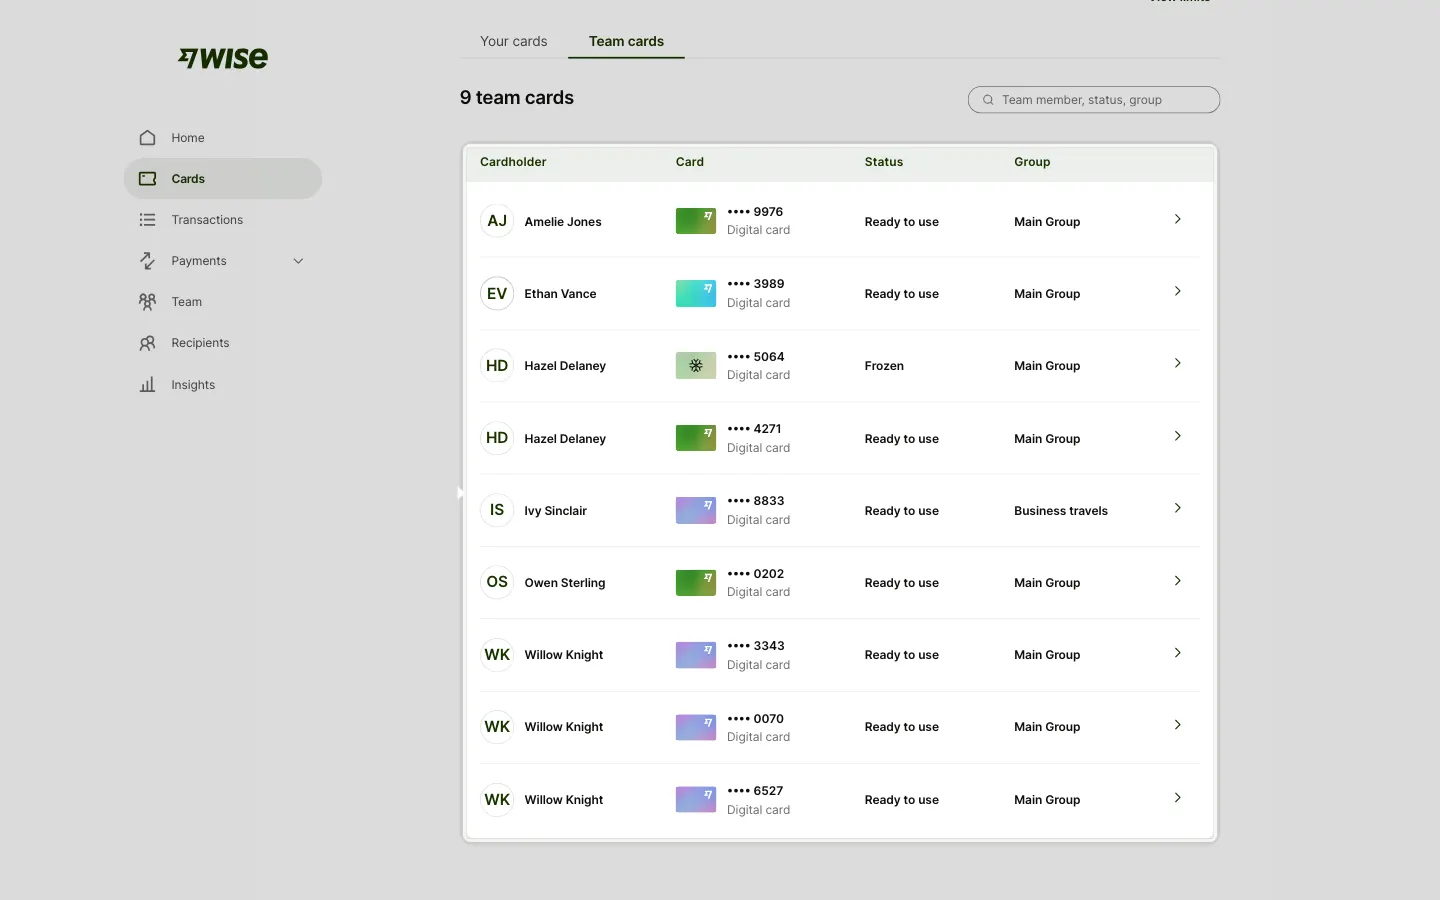
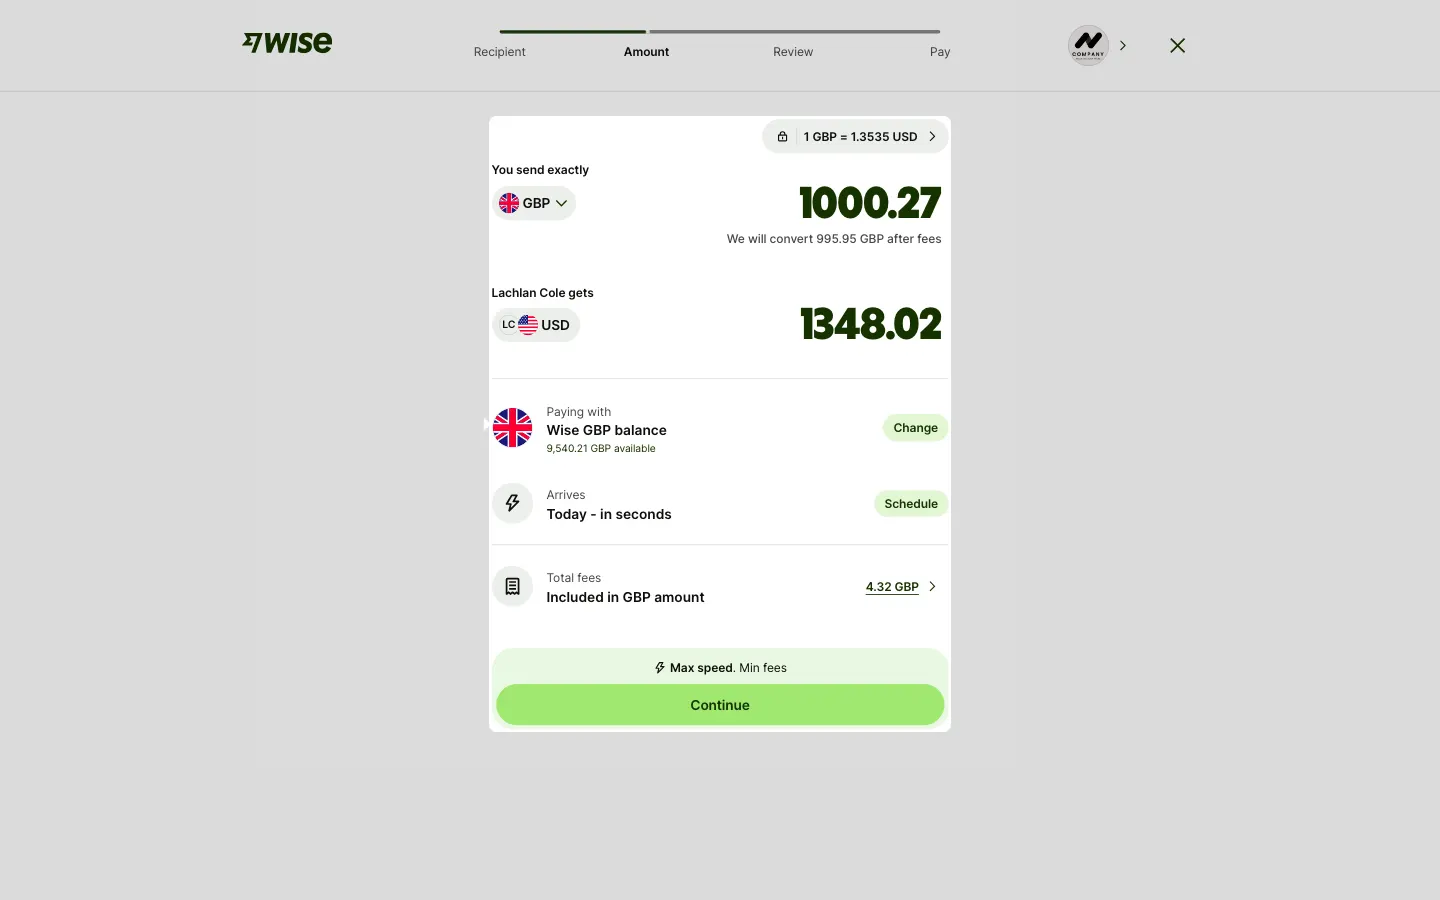
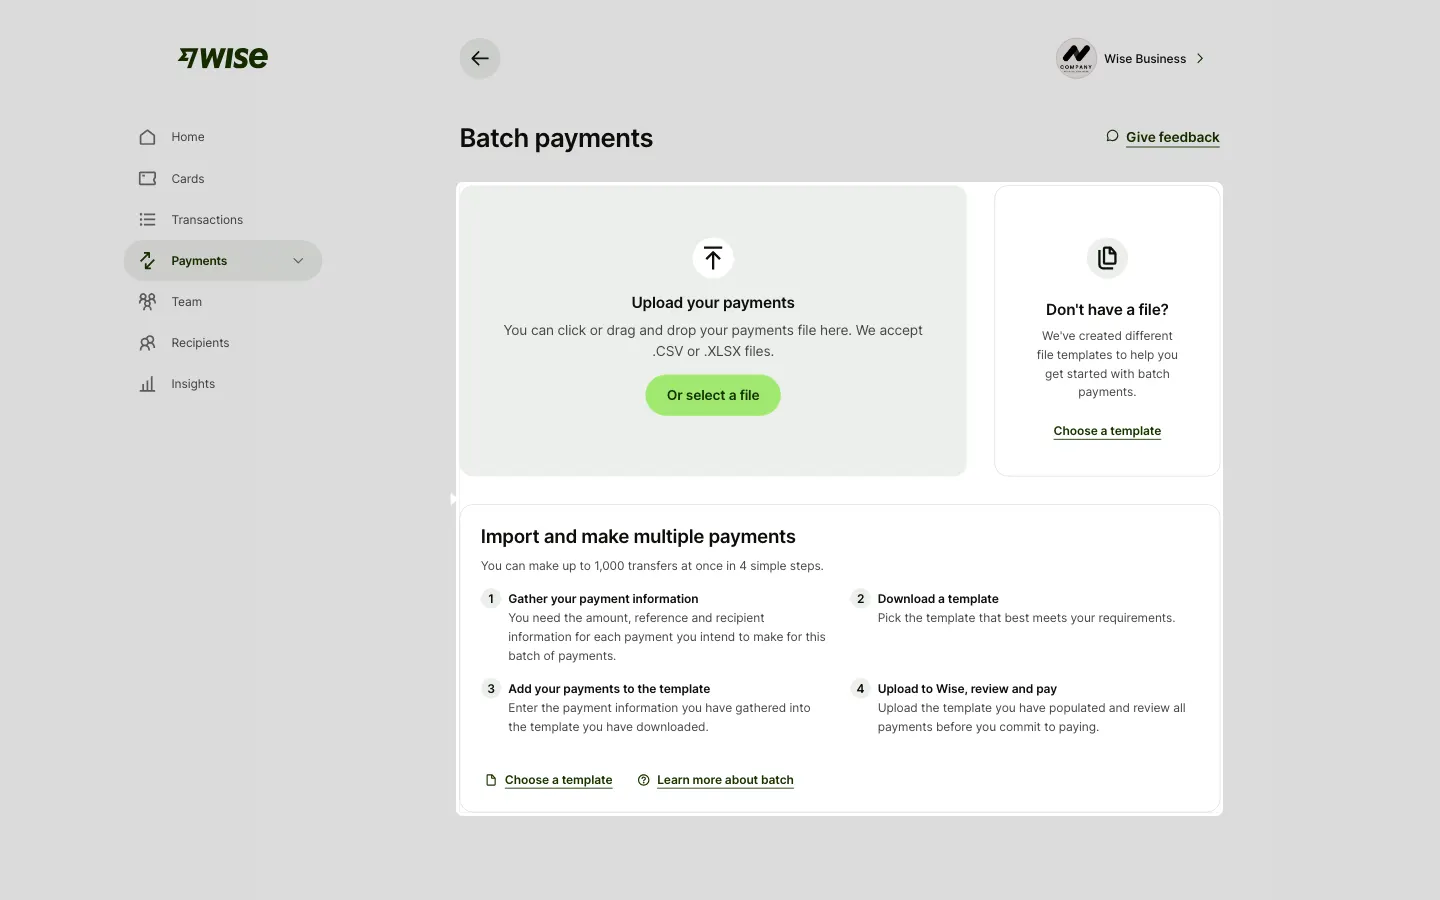
L’interface web, que l’éditeur présente dans une démonstration publique, s’organise autour d’un tableau de bord : solde total, sous-comptes par usage (compte principal, budget d’un événement, paie), puis menus Cartes, Transactions, Paiements, Équipe, Bénéficiaires et Statistiques. Un virement suit quatre étapes : bénéficiaire, montant, vérification, paiement. Les frais et l’heure d’arrivée estimée s’affichent avant la validation.
Les paiements de masse passent par l’import d’un fichier CSV ou XLSX à partir d’un modèle fourni, jusqu’à 1 000 virements à la fois. Pour aller plus loin, l’API publique s’accompagne d’un compte sandbox qui permet de tester une intégration avant de générer des clés de production. L’application mobile Wise, disponible sur iOS et Android, existe en français, et la démonstration indique que Wise Business est proposé en 17 langues.
Cas d’usage par profil
- Freelance ou agence payée en devises : un IBAN européen pour les clients de la zone euro, des numéros américain et britannique pour encaisser en USD et en GBP par le réseau local, sans frais de réception Swift.
- E-commerçant qui importe : règlement des fournisseurs étrangers au taux moyen du marché, avec une remise automatique sur les frais quand le volume mensuel dépasse 20 000 GBP ou l’équivalent.
- Entreprise qui paie des prestataires à l’étranger : un fichier de paiements de masse règle traducteurs ou développeurs dans plusieurs pays en une opération, avec circuit de validation. Le besoin recoupe celui des plateformes de mise en relation avec des freelances.
- Équipe qui voyage : cartes physiques ou virtuelles par salarié, regroupées par équipe ou projet, avec plafonds par carte et photo des reçus depuis l’application.
Wise Business face à Qonto, Revolut Business et Shine
Qonto et Shine sont des comptes pro conçus d’abord pour les entreprises françaises : facturation intégrée, interface et support pensés pour le marché français, contre un abonnement mensuel. Wise Business ne cherche pas à les remplacer sur la gestion courante en euros ; il se place sur les flux internationaux, où sa tarification par opération et ses numéros de compte locaux font la différence.
Revolut Business est le concurrent le plus direct sur le multidevise, avec une logique d’abonnement par paliers. Wise reste plus lisible pour une entreprise aux volumes irréguliers : rien à payer les mois sans opération. Pour comparer ces modèles, notre analyse des avantages et limites des néobanques pro détaille les compromis du secteur.
Les limites à connaître
Wise rappelle lui-même qu’il n’est pas une banque : pas de découvert, pas de crédit, et les fonds des clients sont conservés à part, sur des comptes ouverts auprès d’établissements bancaires partenaires. Les paiements Swift entrants restent facturés, 2,39 € pour un paiement en euros, et l’acceptation des cartes de vos clients n’est ouverte qu’aux entreprises éligibles de certains pays.
Les avis publiés sur les plateformes d’évaluation reviennent aussi sur des comptes gelés le temps d’une vérification d’identité ou de documents. Pour une entreprise dont la trésorerie dépend de ce compte, garder un compte pro français en parallèle limite ce risque. C’est aussi l’occasion de centraliser compte pro et facturation sur un seul outil, en gardant Wise pour les devises.
Conseils pour démarrer
Commencez par l’inscription gratuite si vous ne faites que payer des fournisseurs étrangers ponctuellement : les virements et conversions fonctionnent déjà. Payez les 60 € de l’accès complet dès que vous devez recevoir des devises ou équiper l’équipe de cartes. Si vous payez des salariés ou des prestataires dans plusieurs pays, comparez avec une plateforme RH comme Deel, qui gère aussi les contrats et la conformité, là où Wise ne s’occupe que des flux d’argent.